

11月19日晚,阿里巴巴披露2027财年第二季度(对应自然年2026年7至9月)财报。CEO吴泳铭在分析师电话会上给出了迄今最明确的表态:未来不管是阿里自己、合作伙伴还是客户,绝大部分模型的训练——无论预训练还是后训练——都将完全依赖国产芯片。这不是一句远期愿景。吴泳铭同时透露了两个已经落地的进展:千问已经在平头哥芯片上训练下一代模型,百炼平台已经基于国产芯片提供模型推理服务。他给出的时间表是,2027年一季度,新一代平头哥国产芯片将完全可以支持超大规模模型的训练。财联社科创板日报财联社金融界第一财经
芯片路线图:从"能用"到"敢把主力模型押上去"
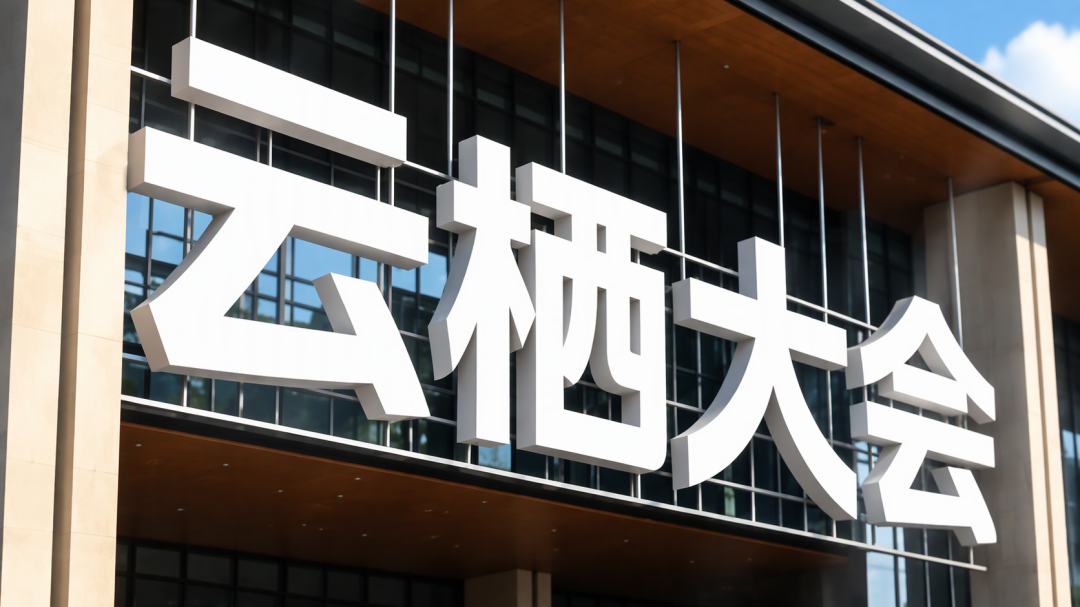
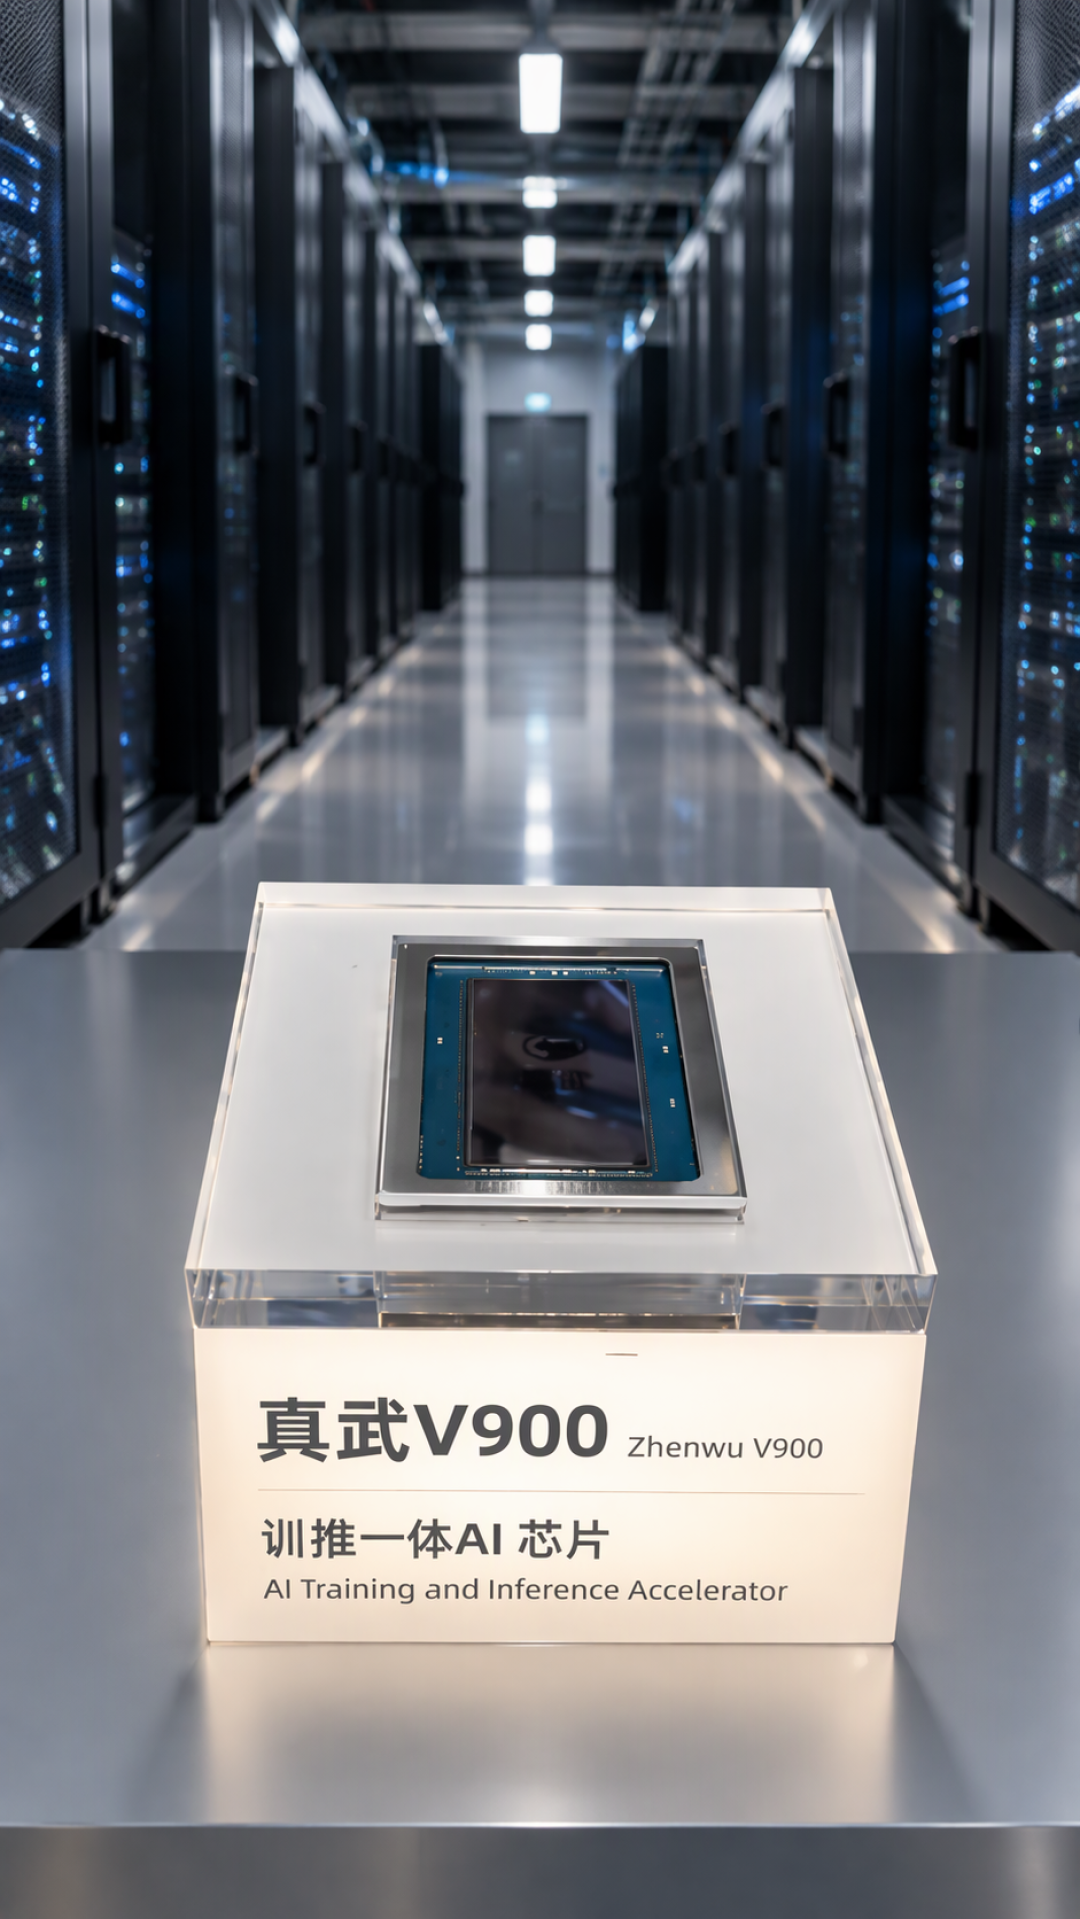
支撑这一表态的,是平头哥真武系列三代GPU的量产节奏。吴泳铭称,路线图正在加速推进:今年真武M890全面上线,2027年V900、2028年J900的生产供应链全面推进并进入大规模量产。真武V900已于9月云栖大会发布,计划2027年一季度上市,集成它的下一代超节点产品也定在同一个季度推出。V900采用自研并行计算架构,性能较上一代M890显著提升。吴泳铭在云栖大会上的说法更直接:这是目前中国算力性能最强的AI芯片,性能达到M890的3倍,基于它构建的单一集群可扩展至50万卡。金融界第一财经知乎观察者网
"超大规模"四个字是这份时间表里最有分量的部分。吴泳铭9月宣布,Qwen团队计划训练5-10T参数规模的全新模型。近期发布的Qwen4-Max已采用2.4万亿参数的混合专家架构。参数规模越大,对训练集群的互联、显存和良率要求越高,此前这恰恰是国产芯片最不被看好的环节。把"完全可以支持超大规模训练"的时间点钉在2027年一季度,意味着阿里把下一代旗舰模型的筹码压在了平头哥身上。观察者网知乎
供给结构:训练靠平头哥,推理保持多元
需要划清边界的是,"完全依赖国产芯片"说的是训练场景,而不是阿里所有芯片采购都换成平头哥。吴泳铭的原话是,2027年之后,阿里绝大部分新增AI芯片供给将以自研平头哥为主,旗舰芯片优先满足自身模型迭代和重要深度合作伙伴;但在推理层面,仍会采购更多不同构成的芯片,包括其他品牌的国产芯片。换句话说,这套方案的分工是:训练用自研旗舰保模型迭代节奏,推理用多元供给摊薄成本。随着平头哥产能爬坡,国产算力在阿里整体算力中的比例将持续提升,成为云收入增长的主要引擎,而国产算力的推进进度超出了管理层预期。第一财经第一财经
财务账本:算力紧缺两年,现金流压力靠自研芯片解
本季度阿里营收2715.19亿元,同比增长10%。其中AI云与算力服务收入609.73亿元,同比增长53%,外部客户收入同比增长64%,AI相关产品收入达到179.18亿元、连续第13个季度实现三位数同比增长,年化约717亿元。第一财经知乎
而吴泳铭判断,当前AI算力在全球依然供不应求,尤其在中国,近两年会尤其紧缺。季度资本开支504.77亿元,同比增长60%。同时,受云基础设施支出增加影响,自由现金流净流出从上年同期的218.40亿元扩大至344.72亿元。自研芯片正是他给出的解法。吴泳铭认为,伴随2028年彻底实现国产芯片供应链扩量,主要采用自研芯片叠加规模放量,阿里相比外采芯片的AI与云业务利润率会获得正向提升,并预计在2028年下半年实现现金流转正;下个财年阿里云经营目标落在30%到45%的增长区间,随着国产算力放量,预计2028年阿里云会恢复50%以上高速增长;2031财年云外部收入1000亿美元、利润率超过20%的目标维持不变。财联社第一财经知乎第一财经第一财经
上市前夜的表态,也是说给客户和资本市场听的
这条表态还有另一层背景:平头哥正站在上市门前。11月10日,阿里公告平头哥已申请独立上市,拟通过H股在港交所主板挂牌,上市完成后仍为阿里巴巴子公司。第一财经
平头哥也已经不是只服务阿里的内部部门:在阿里云的实际业务场景,60%以上的平头哥芯片服务于外部商业化客户,支持了400多家企业客户的AI任务。截至2026年4月,真武系列AI芯片累计出货量达到56万片;而在吴泳铭引用的TrendForce数据中,2025年中国AI芯片出货量市场上英伟达以55.0%居首、华为20.3%次之、平头哥以6.6%位列第三。第一财经观察者网
母公司CEO此时宣布"未来绝大部分模型的训练完全依赖它",等于把阿里最核心的旗舰模型交给平头哥背书——既是给阿里云客户和采购方吃定心丸,也是在为IPO的成色定调。
这个承诺成立的前提,仍然写在产能表上
当然,表态到兑现之间还剩变量。吴泳铭提到,全球各区域算力政策出现大幅变化,将影响阿里云数据中心建设:根据初步评估,到2032年全球数据中心规模超20GW的目标有可能下调,资本开支可能有一定程度降低,而2027年和2028年上半年将是阿里最大的一个持续投资阶段。也就是说,“未来模型训练靠国产芯片"的确定性,最终取决于平头哥产能爬坡能否跑赢中国市场上"最紧缺的两年”。接下来最值得盯的三个节点:真武V900是否在2027年一季度如期量产上市、国产算力放量下阿里云增速能否从30%-45%区间重新回到50%以上、以及平头哥IPO的推进节奏。新浪微博

当前文章无评论,是时候发表评论了