

10月20日美股盘前,孩之宝发布了2026财年第三季度财报。
净营收15.953亿美元,约合106.8亿元人民币,同比增长15%;归母净利润3.945亿美元,约合26.4亿元,同比增长69.2%。娱乐资本论
这是连续第四个季度双位数增长。但比增速更值得看的,是利润的来源:按娱乐资本论的拆解,这个季度约七成利润来自《万智牌》。
一款1993年诞生的集换式卡牌。
万智牌第三季度单季收入6.16亿美元,约合41.1亿元,同比增长34%,第一次突破6亿美元。 孩之宝全部产品的净销售额是14.51亿美元——万智牌一款,占了四成以上。36氪
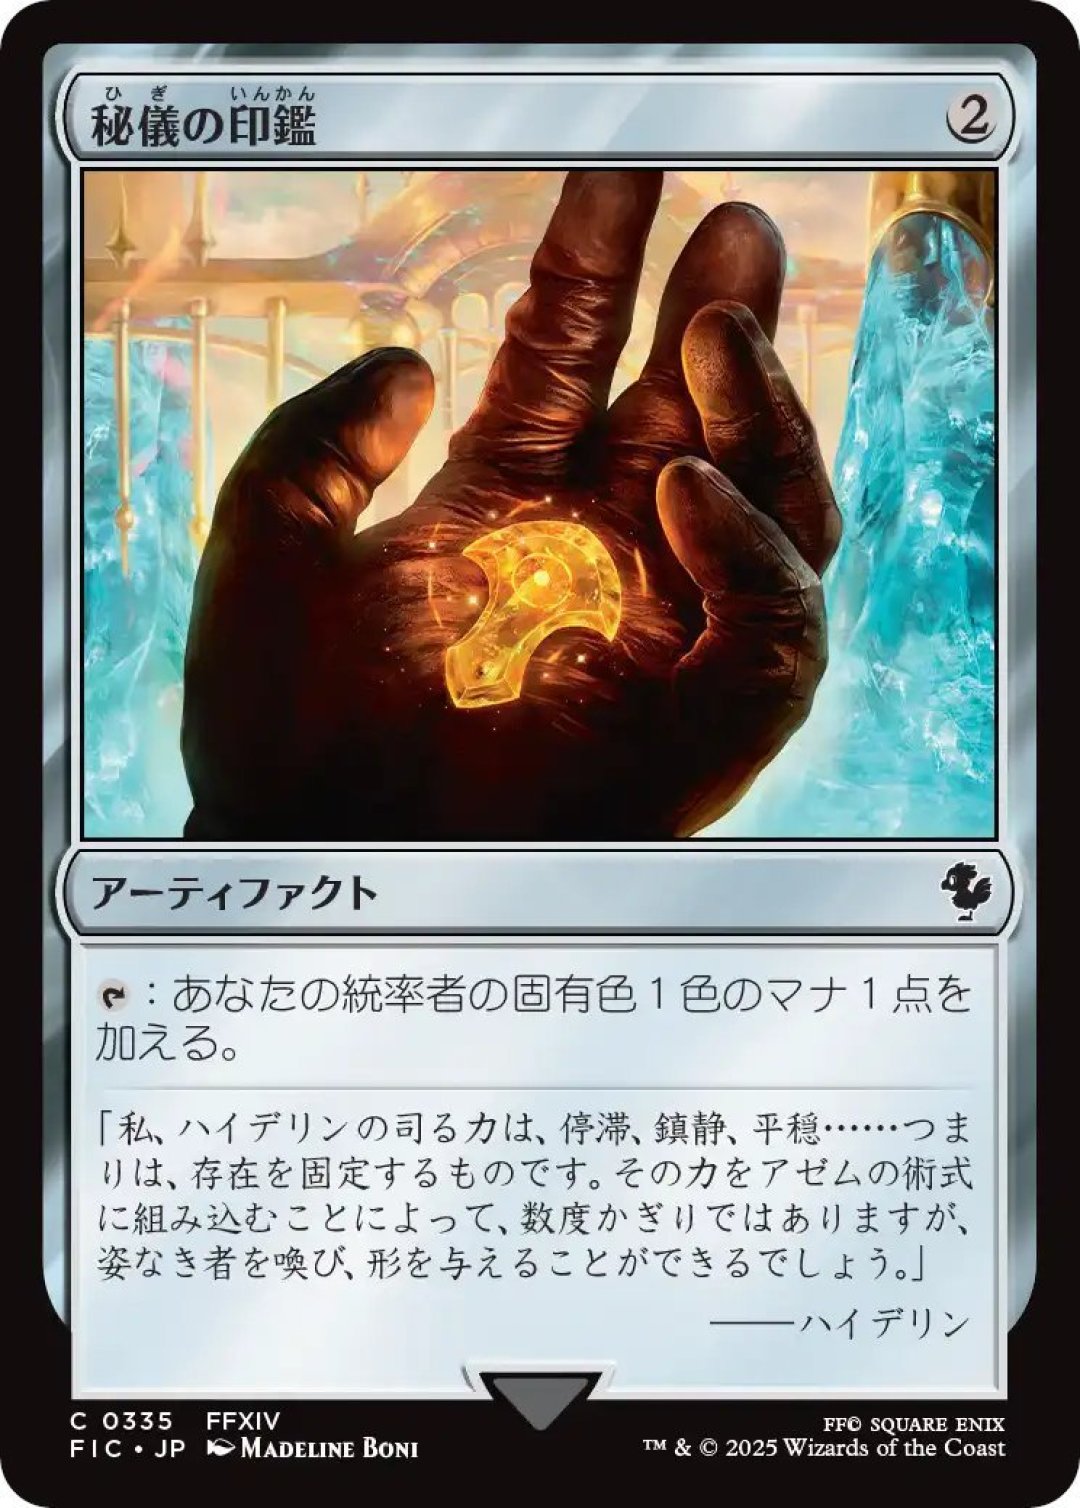
一家以变形金刚、小马宝莉、小猪佩奇、培乐多、大富翁闻名的公司,最赚钱的资产,是1999年花3.25亿美元买下的威世智。
玩具和卡牌,是两种生意。
玩具卖的是「一个」:一个擎天柱,一盒培乐多,买回家,交易结束。卡牌卖的是「下一套」:新系列、新环境、新联名,几个月一轮,玩家得跟着买、跟着打、跟着去店里。
孩之宝给这套逻辑起了个名字,GEM²——游戏化、娱乐驱动、多次购买、跨世代。四个词里最要命的是第三个:复购。
数据也印证了这一点。截至2026年5月底的十二个月,GEM²范畴产品销售额同比增长23.5%,可动人偶及配件增长6.7%,不含集换式卡牌的游戏增长2.6%。
万智牌玩家的平均年龄35岁,平均玩龄超过5年;全球覆盖门店超过1.2万家,去年参加赛事和活动的玩家去重超过100万人。 35岁,有稳定收入,玩了五年还没走。这是任何玩具公司都羡慕的用户画像。三文娱
万智牌的增长靠两条腿。一条是自有世界观,Lorwyn Eclipsed、Secrets of Strixhaven 这些核心系列,维持老玩家的高频复购;另一条是「无疆新宇宙」的跨界联名,指环王、蜘蛛侠、最终幻想、漫威、霍比特人、忍者神龟、星际迷航,一个接一个。漫威系列上线后,成为最快突破3亿美元收入的系列。
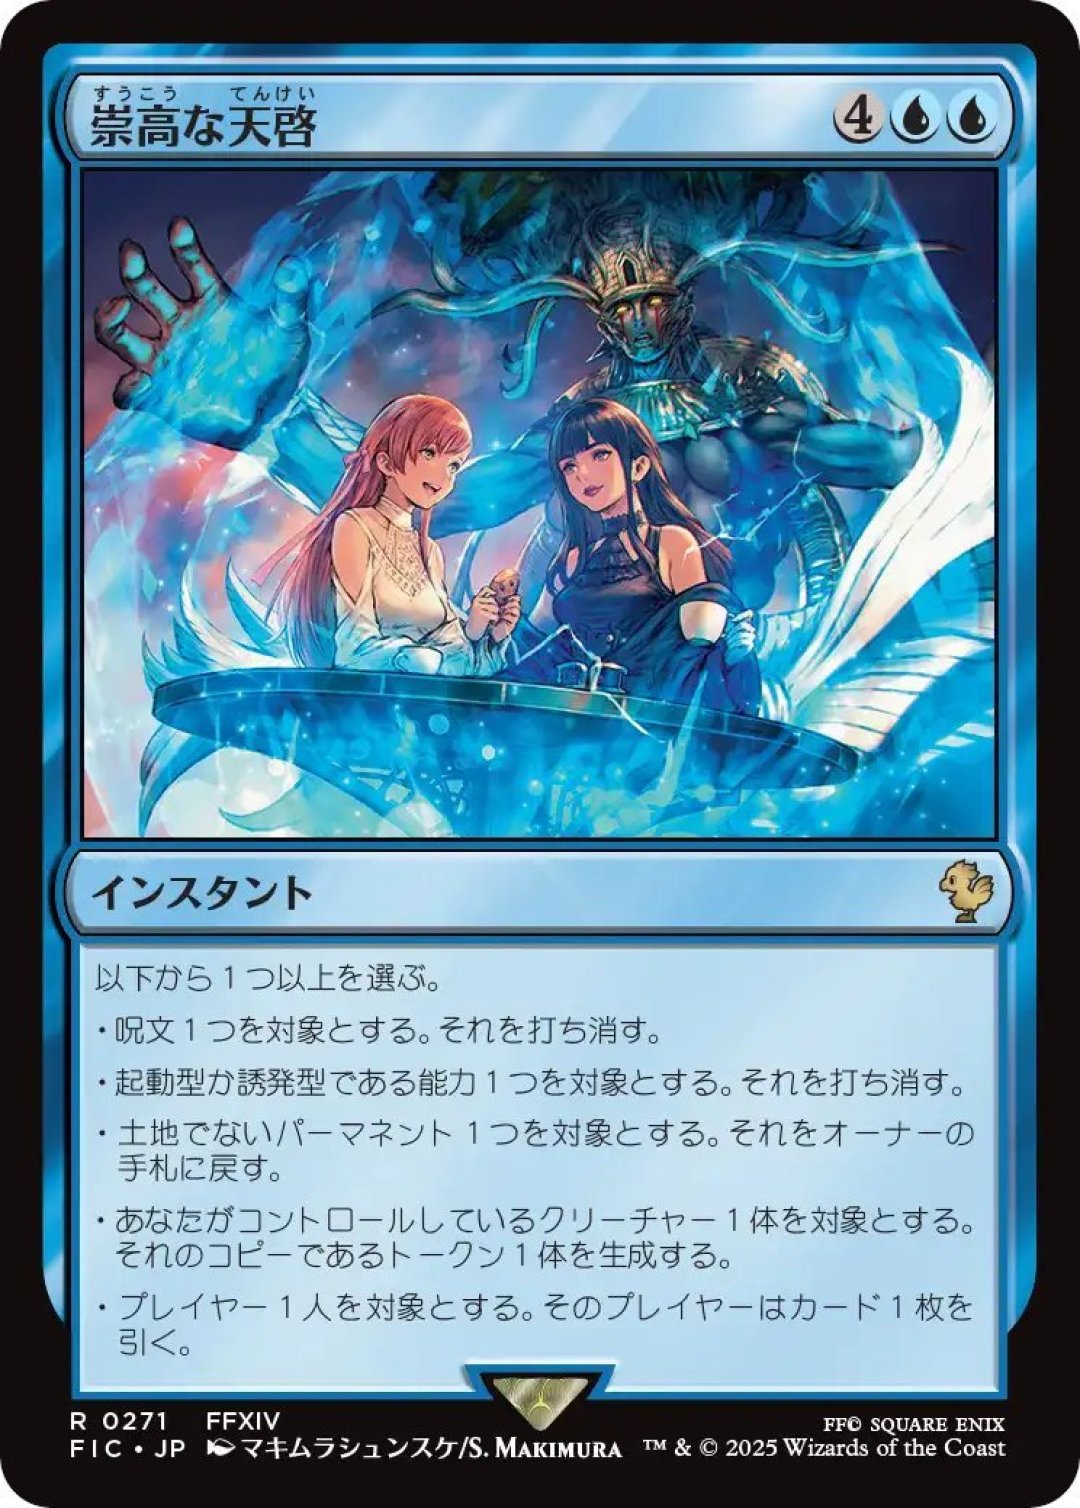
跨界的作用,是把没玩过卡牌的人拉进门。一个漫威粉丝,可能因为一张美国队长入坑,然后留下来买核心系列。这比在货架上多摆一盒玩具,效率高得多。
代价是,孩之宝正在离「孩子」越来越远。
娱乐内容板块的营收占比已经跌到1%。2019年38亿美元收购的eOne,音乐业务2021年3.85亿美元卖掉,影视片库2023年5亿美元卖掉,只留下小猪佩奇等IP版权。曾经被寄予厚望的影视梦,基本清仓。
消费品板块也不是没增长,但利润薄。2026年第二季度,消费品业务运营亏损1450万美元,运营利润率-3.1%;同期威世智和电子游戏贡献2.7亿美元运营利润,是集团总运营利润的107%。换句话说,没有威世智,孩之宝整体是亏的。
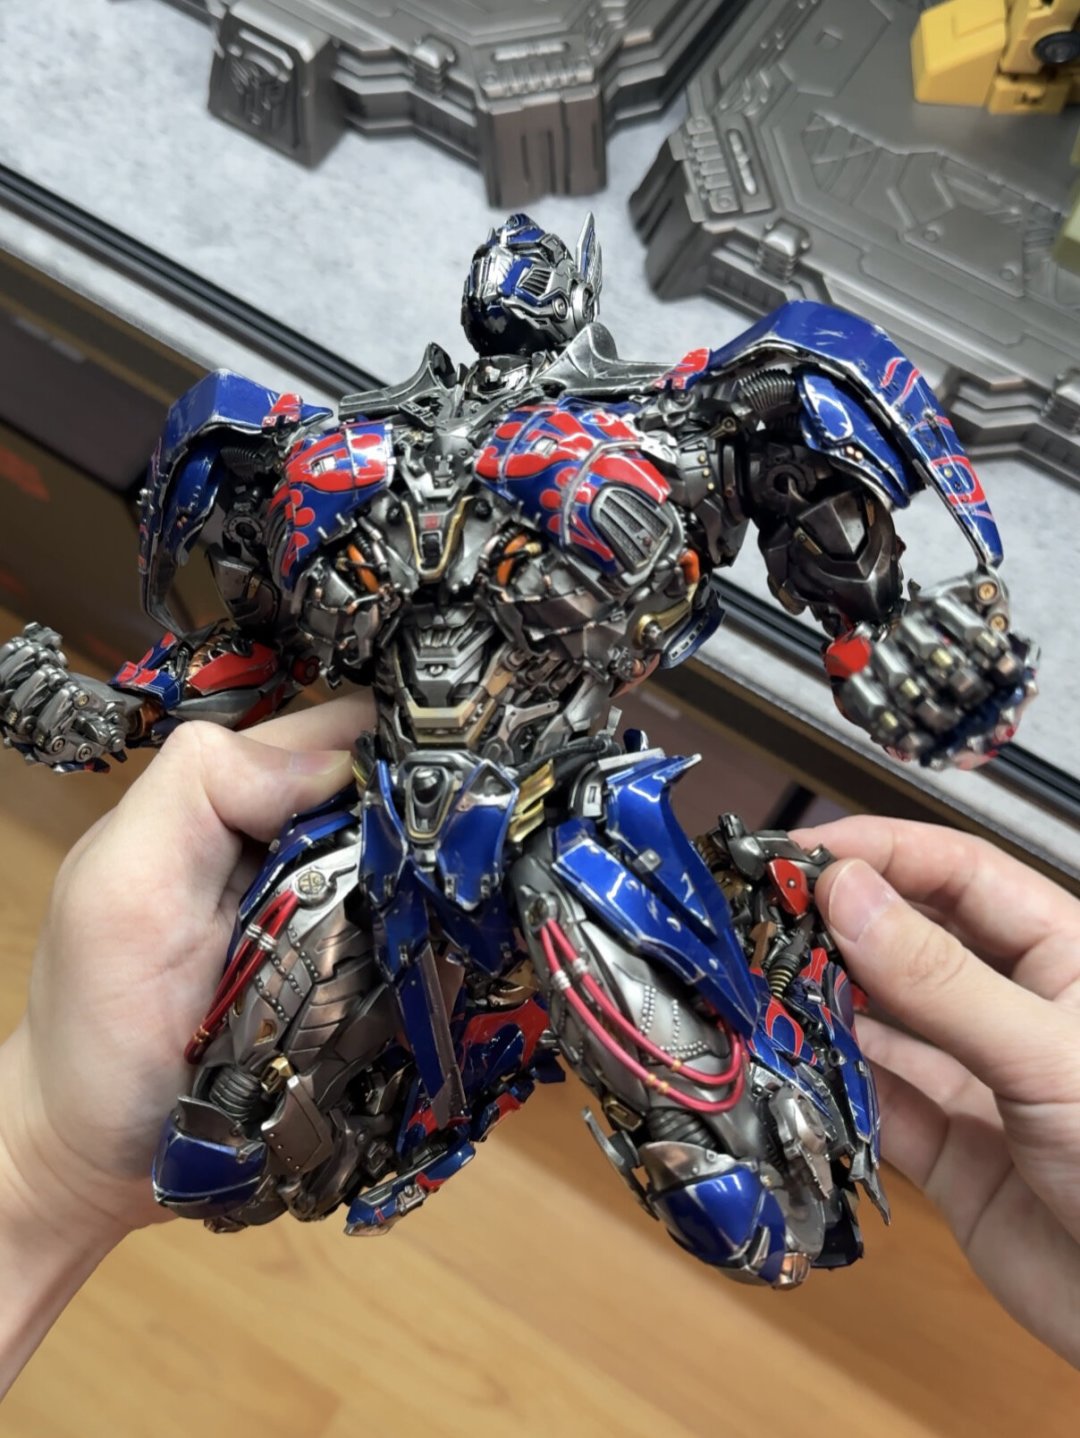
于是战略重心整体上移。培乐多推出Blooms系列,做给成年人的手工花束;小马宝莉在BilibiliWorld换上Q萌造型,和Hello Kitty联名,第六代动画按Z世代的喜好开发;CharacterOS用AI复刻擎天柱、威震天、眼镜蛇指挥官的性格和声音,明确只面向13岁以上。连授权都开始卖「角色的说话方式」,而不只是形象。
这套打法不是没有隐忧。
第一,太依赖单一IP。万智牌一个季度6.16亿美元,占产品净销售额四成以上,一旦新系列卖不动,或者玩家审美疲劳,财报立刻变脸。第二,管理层在动。2026年9月1日,威世智总裁John Hight转任顾问,CEO Chris Cocks临时接管,直到找到新总裁。第三,玩家在变老。35岁的平均年龄是护城河,也是天花板——年轻人愿不愿意接棒,还没有答案。
还有一个容易被忽略的细节:本季度3.945亿美元的净利润里,包含约5500万美元的关税退税。这不是新赚来的钱,是过去多交的退回来。与此同时,授权收入1.443亿美元,同比下降5.4%。卖货在加速,卖牌子在退坡。
中国市场是另一条线索。
万智牌在中国5座城市的高校办学院杯,3人一队,代表学校参赛。小猪佩奇欢乐餐厅江苏首店开进苏州,把跳泥坑、佩奇的家搬进商场。 上海的小猪佩奇户外主题乐园预计2027年开业。小马宝莉的卡牌,则被卡游带向美国市场——过去是外来的IP进中国,现在是中国公司拿着IP去美国卖卡。娱乐资本论
1999年,孩之宝花3.25亿美元买下威世智。当时没人觉得这是一笔改变公司命运的交易,毕竟那几年它的重心还在儿童影视上。
二十七年后,威世智一个季度的收入,就接近两个收购价。
玩具是给孩子的一次性买卖,卡牌是给成年人的长期复购。孩之宝花了很多年,才把这句话变成财报上的数字。而代价是,它越来越不像一家玩具公司了。


当前文章无评论,是时候发表评论了