这两周,小红书上的个人养老金帖换了说法:10月27日前,评论区还在互报"哪家银行开户礼更厚"——银行营销最狠的时候,出现过缴存1元送58元贴金券的羊毛;10月29日起,热帖变成了《一张表算清能省多少税》,还有博主直接下了判断:《12000的个人养老金不是每个人都适合》。 官方口径层面同样冷热不均:截至2025年三季度末,个人养老金账户开户人数已超1.5亿,但缴存率偏低的结构性问题仍未根本改善。 窗口倒计时是真的:按自然年缴存、当年最多税前扣除12000元,12月31日前存进去才算今年的额度。货架变化也是真的:截至10月21日,个人养老金基金已达351只,其中26只"固收+“产品直到9月底才刚增设Y份额入池。 如果你的账户还"开了没缴存”,或者缴存了还没选产品,年底前这一波,值得先把三笔账算完再动手:税账、锁定账、货架账。小红书界面新闻第一财经
一、税账:"最高省5400"是真的,但那是别人的数
规则三段式:缴存时按你的边际税率抵税,积累期间投资收益暂不征税,领取时不并入综合所得、单独按3%的税率计税——这是新华社稿里白纸黑字的制度口径,也是知乎那条累计298万浏览问题背后反复争论的焦点。 把一年的12000元单独摊开:净省税=12000×边际税率−领取总额×3%。只按本金领回,360元要先还回去,收益部分再多交3%。新华网
你的边际税率 | 缴存当年抵税 | 领取时按本金缴回 | 净省打平点(账户收益) | 一句话判断 |
|---|---|---|---|---|
45% | 5400元 | 360元 | 约16.8万元 | 明显划算 |
30% | 3600元 | 360元 | 约10.8万元 | 划算 |
20% | 2400元 | 360元 | 约6.8万元 | 划算,但复利越猛折扣越薄 |
10% | 1200元 | 360元 | 约2.8万元 | 要细算,只赚小几百 |
3% | 360元 | 360元 | 0 | 不成立,收益部分白交3% |
不缴个税 | 0元 | 360元起 | — | 纯亏 |
宣传里"最高节税5400元",对应的是45%税率人群——全国占比最小的一档。10%档的真实账本:如果这笔钱到退休前从12000滚到40000,省下的税恰好全部交回去。这就是知乎那篇把税单和账户都摊开的实测帖发现"能退的税比宣传的5400少得多"背后的公式。 高赞回答说得直接:3%不是新税,是把该交的税挪到领钱那天——但"挪走"不等于"消失",对3%档的人,挪这一步就是亏。这笔账的答案不在任何帖子里,在你个税App"应税收入"那一行里,而抵税申报本身也早有专门入口:知乎

二、锁定账:不是死锁,但也不是存钱罐
“钱锁到退休"是评论区反复出现的不缴存理由。10月29日小红书有帖标题直接写"个人养老金不是锁死的,4种情况能提前领”,传的是领取情形从3类扩到6类(含本人、配偶、子女医保个人自付超过当地上年居民人均可支配收入等情形)。 方向不是错,但具体情形请以你缴存银行个人养老金页面展示的领取条件为准,别按传言操作。要划清的是:提前领取通道扩了,不等于它变成灵活存款。三类钱别进这个账户——应急金、3-5年内有明确用途的钱、看到浮亏就睡不着的钱。反过来,把锁定账算明白的人是另一批:"50岁以上且边际税率20%以上"这句知乎实测帖结论,在实盘圈层流传度极高——锁定期剩余越短,三段式税优越接近净得。小红书
三、货架账:九成Y份额正收益是历史成绩,新"中间档"不保本、也躲不开波动
今年货架确实在变,时间线摆出来:4月15日,个人养老金理财产品扩容,总数达39只。 6月10日,储蓄国债(电子式)入池,多家银行上线申购入口。9月29日,首批26只"固收+"增设Y份额,涵盖14只二级债基、11只偏债混合基金及1只FOF。 到10月21日,基金产品突破351只。新华网新华网
历史成绩不差:新华社去年11月的口径是,全市场九成以上Y份额基金实现了成立以来的正收益。 而截至今年二季度末,Y份额总规模284.92亿元,较去年底的185.44亿元半年时间增加近54%——增量资金已经在用脚投票。新华网新华网
费率是确定性增量:Y类份额的管理费、托管费普遍较A/C类份额"腰斩",且不收取销售服务费。 实例:招商安阳Y份额管理费0.175%、托管费0.05%;永赢鑫欣Y份额0.2%、0.025%。按持有时长以十年起算,这个费差是看得见的收益。新华网
但别因为"固收+"多了就无脑冲。这批产品是按"一司一只"择优申报入池的,波动定位在存款和权益之间。 三季度权益市场调整幅度较大,公募产品整体亏损15319.62亿元;同期债券基金规模却在9月底增至12.64万亿元、环比大增6661.38亿元——"固收+"也跟随市场,不保本。 一年12000元怎么分,按三档来:第一财经东方财富网东方财富网
要保本睡不着觉型:账户里的存款类、入池储蓄国债。入池的电子式储蓄国债票面年利率分别为1.63%和1.70%,在低利率环境下较同期限定期存款仍具明显优势。 10月的两期储蓄国债发行首日再遭抢购,财政部公告里单一个人单期最高只能买50万元。 走个人养老金渠道买电子式国债不用去柜台排队,利率同级,省下的是抢购的精力。新华网第一财经
接受适度波动型:26只"固收+"Y份额与存量指数、目标日期FOF,按自己距退休年限组合配置。
求稳中间型:39只个人养老金专属理财(银行理财子发行、净值型但波动目标更低),对照东财统计的行业水位:2026年上半年理财产品平均年化收益率2.05%,和目前三年期定存利率差不太多。
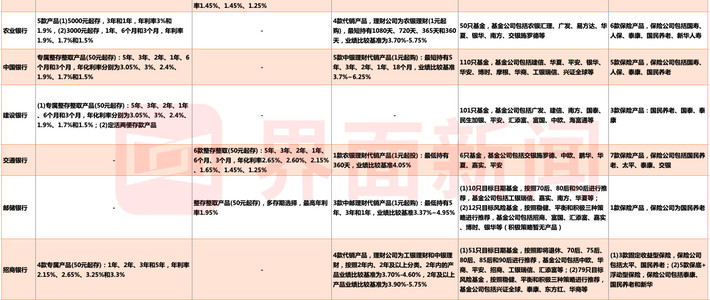
哪些银行能办哪几类业务,制度落地初期的开办对照一目了然——如今各行App里的实际货架已比这张表扩充了不少:

一条实用规则:抵税看"缴存",不看"买产品"——12月31日前把钱存进资金账户就锁定了今年额度,产品可以之后慢慢挑。但别存完就放着不管:没买产品的资金只按活期计息,而8月货币基金平均近7日年化收益率只有0.95%;在有近七日年化数据的3004只现金管理类理财中,876只已不足1%——放着不动本身也是成本。东方财富网东方财富网
收尾:对号入座,以及接下来盯什么
边际税率20%以上、这笔钱10年不用、离退休不远:别犹豫,窗口关门前缴存。
10%档:先算两个数——缴存抵税1200元,对比你能否接受"账户滚大后领取时3%照缴"。结论是"省税有限,但费差+强制长投仍在",把它当省钱工具,别当退税红包。
3%档、不缴个税、流动性存疑、或只想要开户礼的:别为礼品缴存。年末大战里交通银行海南省分行有过首次开户缴存1元即可领58元支付贴金券的激励,但开户礼再热闹,也补不回为12000元缴几十年3%的方向性错误。界面新闻
三个信号值得继续盯:"固收+"首批纳入完成后,监管将按季度常态化开展含权二级债基、偏债混合基金产品筛选纳入工作,选不到合适产品的,下一批上新很快。 缴存当年的抵税要到明年3-6月年度汇算才落袋,第一次存的人在春天核对实退金额——汇算App里的"凭证信息确认"页长这样;12月31日截止前,若产品名录或国债利率有新变化,就是今年最后一次修正决定的窗口。新华网

年底要不要冲个人养老金,从来不由帖子里的"最高5400"决定,而由你自己那个减数决定:边际税率减3%。差值越大越值得存,差值是零或负数,就别赶这个末班车。