














26
36
3年期大额存单又卖光了:我家40万到期前,我先算了这两笔账
2026-11-17 17:46:48
0点赞
0收藏
0评论
到期的提醒,比降温先一步到来
周二早上,手机银行弹出提醒:家里那笔40万三年定期,11月20号到期。老伴把老花镜往下一推:"到期就接着存呗?"我拦住她:这笔钱有两笔账要先算。
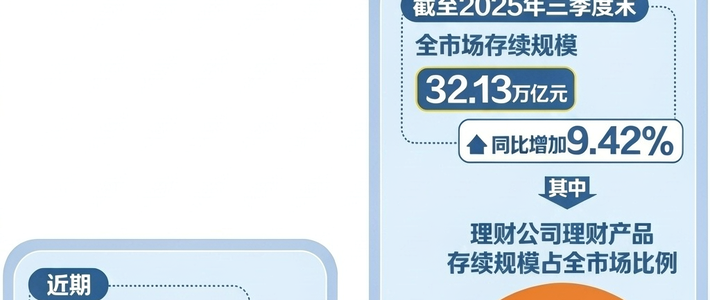
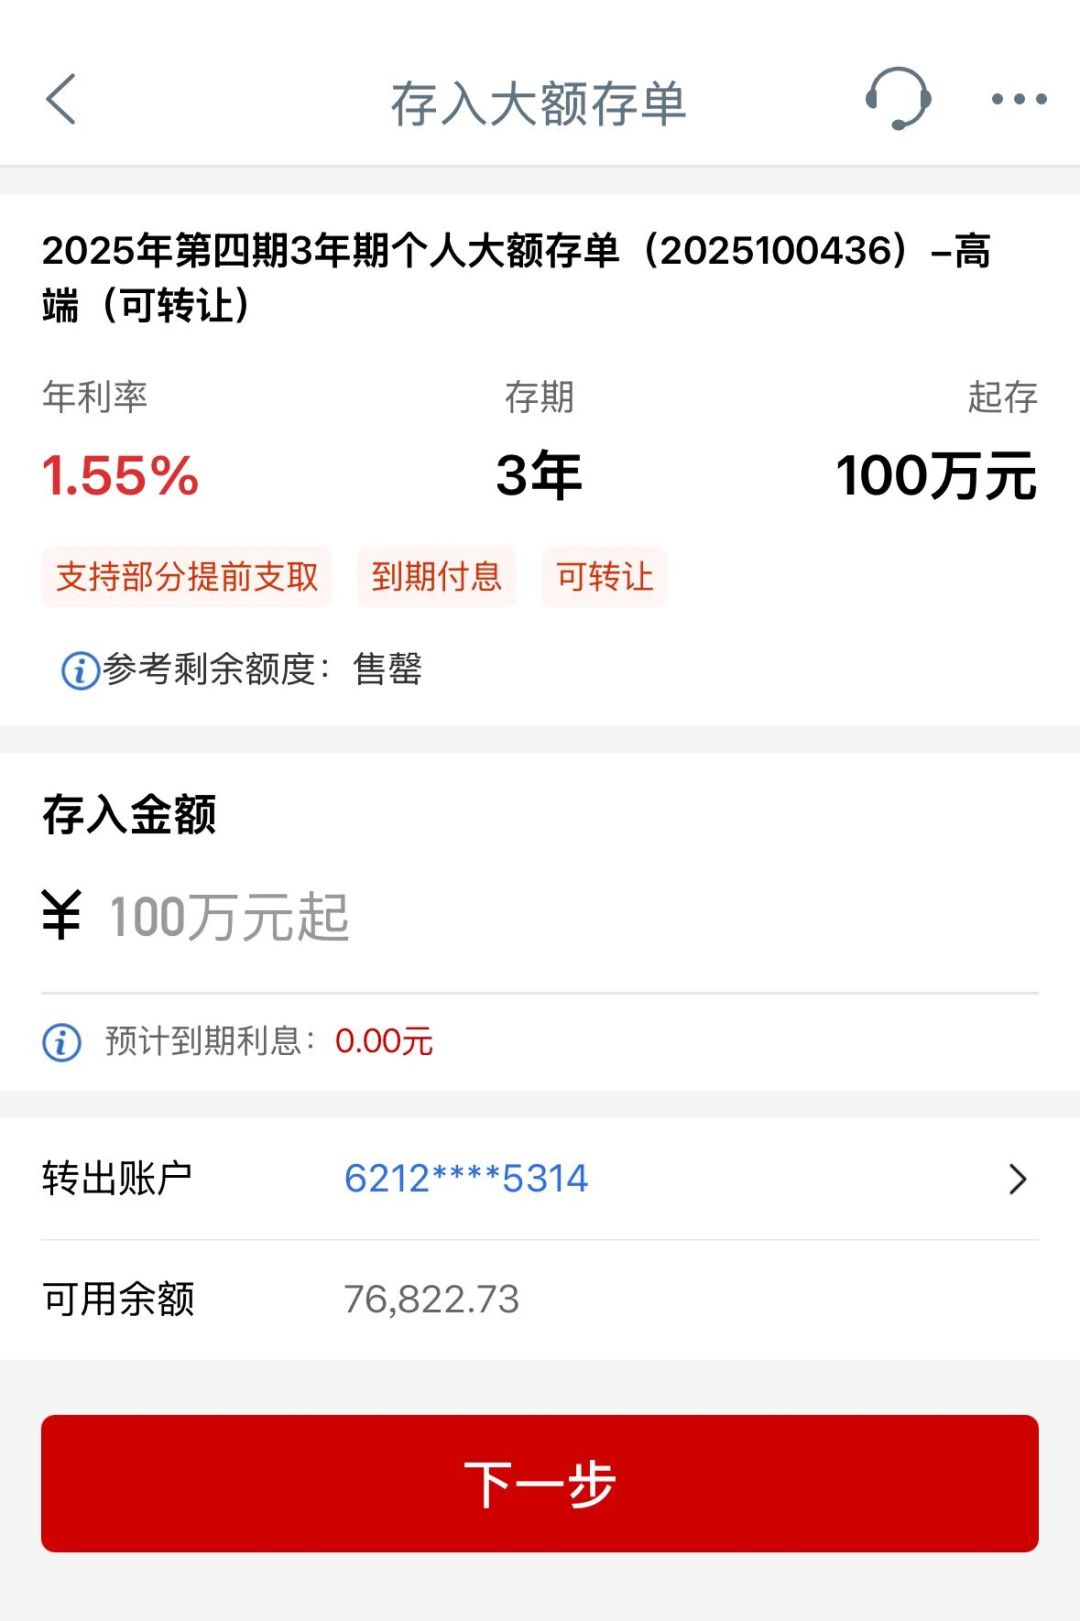
第一笔账是货架。7月以来,六大行全部重启大额存单:中国银行率先发行,覆盖1个月到5年共7个期限,5年期年利率最高1.60%;工行上架的1.55%三年期,很快售罄,甚至有银行出现"2亿元额度40秒卖光"的场面。第二笔账是池子——根据公开测算,今年有超过30万亿元的定期存款集中到期,银行这时候一批发大额存单,接的就是这笔钱。
货架回来了,标价变了,规则也变了。不能只盯着年利息那一行字。
第一笔:同样40万,利率差一档,差的是真金白银
2023年存这40万的时候,挂牌利率3.1%,三年利息是40万×3.1%×3=37200元。下面这些利率,全部取自今年10月媒体报道的现行公开价,我拿它们逐一对着40万本金算了一遍:
存法 | 利率(当前公开报价) | 40万一年利息 |
|---|---|---|
三年定期存款(国有大行挂牌) | 1.25% | 5000元 |
三年大额存单(国有大行,20万起存) | 1.55% | 6200元 |
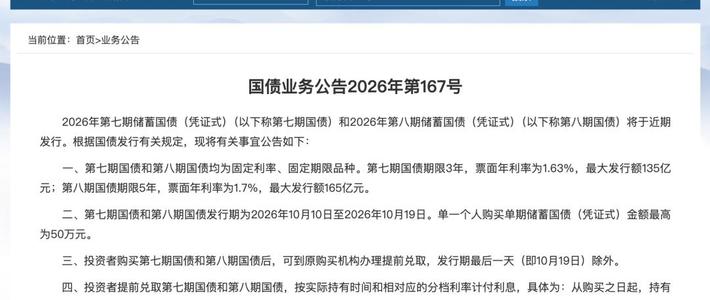
三年期储蓄国债 | 1.63% | 6520元 |
五年期储蓄国债 | 1.70% | 6800元 |
五年期大额存单(部分股份制银行) | 1.75%–1.79% | 7000–7160元 |
最直观的比法是:同样一家大行、同样三年,大额存单比定期一年多出1200元,三年多3600元。但1.55%得抢——热门期限"上线即售罄",我现在每天刷一次手机银行,放额度才动手。
更高的一档也确实存在,代价却不在利率栏里:换一家法人银行、锁满五年、网点离家远近。这两年各家银行的挂牌利率表一降再降,城商行和农商行的牌价也在跟着大行走——看利率,得看当天挂在墙上的那张表,不能翻旧存单的记忆。
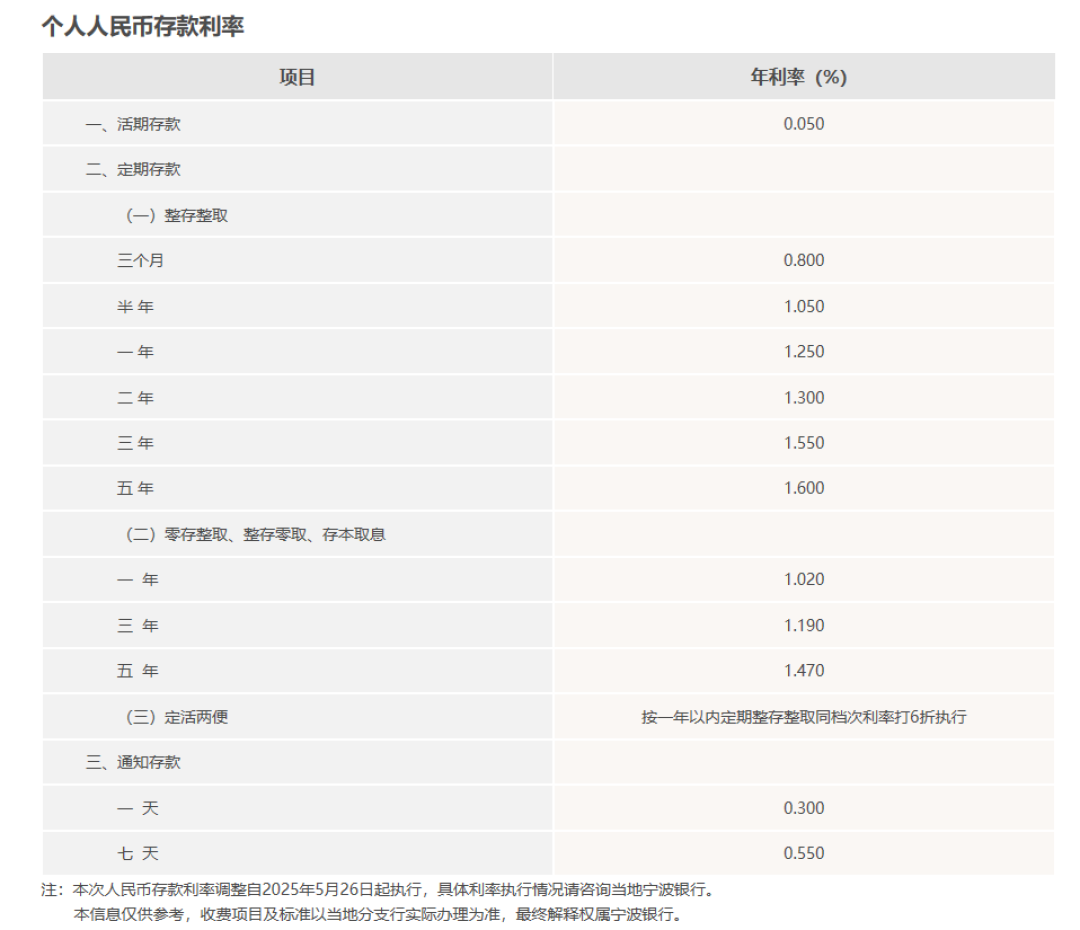
我的经验是,利率每高一截,条件就跟着变一截。不是"确定五年用不上"的钱,别去够顶格那一档。
第二笔:中途急用钱,大额存单的亏法跟定期不一样,这笔学费我交过
去年6月,我家拿20万买过一张三年期大额存单,年利率1.55%。今年4月,儿子那边装修要垫6万,我第一反应是"取6万出来,剩下的接着存"。柜台把我拦住了:这张存单说明书里写着,部分提前支取后,剩余本金不能低于20万起存线——取6万只剩14万,整张存单强制兑付,全额按支取日挂牌活期利率0.05%计息。我蹲在营业厅门口算:持有10个月,按原利率应得200000×1.55%÷12×10≈2583元;实际到手200000×0.05%÷12×10≈83元。两千五百元的学费,就买了一个教训:大额存单不是"利息高一点的定期",说明书里那两行字比利率重要。
后来我把规则翻了个遍,大额存单的退路其实有三条,每条各有一个坑:
提前支取:按支取日挂牌活期利率计息,部分存单还有"取完剩余不得低于起存线"的硬杠。普通定期的部分支取反而更宽松——取出的部分按活期,剩下的继续按原利率,没有20万这道门槛。
转让:损失最小的一条路,但"可转让"不等于"卖得掉"。挂单等人接,等不来就自动撤销。两个细节最多人栽:电子存单一打印成纸质,转让功能直接作废;按月付息的产品,大多压根不支持转让。
质押贷款:拿存单抵押借钱应急,可贷款利率高于存单利率,只值得在真急用时算一算。
活期利率只有定期利率的几十分之一,这是提前支取最疼的地方——下面这张执行利率表里,活期那一行和三年、五年的差距,一眼就能看出来。
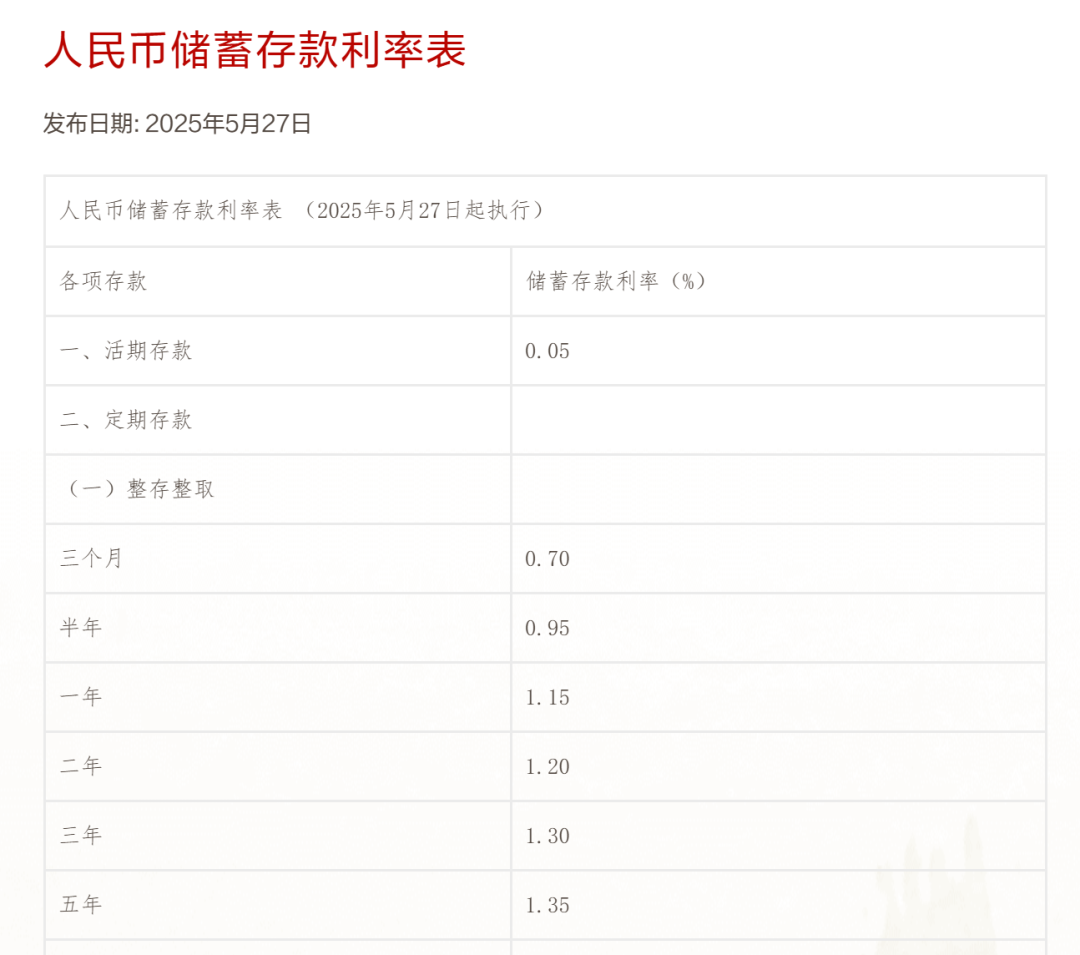
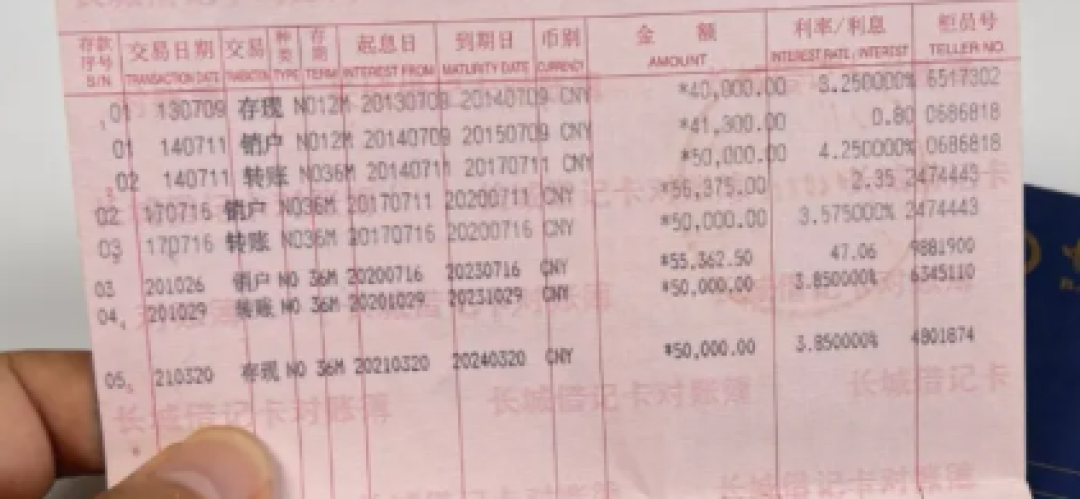
还有一个多数人不知道的细节:大额存单不支持自动转存,到期本息自动回活期账户,忘了管,就只能躺成活期。定期倒是自动转存,但按转存当日挂牌利率重新起算——我家上一笔3.1%的定期,就这么转存成过1.25%。这回,我在到期日前一个月,就把日期抄在了日历上。存单存折上那行"到期日",一定要自己先看,别等银行来提醒。
第三笔:我家40万,拆成了四份
两笔账算完,我是这么分的:
5万应急钱:放一年以内的短期定存,坚决不进大额存单——应急钱的本职是随取随用,不是多挣那几十块;
20万三年期大额存单:等1.55%的额度放出来再买,只买电子式、到期一次性付息的,说明书确认"可转让",办完坚决不打印纸质凭证;
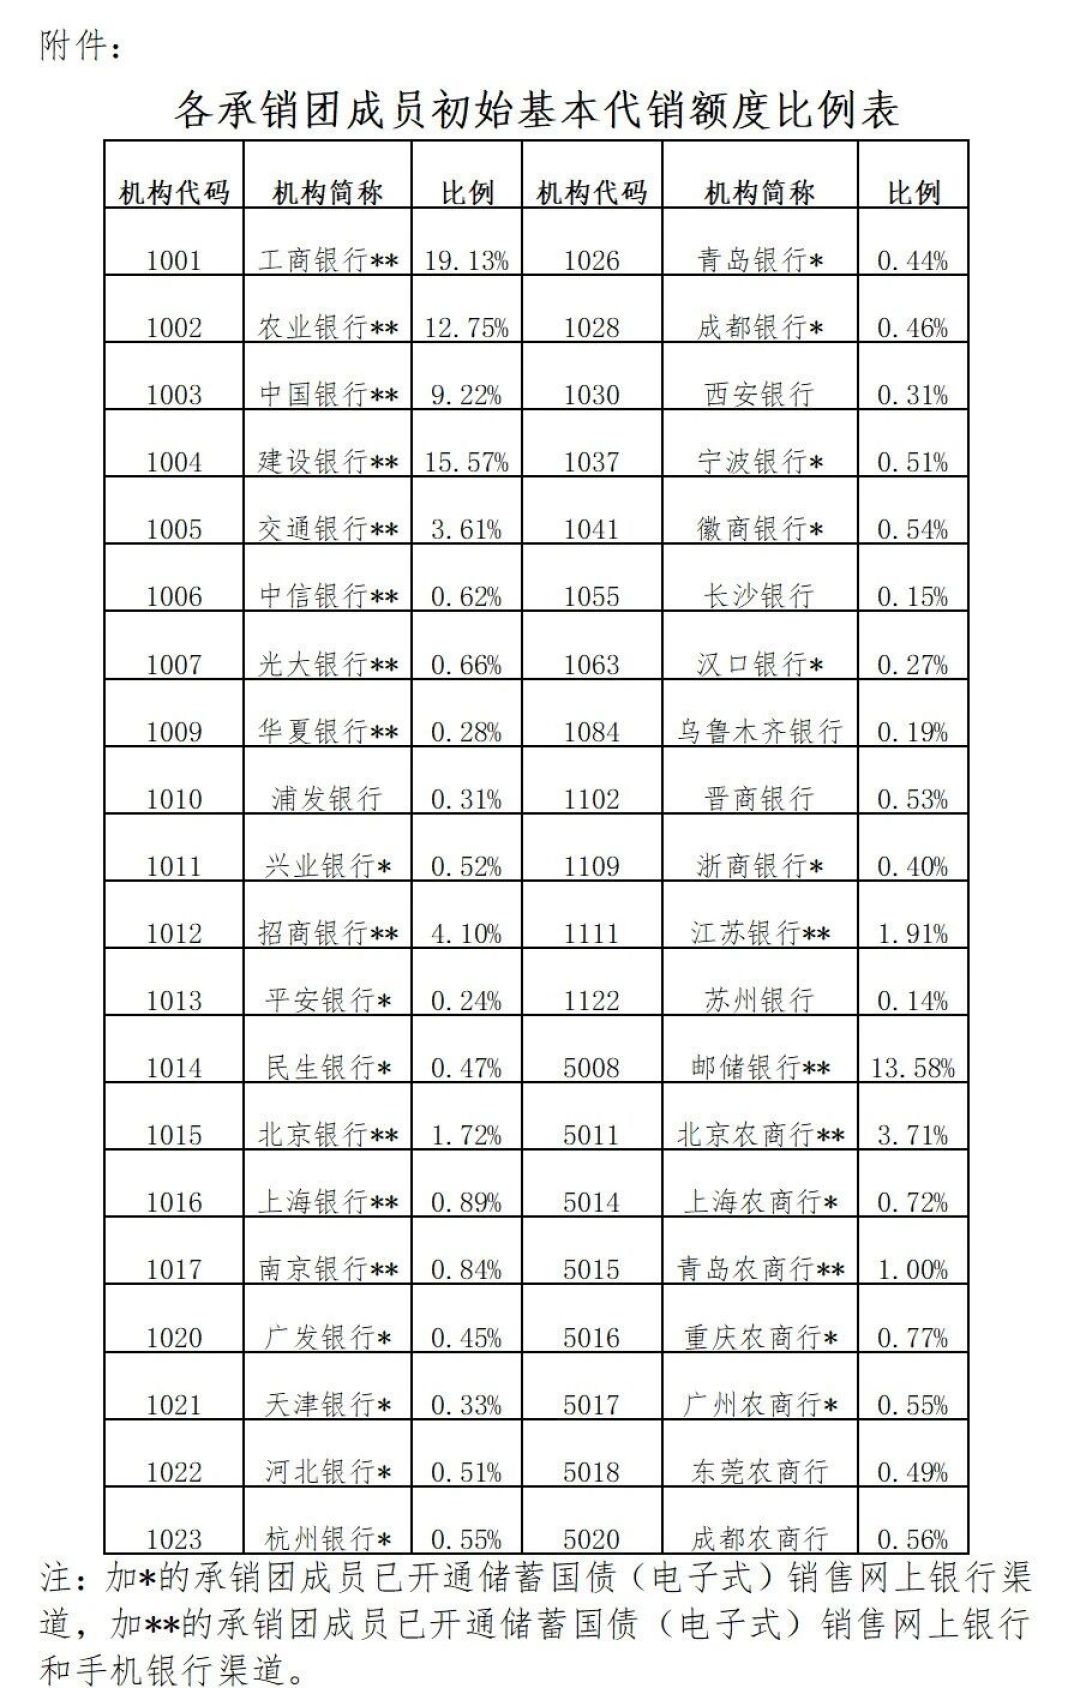
15万储蓄国债:三年期1.63%反而高于大行存单,100元起购没有门槛,唯一的麻烦是要跟着发行日历蹲额度,先到先得。不是所有银行网点都承销,额度也分着放,去之前先查承销名单和渠道。
老伴最初想把40万整笔砸进1.79%的五年存单,被我劝住:我妈七十多了,孩子那边随时可能有大的开销,三年内用到这笔钱的概率不是零。为多出来的那零点几个点,把底仓整个锁死五年,这个险我不冒。
分配上还有一条:20万存单放一家法人银行,15万国债从另一家走。存款保险是按"同一法人"合并算本息的——同一行名下还有其他存款的话,加起来要离50万这条线留足距离。
能直接抄走的"到期处理清单"
到期日前一个月,把日期写进日历,定期关掉自动转存开关;记住大额存单根本没有自动转存这回事;
先排未来三年的家庭现金流,定出"必须随取"的那份,应急钱不进任何长期产品;
四条线各算一行账:同期限定期、大额存单、储蓄国债、更高报价的机构。公式就一行:年利息=本金×利率,算到元再比;
买大额存单前,翻说明书三行:剩余门槛(打算拆成多张20万的,注意拆小后反而够不着部分支取线)、是否可转让(电子式+到期还本付息才留得住退路)、付息方式;
按法人合并计算,离存款保险50万线留距离;应急钱、存单、国债分成"三个角色",各管各的事。
存款利率和额度现在一个月一变,文中数字是2026年11月中旬的公开口径。真要办理时,把这套算法里的利率换成你柜台当天的报价和条款就行——方法比数字耐用。
作者声明:这只是一个普通家庭自己算账的算法,不构成任何产品购买建议或收益承诺;存款利率、存单条款、国债额度请以办理时的官方公告与产品说明书为准。
内容由AI生成