
9月16日,工商信息变更:珀莱雅全资子公司"珀莱雅(海南)投资有限公司"以认缴出资313.21万元,拿下上海科黛生物科技有限公司19%股权,成为第二大股东。科黛生物是谁的母公司?做"厚脸皮水"的毕生之研,和它那个几乎没人听过的身体护理牌Eios。知乎
消息在小红书和知乎刷了两天,评论区最扎心的一条说的是"不是做唇膏的吗"?紧接着就是那句老问题——“下一个花知晓?”小红书
先说结论:这笔钱对珀莱雅是一笔期权,对你手里的厚脸皮水暂时不是坏消息,但9月16日这纸工商变更,有三件事它"没说",比"说了"的更值得盯。
一、先把最容易被带偏的三个概念掰清
第一,313.21万不是成交价。 这个数字恰好等于科黛生物注册资本1648.48万元的19%——它只是工商口径里的"认缴出资额",不是珀莱雅实际付的钱。这是一笔受让现有股东老股的交易,真实对价双方都没披露。有行业测算参照花知晓去年两笔交易的估值倍数,按毕生之研2025年约7.45亿元的电商GMV估,整体估值在12亿元量级、19%对应2亿元上下。注意,这是推算,不是事实,看到有人拿"300万抄底19%"说事的,可以直接划走。知乎
第二,“入股"不等于"收购”,这次连控股的影子都没有。 科黛生物七个股东里,创始人施诺持股47.06%,仍保持控制权。公告层面这只是一笔战略投资——“少数股权投资,不控股、不并表”。让出老股的是2020-2021年进场的新宜资本和黑蚁资本——财务投资人拿了五年、一级市场退出渠道收窄,把股份让给产业方,这更像投资人套现离场,不是创始团队卖身。微博知乎
第三,"独立经营"这句话你半年前刚听过。 珀莱雅说毕生之研"按照自身节奏独立经营,创始团队继续主导"。2025年9月,它对花知晓说的是一模一样的话,当时的口径同样是独立经营——2025年9月投资4.28亿元获得38.45%股权成为第二大股东,2026年5月再以3.51亿元受让12.55%股权,累计持股达51%,实现绝对控股并纳入合并报表。所以社区里那句"说好不干预的,销量不好还是会放手",不是阴谋论,是花知晓路径给出来的合理外推。知乎
二、珀莱雅到底买了什么:一个五年没融资的怪胎
毕生之研在美妆行业是个异类。别人烧钱换增长,它从2021年2月黑蚁资本那笔之后,整整五年没在一级市场融过一分钱。创始人施诺,本科就读于上海交大电子工程系,后赴美国俄亥俄州立大学深造,回国后曾从事早期投资工作,先后任职于华创资本和火山石资本,2016年底因为自己留学时"烂脸"的经历下场做护肤品。打法也轴:把水杨酸浓度直接印在包装上,靠五环精华、厚脸皮系列在成分党圈子里一层层磨口碑。知乎
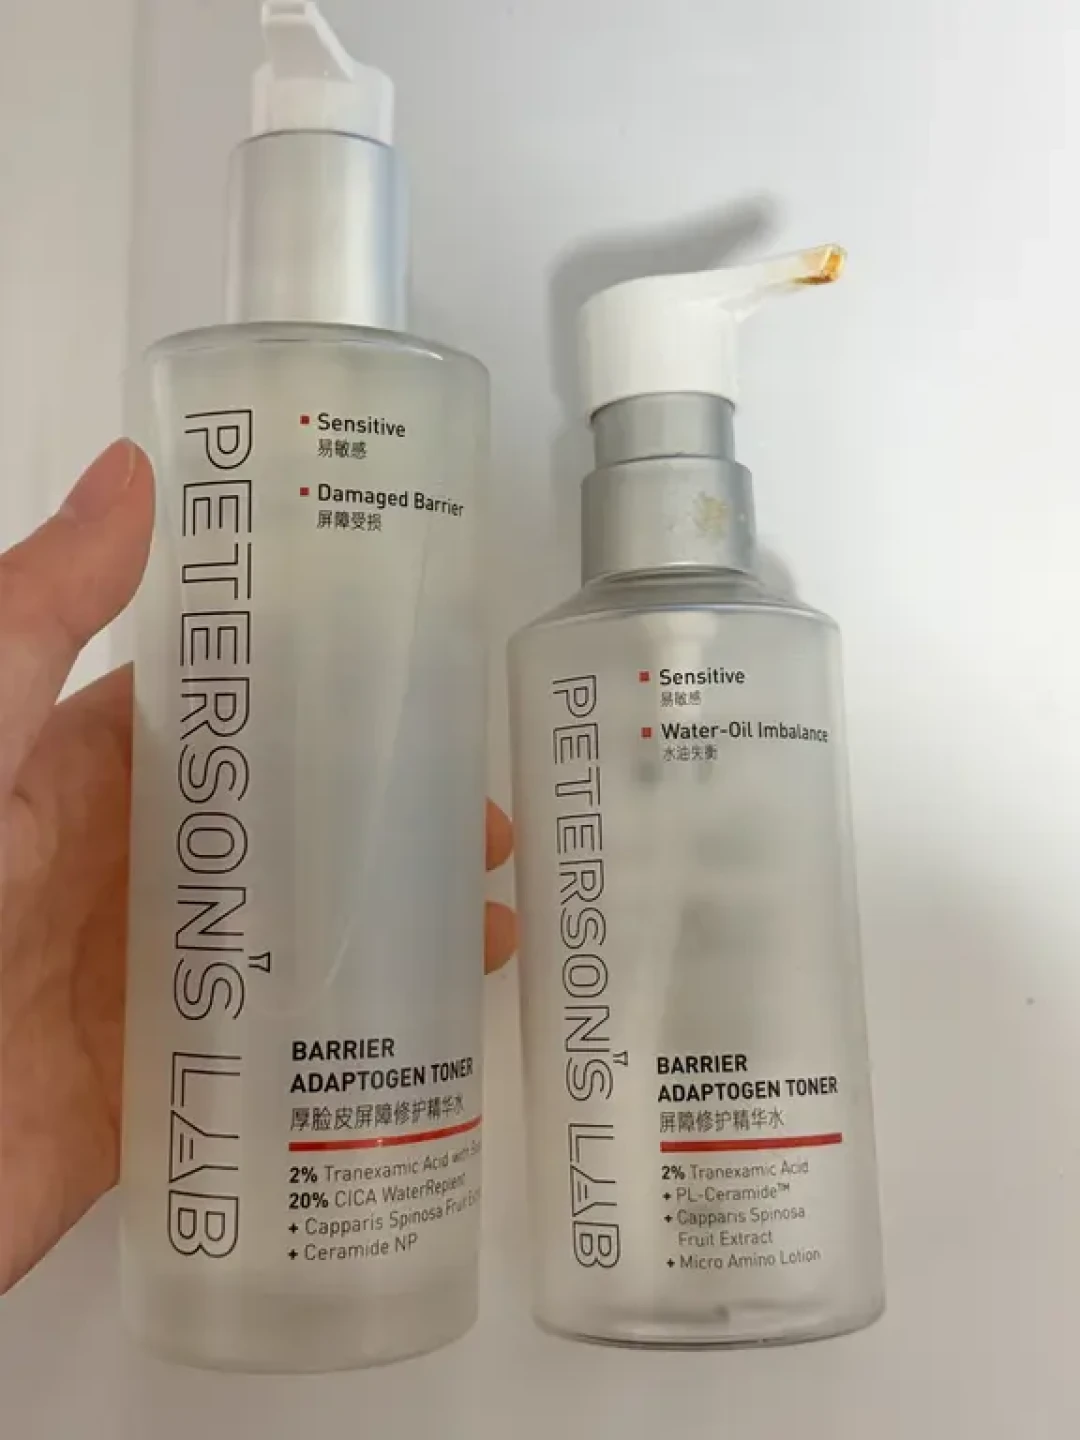
慢,不代表小。第三方电商监测数据显示:2022到2024年,毕生之研年销一直卡在2.8亿-2.9亿原地踏步;2025年突然跳到6.13亿(另有四平台合计口径为7.45亿);2026年前8个月已经做到5.84亿——月均同比涨35%,全年冲10亿是有数据支撑的。今年7月,它在淘系美容护肤增速榜排第四,增速90.9%;同月抖音化妆水/爽肤水品牌榜排第八。上游也能印证:原料商珈凯生物的招股书披露,科黛生物是其2023-2025年增速最快的客户,复合增速112.56%。知乎
再看买家的处境,这笔钱为什么"必须花"就清楚了。珀莱雅交出的半年报营收53.75亿元、同比微涨0.24%,归母净利润11.68亿元、同比暴增46.26%,其中相当部分是花知晓并表带来的重估收益,扣非净利润其实是-13.8%。拆开看更扎心:2026年上半年,主品牌珀莱雅营收36.92亿元,同比下降7.19%,这已是该品牌连续第二年下滑。彩棠下滑21.93%;悦芙媞体量只有1.75亿;自孵的实验室牌科瑞肤年销常年在几千万徘徊,财报里从来没敢单独披露过业绩。手里攥着53.73亿货币资金,"双十战略"要求十年进全球前十、每年15%-17%的增速——内生做不到,就只能外延。知乎知乎
一个要买增长,一个被验证了增长但缺渠道缺弹药,19%这笔交易就是在这两条曲线的交点上成交的。业内人士认为,这在短期内对珀莱雅营收、净利润直接贡献有限,更多体现为多品牌矩阵与功效研发协同的远期选项。翻译成人话:珀莱雅赌的是毕生之研能不能把35%的月均增速跑成全年10亿。东方财富网

三、和花知晓对照,这次哪里不一样
社区担心"第二个花知晓",但两个标的的性质差别比想象中大:
花知晓 | 毕生之研 | |
|---|---|---|
资产核心 | 少女系包装、品牌表达、出海流量 | 皮肤学背书、功效验证数据、成分配方库 |
并入后的用法 | 独立运营卖美妆集合店和海外 | 与主品牌200-500元价位带错开,补"皮肤学实验室"生态位 |
被改造的风险点 | 审美主导权——粉丝最怕换设计师 | 研发主导权——成分党最怕换配方 |
花知晓并表后确实"活着",但小红书评论区已经有粉丝吐槽:新品"丑成啥样了"。颜色彩妆的命脉是主创审美,动的空间小、动的代价大。而功效护肤的核心资产是配方、临床数据和原料协同——这恰恰是珀莱雅最想"协同"、也最容易在不动品牌表面的前提下逐步渗透的部分。它的专利和研发团队已经在为集团内多条线服务,今年还密集开了PROYAMED、PROYAMEN等新线。小红书
所以对普通用户,真正的判断是:短期(双11前)配方和价格大概率不动——19%的少数股权没有话事权,创始团队利益和复购绑定,这时候改配方涨价是最蠢的选择。中期风险不在"变坏",在"变挤"——赵露思在7月9日被官宣为毕生之研洁面全球代言人。9月的孔雀石洁颜礼盒粉丝秒空,丝芙兰上了厚脸皮水,线下百货开始发限定小卡。流量动作越密,越说明品牌在按"被大集团孵化"的节奏走,价格体系向主品牌大促节奏看齐只是时间问题。微博
四、双11前,不同人怎么办
毕生之研老用户(厚脸皮水、五环、55洁面的复购党):不用为这条新闻做任何决定。该蹲蹲,该囤囤——今年它自己增速90%,大促资源位只会多不会少。但一条泼冷水的提醒:5月有测评号质疑它直播间"厚脸皮多肽屏障修护乳"功效宣传的数据试验周期问题——“28天的功效,7天的试验”,至今没有正面回应。把功效宣传当参考、别当医嘱,跟珀莱雅不珀莱雅没关系,入股前就该这么买。知乎

观望想入坑的敏皮/油痘肌:入股反而是个利好信号——国货一哥用真金白银+第三方增速数据(珈凯招股书那条112.56%)替你筛过一遍供应链和复购了。入门优先选被验证时间最长的单品:厚脸皮水3.0接受了老爸评测召集的70余名志愿者高浓度刷酸后连续14天使用的实测。央视网今年4月也去实验室做过探访,这类"敢拉去验证"的产品,比礼盒和联名的确定性强。知乎
珀莱雅主品牌用户:记住一个克单价逻辑——矩阵里的品牌互相错开价位带(主牌200-500、悦芙媞50-200、毕生之研百元档为主),双11跨店凑单时,你凑的可能是同一个老板的三个牌子,但它们的配方体系不会共享,别指望"买了珀莱雅等于便宜版毕生之研"。
真正要盯的三个信号,出现任何一个,前面"短期不动"的判断作废:①珀莱雅海南再次受让科黛老股(花知晓剧本第二幕);②毕生之研核心单品备案配方变更;③官方旗舰店日销价明显向主品牌大促价靠拢。前两个看工商和药监局备案,第三个你双11期间自然会刷到。
施诺当年把"成分浓度"印在瓶身上,赌的是消费者变聪明。珀莱雅这次只买了19%,赌的是消费者分不清"入股"和"收购"。好在现在分得清的人,越来越多了。














