九月中旬的卡圈,最统一的画面是:还完款的第二天,额度短信先到了。
一位持卡六年的广发老用户在小红书发帖(9月16日):早上睁眼刚还完款,短信就来了,信佣卡额度从3.8万直接砍到2.6万。评论区有人接话"我之前3万降到3千,果断注销了",另一个人报了自己的数字:"我从53000降到25000,无比恶心,我还从没逾期过。“几乎同一时间,另一位广发用户发帖说被"没有一点提示直接降额了”,近乎腰斩。小红书
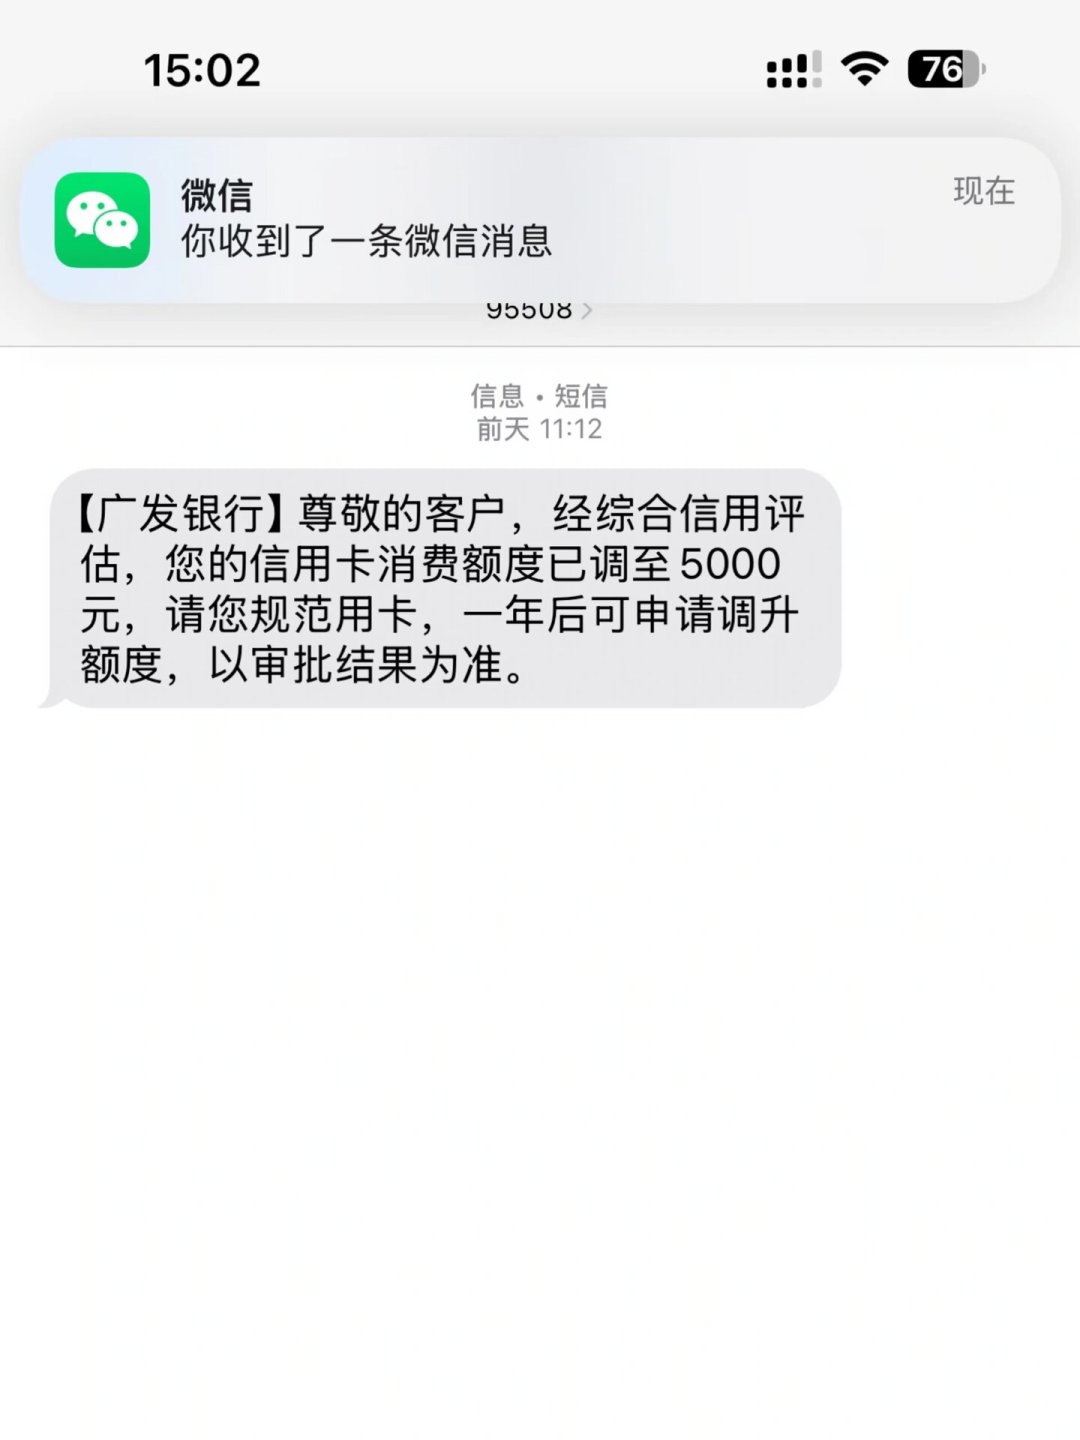
最扎心的一单在微博(9月14日):一位自称月饼经营者的持卡人投诉,还款完成后,广发银行信用卡中心在未通过任何电话、短信或其他方式通知的情况下,直接将他的消费额度由29000元降至14500元。他说中秋进货靠这张卡的额度周转,几批货接不了,估算损失不低于五万,与客服沟通12天无果后转向12378投诉。微博
很多广发卡友的第一反应是"银行针对我"。但对完小红书、微博、知乎三个平台的十几个个案和这批官方数据,我更想先劝你把情绪放一放:这轮降额大概率不是针对你,而是整个行业在收表,广发只是收得最不留情面的那家。先把下面这三笔账理清,再决定打不打投诉电话。
第一笔账:先看清你挨的是哪一种降额
翻下来,九月的"还了就降"其实分四种,对应完全不同的解法:
第一种,风控触发型。 信用卡博主圈9月初把多家银行这波收紧的表现归纳为三种:还款后立即降额、收到短信通知后直接降额、直接调整最低还款比例,原因主要是非真实消费的刷卡行为、征信逾期、外部资信。具体到你"从没逾期"却被降:自认干净的用卡,在银行模型里未必干净。你如果常年账单还完当天又刷到接近满额,这就是"依赖信贷周转"的信号——你的还款动作不是加分项,是"这个月终于刷满了"的确认键。机制层面各家都是黑箱,广发没对这波降额出过任何公开说明,以上是能站得住的解释边界:降额触发的是存量客户定期重评,还款完成往往只是重评通过的时点巧合,不是原因本身。知乎
第二种,行业缩表型。 这一种跟你用卡习不习惯关系不大。央行《2026年第二季度支付体系运行总体情况》9月8日由中国新闻网发布:截至二季度末,全国信用卡和借贷合一卡共6.77亿张,较一季度末的6.87亿张减少约1000万张,而这一数据在2022年三季度末为8.07亿张。资产端同步收:中信银行9月17日披露的中报显示,信用卡贷款余额4538.51亿元,较上年末减少92.40亿元;据Wind不完全统计,42家上市银行里33家披露了信用卡透支余额,上半年普遍回落。银行一边靠财政贴息拉真实消费分期——今年1月信用卡账单分期被纳入贴息范围,8月又扩到专项分期、消费分期、预借现金分期等各类业务——一边压缩"说不清用途"的存量授信。两头一起收,额度就是被收的那个东西。中国新闻网知乎知乎
第三种,产品清退的余波。 广发今年在砍产品线上毫不手软:5月20日公告停发携程联名卡及去哪儿联名卡等系列卡产品。9月4日又公告,由于业务调整,自2026年10月20日起停止发行广发Visa外币国际卡世界杯版、常规版两款卡片,到期续卡换成黑曜版。中间还有8月28日华润通联名卡的"新一期活动"公告,全文不提新增发行,被卡圈解读为退市前兆。产品线收着,额度池同样在收,卡还在、权益变了、额度降了,是一件事的三面。知乎知乎
第四种,休眠卡主动回收。 长期低额或不用卡的额度被下调甚至"归零式"调整,这种最没必要折腾。
判断方法很朴素:先回忆自己近6个月有没有"刷满—还清—再刷满"的循环。有,基本是一号;干干净净没有,但同月名下其他银行信用卡也在降,是二号。
第二笔账:想恢复,正确路径和交智商税的边界
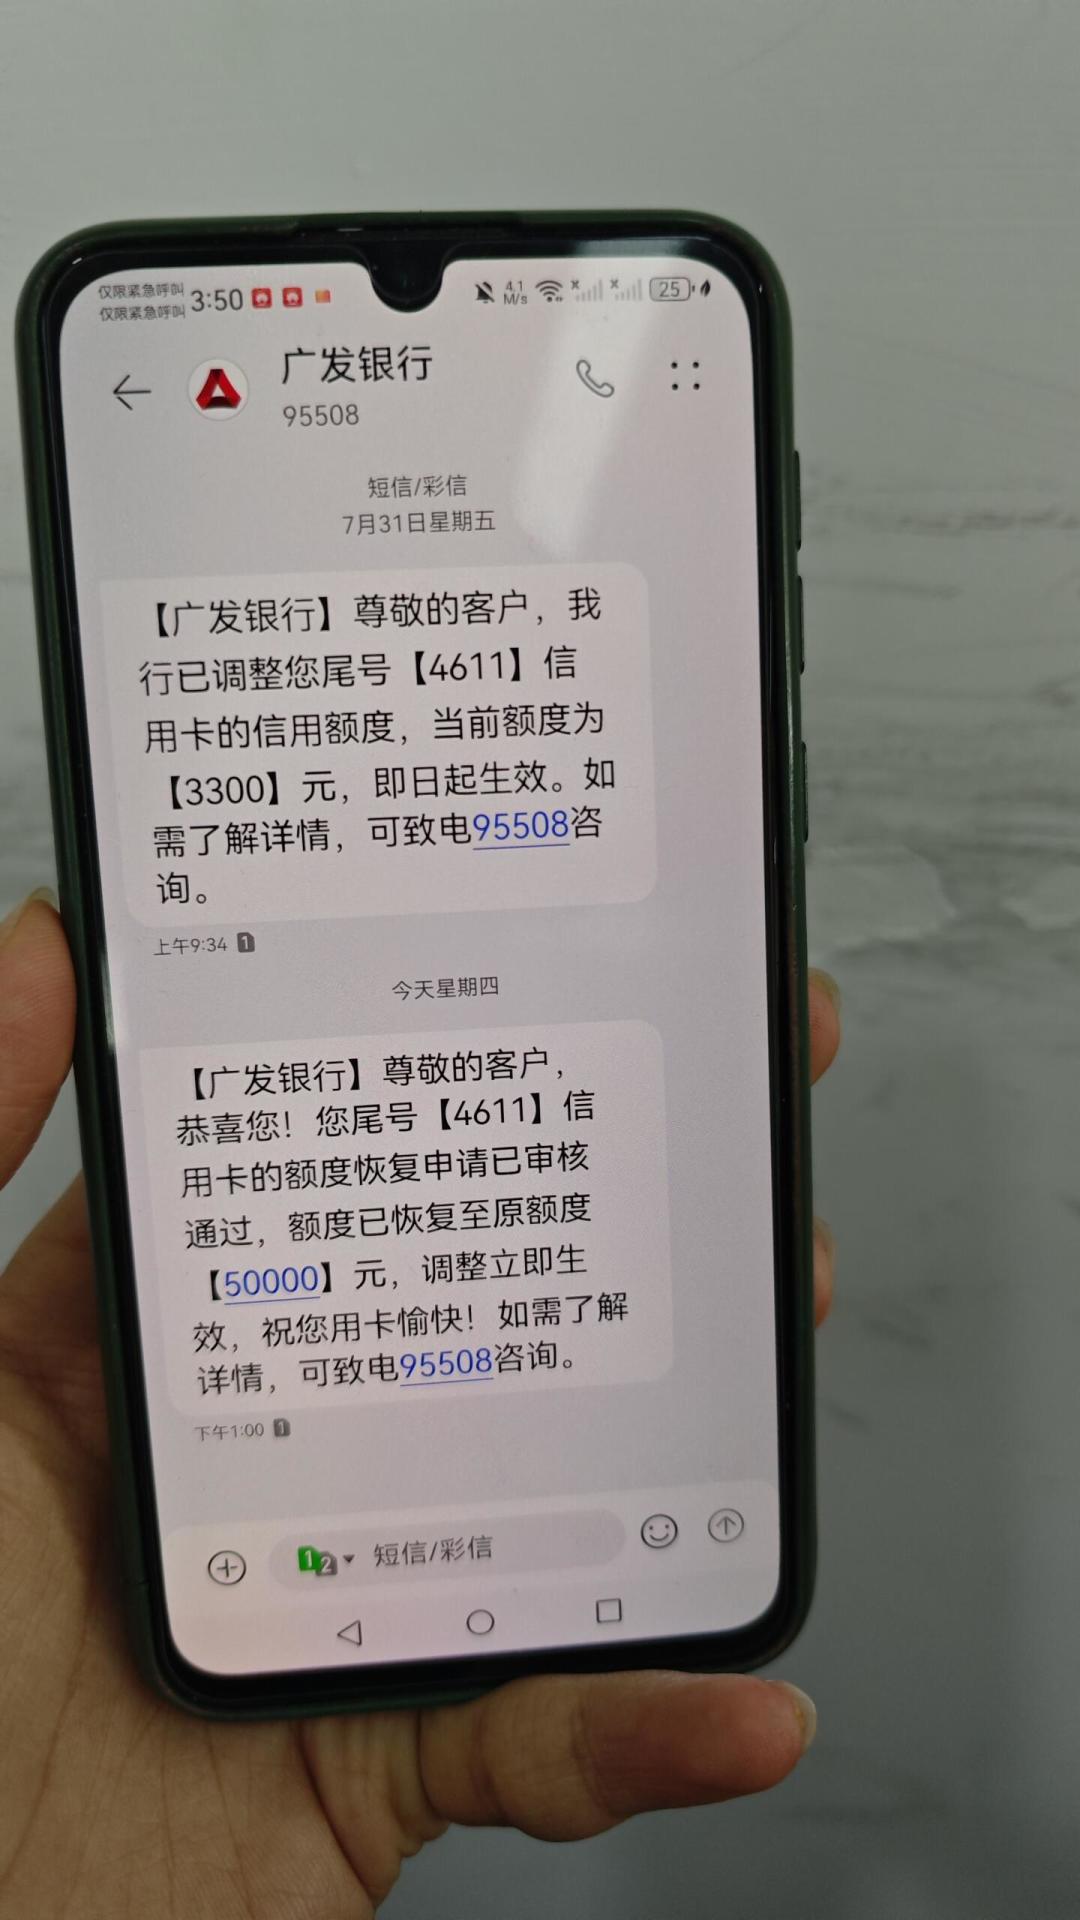
个案里真恢复成功的例子有:一位广发卡友晒出95508的两条短信对照,先被降到3300元,申请之后收到"额度恢复申请已审核通过,额度已恢复至原额度50000元"。但2024年12月那张流传很广的广发降额帖泼了冷水:第一次投诉后答复是额度确实没法恢复,第二次变成"没法恢复,补偿200元的还款卷"。也就是说,恢复额度的合理预期是"争取重评机会",不是"回到从前"。小红书小红书
月饼经营者那条投诉帖里留的取证和升级路径,是普通用户能复用的模板:降额前后截图、还款凭证先存好;打95508别只发泄情绪,明确要求对方给出降额依据和书面说明,通话留痕;沟通无果再去12378和金融消费者保护服务平台投诉,把诉求从"恢复额度"写成"未及时告知额度调整、造成实际损失"——他引的依据是《商业银行信用卡业务监督管理办法》里"发卡银行调整授信额度应当及时将调整信息通知持卡人"这一条,具体条号以你手头的正式发布文本为准,但"该通知没通知"确实是监管投诉里站得住的抓手。
要避开的坑,证据就在小红书评论区:8月26日一篇"广发降额恢复踩坑"笔记说,自己病急乱投医,到处打听所谓的内部渠道、修复偏方,不仅没改善,卡片状态更糟。这条笔记的评论区,十几个问"怎么恢复"的回复清一色是"私信我"。所谓"内部渠道"“额度修复偏方”,全是从焦虑卡友身上引流收费的灰产,跟之前"退息中介抽走退款一半"是同一门生意。没有哪条正规路径需要你付费给个人。小红书
第三笔账:销卡之前,想清楚征信和现金流这两件事
“你降我额,我立马销卡”——这种帖子下面顶得最高,但也最亏。降额本身不是逾期,征信报告不会记你一笔"黑点",真正受影响的是两件事:一是你的总授信额度缩水后,同样负债下使用率飙升,之后办房贷、车贷、新卡的机构都看得到;二是广发这类老户销卡后重新申请的难度,卡圈公认是偏严的一档,"销卡一时爽、再办火葬场"不是段子。
所以我的建议按人群拆:
把信用卡当进货周转、双月账单跳板用的个体经营者:立刻把资金计划从"等恢复"改成"找备份"。别指望小几千的额度,国庆中秋双节前给自己留出现金流冗余,别在旺季把命押在一张卡的额度上——月饼老板那张29000降到14500的截图就是代价。
正常消费、从不逾期的长期老户:降额后先自查近半年账单的"贴额度"模式,改成留三成余量、用满3个月再申请重评;同时去拉一份个人征信,确认有没有外部资信触发项。
纯休眠、或者权益早砍完懒得用的卡:可以销,但走"降级保级"的折中——先打95508问能不能调成低权益卡种,保留持卡年限,再决定去留。
最后说一句筛选层面看到的杂音:九月这波"降额"帖里,"××不要搞我啊!关键时刻你给我降了?“同一段文案,在工商、中信、光大、平安几个版本的帖子下一字不差地轮着出现——比如这条中信版的原话是"真的太猝不及防了,一觉醒来发现自己的中信信用卡被大额降额,完全没有任何预兆”。这是引流的内容农场,不是真实卡友;"有人降到8元"这种惊悚数字目前只有评论区转述、没有任何人晒出截图。看降额新闻,先把这两个筛子过一遍,再决定要不要焦虑。小红书
真正该盯的信号是这些:广发会不会就这波存量额度调整出任何官方说明;分期息费明示要求落地后,各行的额度策略会不会从"一刀切"转成"精细化";以及10月20日Visa外币卡停发正式执行时,已持卡用户的补卡换卡通道是否顺畅。这三件有动静,值得回来这篇接着对账。