2025年中国充电设施迎来质变,总量突破2000万,车找桩更易。核心转向充电效率提升与市场格局重塑,揭示了行业从“有”到“快”的深刻转型,为理解电动汽车生态提供关键视角。
 智能速览
全国充电枪总量首破2000万,私桩占比超76%。
公桩平均功率提升33%,大功率快充成主流。
桩车增量比降至1:1.9,充电便利性显著增强。
市场集中度下降,TOP5运营商份额缩减至61.1%。
国家队充电桩数量停滞,但公益属性作用突出。
 精华内容
充电网络不再仅是数量扩张,更在技术、效率与结构上经历了深刻变革,重塑了整个行业生态。
数量跨越
2025年充电设施总量达2009.2万个,净增727.4万个,增幅56.8%。从1000万到2000万仅用18个月,增速呈几何级跃升。
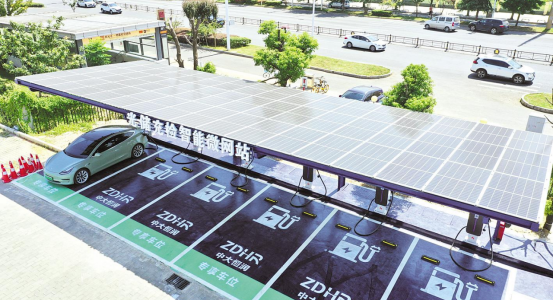
私人充电桩成为增长主力,保有量1537.5万个,同比增长82%,占比提升至76.5%。公共充电桩也扭转颓势,保有量达471.7万个,增幅31.8%。
效率革命
充电效率实现质的飞跃。2025年公共充电桩平均功率达46.53千瓦,同比提升33%,大功率(>250kW)充电枪已超20万个。
华为数字能源、特锐德等企业主导了这一升级,推动“充电10分钟、续航400公里”成为现实,标志着行业痛点从“有无”彻底转向“快慢”。
格局重塑
市场集中度显著下降,竞争格局趋于多元。2025年TOP5运营商份额降至61.1%,较上年下滑4.3个百分点。
这背后是中小型运营商的崛起和主机厂自建网络加速,共同推动了市场从寡头向多强并存演进。
角色分化
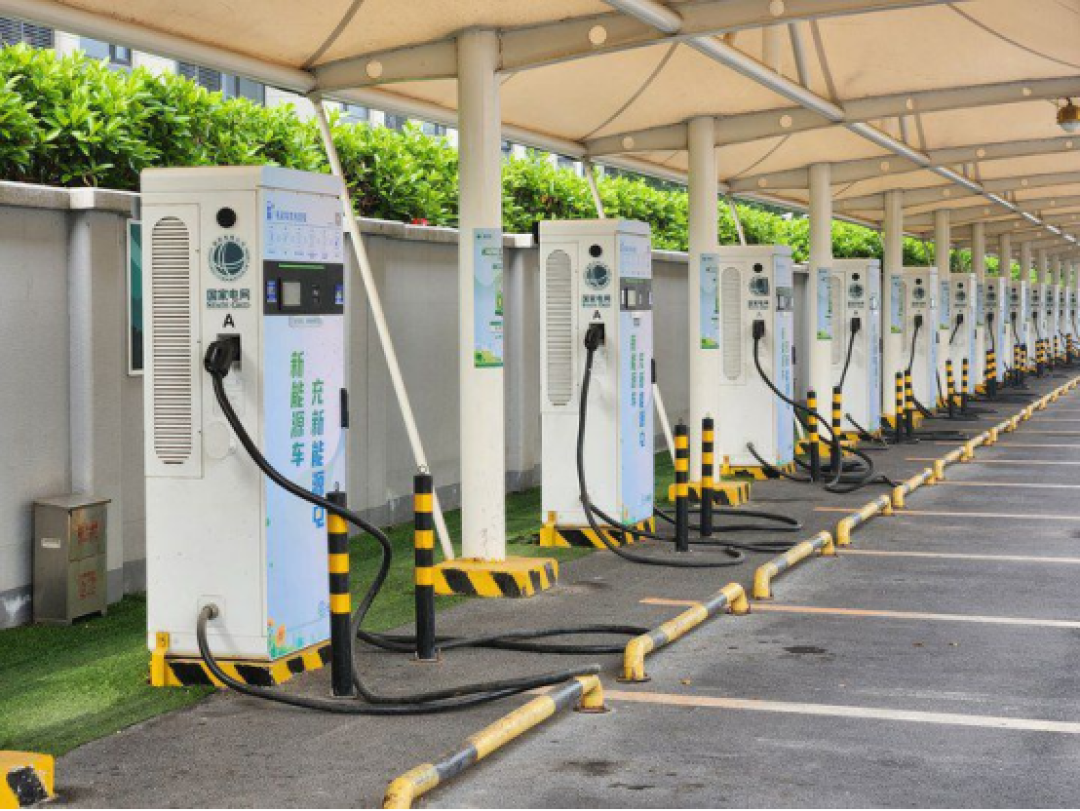
国家队运营商数量停滞,国家电网与南方电网市占率被稀释,但其“压舱石”作用依旧关键,在高速、偏远地区等公益场景弥补了市场空缺。
另一方面,私人桩的爆发式增长使桩车增量比降至1:1.9,为新能源汽车普及奠定了坚实基础。
整体看,中国充电网络正经历从规模到质量的深刻转型,技术与模式创新不断涌现。未来,随着竞争加剧,用户将享受到更高效、多元的服务,充电体验会如何进一步革新?