8月24日傍晚财报发出后的这一周,零跑订车群里同步流传着两张截图。一张是官方战报口径:“连续三个半年度盈利、营收创同期历史新高”。另一张是自媒体标题的节选:“50亿利润梦,砍了四成”。两张截图撞在一起,就把一个很现实的问题砸到了下订与否的人面前——一家被说"战报"、又被说"要倒"的公司,我这几万到十几万,到底安不安全?微博知乎
先说清楚:这不是股评,是买车人的体检报告。这份财报里真正跟你有关的,是下面三组数。
第一组:2.1亿利润是真的,"卖车亏钱"是另一回事
官方口径摆在这里:上半年交付356,487台,同比增长60.8%,位居新势力销量榜首。收入381.1亿元、同比增长57.2%,归母净利润2.1亿元,相比上年同期的0.3亿元大幅提升。知乎36氪
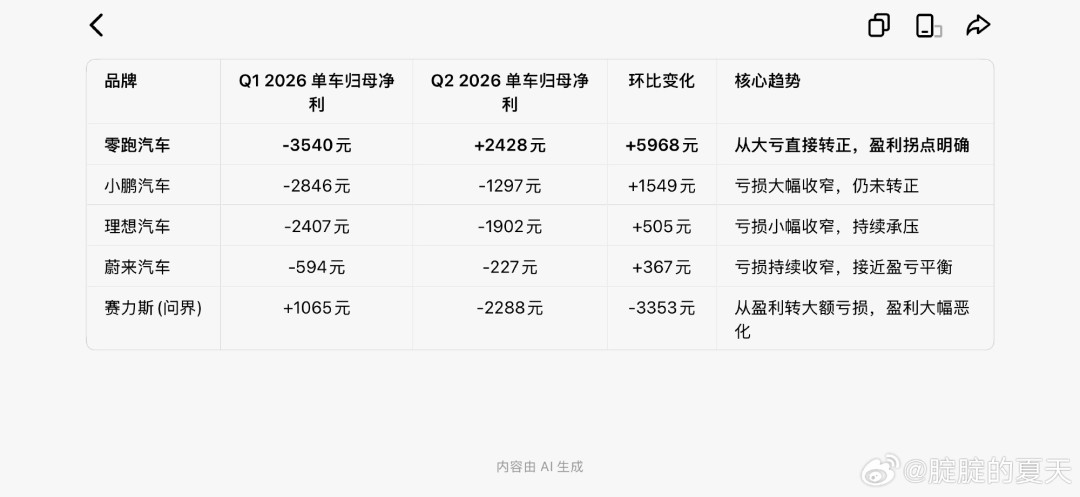
拆季度看更有戏剧性:Q2净利润达到6亿元,减去一季度亏掉的3.9亿元,才有了上半年这2.1亿。把2.1亿除以35.65万台,单车账面净利不到600元——一台十万级的车,利润不够一顿像样的聚餐。36氪
但真正扎眼的是8月25日晚电话会上的两个口径:全年净利润指引从年初的50亿元下调至30亿元左右,CFO李腾飞原话是实现原目标"确实难度非常大"。36氪
另一个口径是利润的成色:管理层确认,全年整体毛利率指引13%至14%,整车销售毛利率只有10%至11%。而在上半年,碳积分收入约8-9亿元、其中二季度约5亿元——同期归母净利才2.1亿。于是市场做了道减法:剔除碳积分收入后,整车主营被认为存在较大亏损,测算区间约6-7亿元——"卖车在亏钱"的说法就是这么来的。36氪知乎知乎
请注意证据等级:碳积分和毛利率是公司自己在电话会上说的,"扣掉就亏"是媒体测算,不是公司披露的报表科目。所以你能确定的是两件事——零跑卖车确实只赚贴地价的薄利,但也远没到"每卖一台贴一台"的程度。毛利率的走向同样是一半坏一半好:上半年综合11.7%、同比掉了2.4个百分点,好在二季度单季已从一季度的9.4%回升到了12.6%。36氪
第二组:385.9亿现金对471亿应付,"倒闭论"和"弹药论"各对一半
"怕它倒"的人,先看这张同窗口对比表:上半年末现金储备,理想875亿、赛力斯731亿、蔚来567亿、小鹏405亿、零跑386亿;研发投入,理想55亿、小鹏58亿、零跑23亿。36氪
零跑垫底,但垫底的绝对值依然厚:现金及等价物385.9亿元,借款仅23.9亿元,净现金超过360亿元。按"会不会活不下去"这个标准,答案很干脆:不会,至少这份报表支撑不了"快倒了"的剧本。知乎
不过"弹药充足"的另一面有真实的压力:经营现金流从28.6亿降到21.7亿,自由现金流从8.6亿跌到1.4亿——销量涨六成,账上留下的真金反而少了。知乎
存货的变化更能说明它在赌什么:从2025年末的约45.5亿,直接翻倍至约92.7亿,管理层解释为新品与出口的前置备货。但同一时间,贸易应付款项及应付票据从331亿增至约471亿——上游供应商在替它垫资,这也是"现金厚"的来源之一。知乎
还有一笔没落地的外部输血:67.44亿内资股定增,6月3日收到证监会四问后,至今没有公开披露正式回复文件。一句话:零跑的死不了是现金给的,零跑的利润薄也是商业模式给的,两件事同时为真。知乎
第三组:销量第一、市值垫底,9月16日的发布会是在还这笔"叙事债"
财报发布当天的8月24日,市场先投了票:零跑市值608亿港元,同期蔚来886亿、小鹏913.6亿、理想1014亿——销量冠军,市值垫底。36氪
而业绩的另一头,理想二季度净亏17.05亿元、小鹏二季度净亏13.4亿元:亏着钱的两家,市值比赚钱的高出六到八成。知乎
朱江明近来的公开说法是:当前五六百亿的市值被严重低估,电池、电驱、电子电气架构和整车四块业务,每一块单独拿出来都值500亿至1000亿元,零跑至少应该值2000亿。36氪
他同时承认,创始人过去一年已经掏出约19亿港元增持自家股票护盘。创始人都要用自有资金证明信心,本身就说明定价逻辑已经切换:从看销量增速,改成看利润质量。知乎
市场不肯给溢价的点也很具体:智驾叙事。小鹏有自研芯片和第二代VLA,理想有马赫VLA加自研芯片,蔚来神玑芯片已量产并完成大额融资;而零跑长期走跟随策略,能讲的只剩65%自研自制、18座零部件工厂、88%架构通用化率的降本账。所以9月16日技术日在财报语境里就不是普通发布会——它是零跑第一次主动向"科技溢价"要估值。官方的预告口径是:从整车、电子、电池、电驱四大产品线,一次讲透核心亮点。微博
9月12日放出的媒体一镜到底实测视频里,朱江明的原话是:大家反馈都很惊喜,甚至超出预期。对比7月30日收盘,整个财报月零跑股价跌了近一成——这场发布会,就是估值的第二只靴子。哔哩哔哩知乎
落到你的订单上:四件事各归各位
你手里的"终身质保"该不该信? 官方今年确实在把终身质保当权益推:A05上市公告的原话是"限时上市权益,及2年0息与多项终身质保"。保有160万台也没出过大规模召回,这是事实侧。但权益的适用范围、首任车主界定、电池衰减阈值、易损件清单,以你合同里那一页为准——进店别问"是不是终身质保",逐项问"哪些终身、哪些不保"。微博
你在决赛圈等不等9月16日? 如果你纠结的就是"智驾版值不值得加钱",那值得等发布会看两点:世界模型智驾是否公布OTA排期到老C系列(你的车在第几层,比发布会讲什么更重要)、是否官宣下放到A/B系列哪个价位。听完再动订单不迟。
你看的是清库车/运损车? 财报解释不了门店折扣,但存货翻倍92.7亿可以——上新季前老款集中出清是必然动作,价格和质保转移条款都谈清楚再签。
你顺手关心股票? 那别盯发布会PPT,盯11月三季报的三个数:整车毛利率是否真回到13%-14%、碳积分单价是否继续下滑、应付与存货的剪刀差有没有收窄。月销上,要看的也不是十万,而是能不能连续站上12.2万——要完成105万辆的年度目标,最后四个月每月至少要卖12.23万辆。知乎
这份财报既不是战报,也不是判决书。不到600元的单车利润说明"以成本定价"这条路走得通但走得险,385.9亿现金说明它离"倒下"两个字还很远,而608对1014亿的市值对比说明:公司的前程写在四季度的交付表里,你的质保写在合同里。先把合同里的事办完,再操心它的前程。