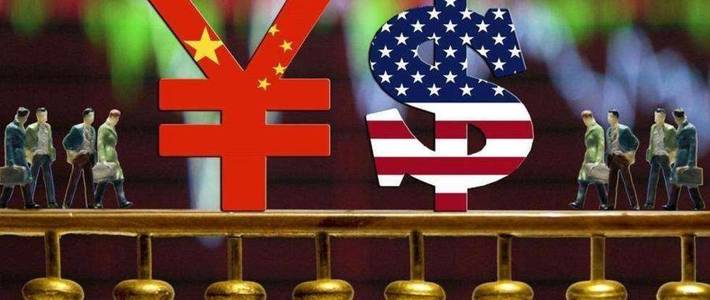
存款利率跌破1%人民币却升破6.70,旧利差逻辑失效顺差才是真底气
09-22 22:24
精选参考来源

凯文思考 2026-09-18
来自新浪微博
五哥滚雪球 2026-09-19
来自新浪微博来源
精选参考来源
1. #人民币升破6.7# 今天汇市传来大消息——在岸、离岸人民币对美元双双升破6.7关口,创下2023年1月以来新高。几个关键数据值得留意:· 人民币对美元中间价报6.7521,调升59个基点,已经连升8个交易日,是2023年以来最长连涨纪录· 在岸人民币盘中最低触及6.6995,离岸最低6.6953· 年内人民币对美元累计升值超4.1%有意思的是,美联储前两天刚全票加息,中美利差扩至320个基点,按老逻辑人民币应该承压才对。但这次旧逻辑失效了——贸易顺差带来的结汇需求、企业“越涨越结”的正反馈循环,再加上境外资金持续增持人民币资产,硬是把人民币推了上去。对普通人来说:留学、旅游、海淘换汇更划算了,换1万美元比去年低点能省好几千。但手里攥着美元存款的,可能就要面临汇兑损失了。出口企业尤其是劳动密集型行业,利润空间被进一步压缩。专家提醒,双向波动是常态,别赌单边行情。你觉得这轮升值还能持续多久?#人民币汇率##财经热点##微博AI创作季#

新浪微博 2026-09-18 00:00:00
2. 9月17日凌晨,美联储时隔三年重新加息25个基点,联邦基金利率推到了3.75%-4.00%。美元指数应声走强突破100,10年期美债收益率一度摸到5%。按教科书逻辑,新兴市场货币这时候应该集体承压。日元确实又被锤了一轮,欧元也不好看。但人民币偏偏不按剧本走,在岸和离岸一度都升破了6.70,创下2023年1月以来的新高。这个现象让不少人困惑。中美利差摆在那,国内经济也谈不上多景气,8月新增人民币贷款只有区区600亿,过往同期能到六千亿的水平。内需不振、信贷疲软、房地产还在慢慢消化库存,怎么看都不像一个货币应该走强的基本面。问题是,汇率这东西从来就不完全由基本面决定。它有时候更像一道供需算术题:市场上的美元,是卖的多还是买的多?所以我们首先要看贸易数据。8月中国出口4014亿美元,同比暴增25%。里面最亮眼的是芯片和AI相关产品,集成电路出口直接翻了一倍多,增幅接近130%,汽车出口增了43%。全球AI基础设施建设正在拉动整个亚洲供应链疯狂出货,中国作为核心制造节点,虽说最高端吃不到,但是中腰部份额吃到的也不少。前8个月贸易顺差累计8060亿美元,按这个速度全年大概率要超过去年1.2万亿美元的历史纪录。这意味着每个月有天量的美元从海外流入。出口企业收到的是美元,但发工资、交税、采购原材料用的是人民币,这些美元迟早要换成人民币,问题只在于什么时候换。过去几年人民币走弱的时候,很多企业选择把美元攥在手里不结汇。2023年人民币被打到7.3附近,持有美元看起来很划算,利差能赚,汇率方向也对。但风水轮流转,人民币从7.3一路升到6.7,这些企业手里的美元账面已经亏了将近8个点的汇兑损失。更要命的是,如果继续扛着不结汇,万一人民币接着升呢?这个心理压力是很大的。2023年末英国《金融时报》估算过,中国企业和个人手中未结汇的美元风险敝口大约在2.5到3万亿之间。哪怕只释放一部分,对外汇市场的冲击都不容小觑。这就形成了一个正反馈循环:人民币越升值,持有美元的企业越焦虑,越倾向于集中结汇,而集中结汇本身又进一步推高人民币。说得直白点,踩踏效应的种子已经埋下了,就看什么时候触发。同时,人民币的汇率机制也很奇葩的。它既不是盯住美元的固定汇率,也不是完全放开的自由浮动,而是”有管理的浮动”。央行每天公布中间价,相当于画一个锚。9月18日中间价定在6.7521,明显比市场即期价格要弱。这说明监管层并不想让升值失控,允许市场力量推动,同时控制速度,一直是这样的操作思路。但是,要说但是了。值得注意的是,市场自身的力量正变得越来越强势。中间价故意偏弱,即期汇率照样往强的方向走。这意味着买入人民币的需求已经大到了央行的刹车也只能减速、不能逆转的程度。人民币正在越来越多地按照自身的供求逻辑定价,而不再被动跟着美元走。这个变化比汇率数字本身更值得关注。从美国的角度看,这个局面其实挺尴尬的。加息本来应该吸引全球资本回流美国,推高美元,给其他经济体施压。2022-2023那一轮确实做到了。但这次同样的药方不太灵了。原因其实也不复杂:美国自己的贸易逆差太大。8月中国对美出口425亿美元,顺差扩到了292亿,是特朗普第二任期以来最大的单月数字。一边加息收紧流动性,一边又大量进口中国商品,钱从这头流出去,那头收不回来,美元对人民币实际上缺乏持续走强的供需基础。更深一层的问题是美国的债务结构。联邦政府债务已经突破40万亿美元,而利率还在上行通道里。长期国债拍卖一直不算理想,财政部大量依赖短期国债周转,利息支出随着利率走高在快速膨涨。2023年耶伦亲自跑北京,表面谈双边关系,不少分析人士认为实际上是在试探中方对美债的态度和配合意愿。现在利率比那时候还高,这个窟窿只会更大。说说对普通人的影响吧。汇率从7.2变成6.7,兑换1万美元少花约5000块。出国旅游、留学、海淘,都是直接省钱。反过来说,之前在高位换了美元做定期存款的那波人就比较难受了,就算美元存款利率还行,折算回人民币账面已经亏了不少。除非打算长期在海外消费,否则这笔账怎么算都不划算。前两年银行抢着推美元存款产品、5年定期的那一波,现在回头看大概率是一个坑。不过也别光看好的一面。人民币升值对出口企业的利润侵蚀非常现实。制造业成本端人民币计价,收入端美元计价,汇率每升一个百分点,利润就被吃掉一块。据说,只是据说啊,不保真的。人民币这才升值5%,一下给比亚迪干亏40亿,净利润跌超20%,搞得迪子员工利润奖都停发了。外汇管理部门最近专门要求银行加强出口企业的汇率套保服务,这本身就说明压力已经到了需要政策介入的地步。如果年底年报出来汇兑损失大面积暴露,连锁反应会传到就业和消费端,那就不是汇率问题了,是实体经济问题。所以这轮人民币升值,其实是一个很拧巴的故事。外面看着数据漂亮,34383亿美元外储、全球第一贸易顺差、出口增速两位数。但里子不算硬。国内信贷需求起不来、消费恢复慢、地产还没见底,这些短板决定了人民币并不具备长期大幅单边升值的根基。一个真正健康的升值应该来自生产率和产业竞争力的系统性提升,光靠贸易顺差堆出来的强势是有天花板的。接下来几个月会比较微妙。美联储点阵图显示年内可能还加一次,CME交易员已经把10月再次加息的概率定到了55%以上。中东地缘局势把布伦特油价推到105美元上方,全球通胀压力不减反增。人民币能不能继续走出独立行情,取决于两件事:出口引擎能不能扛住全球需求波动,以及国内经济能不能给汇率一个更坚实的底。6.7肯定不是终点,但升值的路上也远远谈不上一马平川,中国从央行到外贸企业也不希望升的那么快,所以人民币升值这个事,不值得看得那么重。里子毕竟比面子重要,稳住,以尽可能慢的节奏稳步升值,才是最好的趋势。
新浪微博 2026-09-19 00:00:00
3. #人民币升破6.7# 美元加息,利率已经到了4个点了,比我们的利率高了快3个点,这会导致国内资金想往外跑,你想啊, 把人民币换成美元,存在美国或香港的银行里,吃利息多爽?但汇率就是打破这种梦想的工具,人民币升值后,美元兑换成人民币的数量就少了,你吃的那点利息差,很容易就被人民币升值抵消掉,这就是汇率的作用。人民币持续升值,还有利于外资进入中国,对股市是个利好。
新浪微博 2026-09-18 00:00:00
4. 以下是与微博智搜关于#为什么美元加息 人民币还能涨#人民币在美元加息周期中升值,标志着汇率定价权已从单一的“中美利差”转向“国际收支 + 资产配置 + 货币信用”的综合博弈。强大的贸易顺差提供了基础支撑,而全球资本对人民币资产的重新定价和对美元信用风险的担忧,则推动了汇率的逆势上行。 为什么美元加息 人民币还能涨
新浪微博 2026-09-18 00:00:00
5. 中美利差持续扩大,人民币逆势升值的反常现象深度解读

今日头条 2026-09-16 00:00:00
6. 美国加息了,中国为什么还在按自己的节奏走
今日头条 2026-09-19 00:00:00
7. 美联储加息,人民币反而升值?这波操作你看懂了吗?
今日头条 2026-09-18 00:00:00
8. 当汇率不随利率
百度 2026-09-16 00:00:00
9. 人民币升破6.70关口,经济学家赵建:升值压力大于贬值压力,央行仍有降息空间
百度 2026-09-18 00:00:00
10. 人民币升破6.7关口!美联储加息背景下走强,背后意味着什么
今日头条 2026-09-18 00:00:00
11. 9月18日,人民币在岸、离岸双双升破6.7,创2023年1月以来新高。 中间价报6.7521,连续调升。 市场价跑到中间价前面,说明升值压力更多来自交易盘,央行在做的是控制斜率,防止预期跑得太快。 美联储刚加息25个基点,美元指数冲高回落,人民币却走强,这个组合已经说明,老框架解释不了新行情。 过去看人民币,先看中美利差,利差倒挂,资金外流,人民币承压,今年这套逻辑弱了。出口持续高增,经常账户顺差,结汇需求释放,贸易项成了更重要的定价锚。 中信证券明明讲得直接,人民币定价锚转向贸易项,利差影响相对弱化。 东方金诚王青也指出,外部经贸环境稳定、出口高增、国内经济稳中有进,给汇率提供了内在支撑。跨境资金流动又有宏观审慎和微观监管两道框架,美联储加息的冲击不必高估。 中间价连续向偏强方向调整,逆周期因子让升值更平滑,央行希望人民币稳中偏强,不愿意看到单边急涨。 高盛最近也提出人民币渐进升值论,说人民币低估约20%,每年升3%到5%,2028年底到6.0,2031年底到5.5。 但显然这个论调并不足以全信,均衡汇率测不准,不同模型差距很大,2015年汇改后,美元兑人民币年度汇率最低6.45,最高7.2,波动超过11%。2025年年度均值7.19,到2028年6.0,三年升值约17%,这已经是很夸张的幅度。 把单一模型结果当成政策路标,本身就不严谨。 更麻烦的是,明确的升值趋势会变成套利工具,市场一旦相信每年升3%到5%,结汇会集中,外币负债会置换,热钱会涌入,汇率容易超调,等市场发现均衡汇率不对,反向波动会更大。 高盛说的好处也经不起细看。 升值倒逼制造业提高生产率,这是把萨缪尔森-巴拉萨效应反过来说。生产率上升会推动货币升值,货币升值未必推动生产率上升。 人民币国际化,升值有利于股权融资,不利于债务融资,国际市场未必愿意借一个不断升值的货币。 缩小中美GDP差距,汇率最终要回归市场认可的均衡水平,不能靠硬升。 缓解贸易摩擦,2008年后IMF已有研究,汇率与出口的关联明显下降,全球不平衡的原因很复杂。 因此,高盛研报提供的是叙事,不能当成政策承诺,投资者按它做单边交易亏了,高盛不会补。 而同一天,日本央行加息到1.25%,日元对美元短线下挫到157附近,由此可见,全球资金看的不仅是利率,还有政策可信度、增长前景和融资货币属性。 人民币在这轮全球汇市波动中保持稳中偏强,体现的是相对韧性。 普通投资者最容易犯的错,是把美元高利率当成美元资产高回报,美元存款利率4%,人民币一年升3%,换成人民币后的回报只剩1%左右,再扣买卖价差可能更低;人民币升5%,就是负回报。 连平提醒,押注单一资产风险极大,不要盲目换汇,不要炒作外币资产,要严控美元资产配置比例,通过本外币均衡配置实现自然对冲。 而企业方面,则更该用远期、期权、掉期锁定风险,不要赌方向。未来更常见的是双向波动,弹性增强,中枢稳定,能在这个市场里活下来的,靠的是管理风险,赌方向很难走远。
今日头条 2026-09-18 00:00:00
12. 美元加息,黄金下跌、欧元贬值,人民币却升值!背后真相是什么?
今日头条 2026-09-18 00:00:00
13. 美元加息难阻人民币升值
今日头条 2026-09-18 00:00:00
14. 人民币再破6.7:不是我们要升值,是美元自己的问题兜不住了
今日头条 2026-09-19 00:00:00
15. 汇率走势现罕见背离 人民币何以走出独立强势行情|说商道市
腾讯网 2026-09-18 00:00:00
16. 美联储加息也拦不住人民币!汇率升破 6.7,本轮升值会走到哪里?
今日头条 2026-09-18 00:00:00
17. 美联储加息了,人民币反而升值——这次不一样在哪?
今日头条 2026-09-17 00:00:00
18. 人民币汇率相对美元升值特点 现在美元的年存款利率大约3%,我们国内大约在0.75%。 2025.9月初至2026年9月初,人民币相对美元升值大约6.26%,也就是无论如何,年度持有美元,而不及时结汇,境外持有美元大约会有4%左右的汇兑损失。 本次美元加息0.25个点,而人民币相对美元从7.1升值到6.69536,大约升值0.5个点。 所以,未来持有美元,将不会划算。 考虑到国内就业,出口,产能出清,产业结构调整,人民币大概是可控的缓慢升值趋势。年升值空间,可参考中美利差,预计在年4%-6%的空间。
今日头条 2026-09-19 00:00:00
19. 在岸、离岸人民币双双升破6.7,原因找到了!汇率年内或呈先升后稳,央行明确定调
今日头条 2026-09-18 00:00:00
20. 近期人民币升值的原因

小红书 2026-09-20 00:00:00
21. 升破6.70!人民币创近三年新高,今天起这3件事变便宜了 9月18日上午,离岸人民币兑美元升破6.70关口。 截至发稿,离岸人民币报6.6971,在岸人民币报6.6990,双双创下2023年1月以来的新高。 这意味着,同样是100美元,现在只需要不到670元人民币就能换到。如果把时间拉长,变化更明显:从年初至今,离岸人民币已经升值超过2800个基点。 人民币这一轮走强,不是单一因素推动,而是“美元预期落地 + 结汇旺季 + 日元加息”共同作用的结果。 一、为什么人民币这时大涨? 1. 加息靴子落地,美元利好出尽 北京时间9月17日凌晨,美联储加息25个基点,联邦基金利率升至3.75%—4.00%。 这次加息并不意外,事前CME工具显示概率已经超过92%。当市场提前消化了加息预期,真正落地后,反而出现了“美元回落、人民币回升”的走势。 简单说:前面卖美元、买人民币的资金,重新回来了。 2. 中国外贸韧性仍在,企业结汇形成支撑 9月开始进入传统出口结汇旺季。企业拿到美元货款后,陆续兑换成人民币,会形成持续的买盘。 与此同时,央行明确表示要“发挥市场在汇率形成中的决定性作用,保持人民币汇率在合理均衡水平上基本稳定”。这个表态,本身就稳定了市场预期。 3. 日本加息,间接压低美元整体强势 9月18日,日本央行将基准利率从1.0%上调至1.25%,升至1990年以来最高水平。 日元走强后,部分套息交易被平掉,美元对亚洲货币的整体强势有所减弱。人民币不是孤军作战,而是在亚洲货币反弹中获得了额外支撑。 二、人民币升值,哪些事变便宜了? 1. 海淘、进口商品更便宜 人民币越强,美元计价商品越便宜。 以一款1000美元的海外商品为例: - 年初汇率约7.30:约7300元 - 当前汇率约6.70:约6700元 前后相差约600元。 如果你经常海淘进口母婴、美妆、数码或大件商品,成本会明显下降。不过,具体到手价还要看关税、运费和商家定价。 2. 出境旅游、留学换汇更划算 这是普通家庭最直接的好处。 同样兑换5000美元: - 年初约7.30:约36500元 - 当前约6.70:约33500元 约省3000元。 近期有出境旅游、留学、交学费计划的人,换汇成本确实下降了。尤其是留学家庭,年度学费和生活费的节省会更明显。 3. 进口大宗商品价格承压回落 原油、大豆、铁矿石等商品大多以美元计价。人民币升值后,进口成本会下降,有助于缓解部分输入性通胀压力。 不过,这一点普通人不会立刻感受到。它更多会体现在企业成本、物流费用和部分工业品价格上。 三、别急着高兴,两个风险要盯 风险一:6.70附近可能是阶段性高位 很多交易员认为,人民币继续大幅单边升值的空间有限。 原因有三个: - 结汇旺季过后,买盘可能减弱; - 如果美联储10月或12月再次加息,美元可能反弹; - 全球汇率市场变化很快,突发情绪会扰动人民币。 所以,6.70破了,不代表会一路单边上涨。 风险二:人民币过快升值,可能触发稳定措施 人民币太强势,也会影响出口企业。 出口商品换成美元后再折回人民币,收入会减少;如果企业没有做好汇率对冲,利润会被压缩。 央行副行长陆磊此前已经提到,要“保持人民币汇率在合理均衡水平上基本稳定”。重点不是“升”或“贬”,而是“合理均衡”。 如果人民币短期涨得太快,不排除逆周期调节工具会重新出现。 四、普通人怎么做? 面对人民币升值,普通人不需要复杂操作,记住三条就够了: 第一,有实际用汇需求,可以分批换。 近期要出国、留学、海淘,趁汇率合适换一部分,比赌最低点更稳。 第二,不要加杠杆炒汇。 汇率波动看起来有机会,但普通人既没有信息优势,也没有对冲工具,很容易被反向波动套住。 第三,别把短期升值当成长期趋势。 人民币汇率最终还是由基本面、结汇需求、美元走势和政策态度共同决定。 结语 人民币升破6.70,确实让海淘、出境和留学更划算。但它不是“只涨不跌”的信号,更不是普通人炒汇的邀请函。 对老百姓来说,最稳的态度是: 有真实需求,就择机换一点;没有需求,就别折腾。 汇率从来不是用来“赌”的,而是用来为真实生活和真实需求服务的。 #每日分享一句人生感悟##人民币新规# #人民币新变革# #美元汇率分析# #美元行情# #国际货币汇率# #汇率解读# #美元指数行情# #美元崩跌# #人民币兑换率# #1美元兑换# #人民币历史演变# #国际汇率分析# #美元价格指数# #国庆汇率# #汇率破7# #人民币变迁史#
今日头条 2026-09-18 00:00:00
22. 这次美元加息,人民币为啥不跌反而涨了?传统逻辑上,美元利率高,资金留美元,人民币贬值压力增大。但中国1-8月份出口增长,外贸企业手里攒了大量的美元。出口强劲,贸易顺差大,人民币升值空间就越大,于是,抛美元、换人民币的结汇行为在年底前会集中释放。 另外,美元资金也有信用折价。市场担心美国财政赤字扰动债市,继而扰动国债供给,拥挤的美元仓位就会瞬间崩塌。从上周人民币汇率走势看,这一次央行不是旁观者,而是中间价和逆周期的管理者。 任何一场金融危机的信号是汇率贬值,即便未来几个月会有所波动,但加息落地,人民币非跌反涨,对股市绝对是重大利好,因为汇率升值还有一种可能就是外资需要兑换人民币来购买股票以及其他中国资产。股市上涨预期大于下跌。 #股市分析##股市点评##股票财经##股票交流##股票##股民交流#
今日头条 2026-09-19 00:00:00
23. 人民币升破6.70!薅4%美元定存利率羊毛的人,被汇率上了一课

搜狐 2026-09-20 00:00:00
24. 人民币最近很不可思议:美元再次加息,它没有像过去一样继续迅速贬值;反倒是逆着美元升值趋势,进一步反向升值创阶段新低。 也许这就是趋势的力量。本身人民币这一轮升值一直走在很明显的趋势中,这个趋势已经形成,本身也不容易因为一些偶然事件和外部扰动轻易改变。 到底是什么原因让人民币这样持续升值?总体上应该也是清晰的,美元不可能一直维持那么高的利息,早晚还得大幅降下来;加上出口贸易一直走在持续的强势中,从中长期预期来看,人民币有持续升值的动力。 这对股市来说是一个比较重要的好事:人民币持续进一步升值,就有机会让更多外资(尤其国内跑出去吃美元利息那些伪外资)回流中国市场,包括股市;那样股市就会获得进一步的资金动力。 加上这一轮股市,包括老登和小登下跌,时间和空间上都已经到了一定的强度,目前已经有反弹的动力和迹象。 还有临近年底,主力资金可能也会做一定的腾挪。 股市其中一些股票目前可能会走出一轮小反弹,大盘总体上可能在国庆之后会迎来一波熊市中的吃饭行情反弹,给一些人调仓换股和减仓的机会。
今日头条 2026-09-18 00:00:00
25. 人民币升破6.70!薅4%美元定存利率羊毛的人,刚被汇率上了一课,本金亏了
搜狐 2026-09-20 00:00:00








已收藏
去我的收藏夹