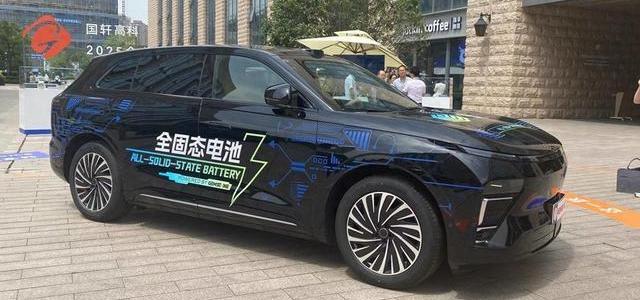
固态电池再次成为新能源汽车行业关注的焦点。从自主头部车企到跨国巨头,再到各大动力电池厂商,纷纷密集公布了固态电池的装车与量产时间表。这一现象不仅折射出下一代电池技术竞争的白热化,也让不少消费者开始关注电动汽车在续航和安全性能上的新突破。
在厘清这些时间表之前,首先需要明确半固态与全固态电池的概念差异。当前市场上提到的近期装车和量产,大多指的是半固态(固液混合)电池。这种电池内部保留了少量的液态电解质,属于液态电池向全固态电池演进的过渡方案。凭借更高的能量密度和更好的安全属性,半固态电池在近年迎来了集中量产和装车,多家车企已推出搭载半固态电池、续航表现优异的量产车型。
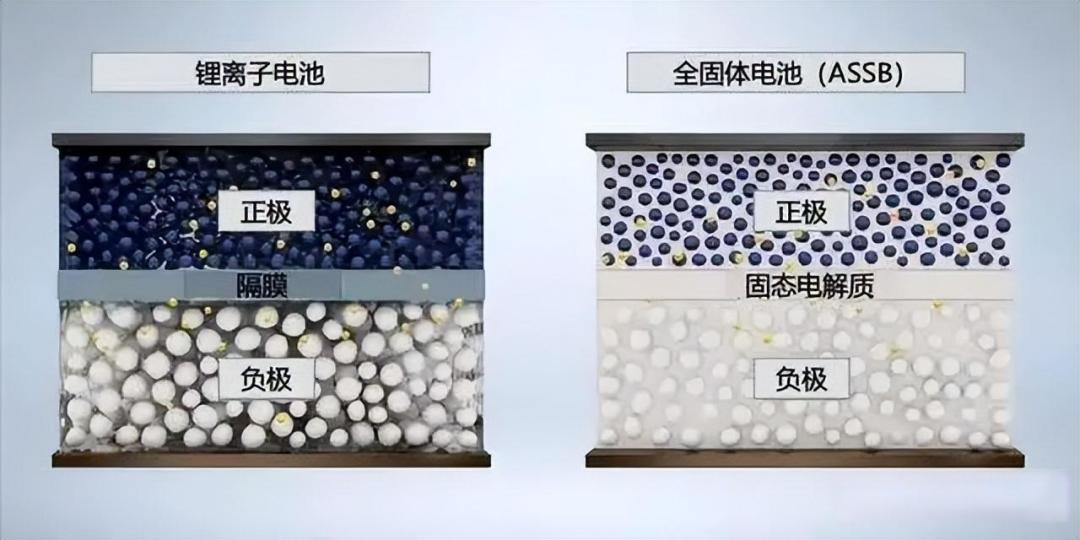
相比之下,真正完全取消液态电解质的全固态电池,其落地时间节点则指向了更远的未来。综合各大厂商披露的规划来看,2027年被普遍视为全固态电池从实验室走向实车验证与小批量示范应用的关键节点。
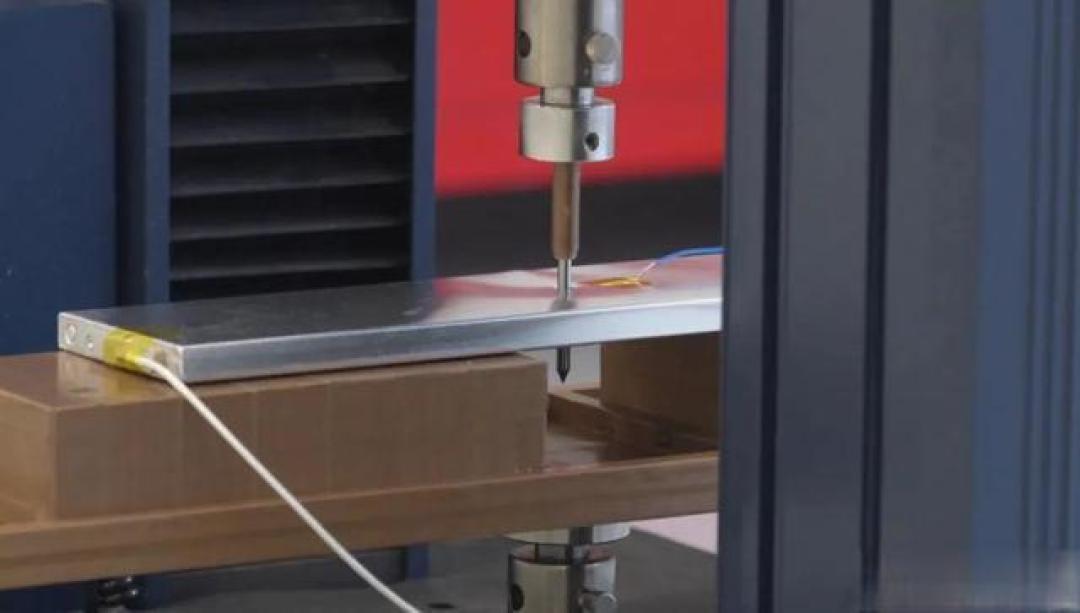
比亚迪计划在2027年推出搭载自研硫化物全固态电池的车型,首批主要面向高端旗舰车型进行小范围示范装车;宁德时代也明确表示,其硫化物全固态电池目标在2027年实现小批量试产;奇瑞、东风、上汽、广汽、吉利等车企同样将全固态电池的上车验证或小批量试产节点设定在2026至2027年前后。海外市场中,丰田、三星SDI、日产等企业也将全固态电池的量产或装车规划定在2027至2028年前后。
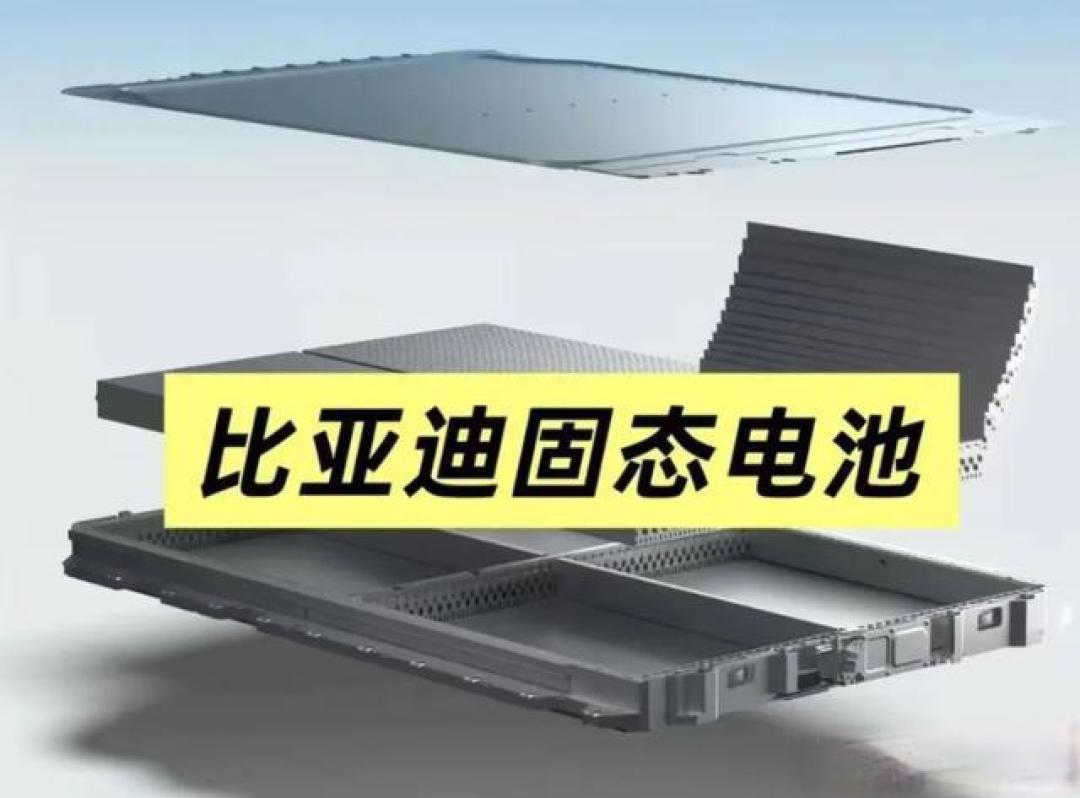
然而,从密集发布的时间表到真正的规模化普及,全固态电池仍需跨越多重工程与经济学门槛。业内专家指出,当前全固态电池技术成熟度整体仍处于实验室验证向工程化跨越的阶段。在技术和工艺层面,固-固界面阻抗过大、材料在空气中的稳定性差、生产环境要求极为苛刻等问题依然突出;在制造层面,全固态电池无法完全复用现有的液态电池产线,需要引入干法电极、温等静压等全新设备,目前中试线良率尚有待持续提升;在成本层面,受限于硫化锂等核心上游材料价格高昂,现阶段全固态电池的制造成本远高于传统液态电池。
结合产业发展规律,全固态电池的商业化落地将呈现出清晰的分阶段特征。2027年前后的“上车”更多集中在千台级别的示范运行与高端车型试水,用于在真实路况中收集数据并打磨生产工艺;随着产业链成熟与产线良率提升,2028至2029年前后技术有望向中高端车型拓展;而要实现成本大幅下降、达到与传统电池接近的水平并走进主流家用市场,普遍需要等到2030年甚至更晚。
对于广大消费者而言,对待固态电池的时间表宜保持理性。全固态电池代表了动力电池的重要发展方向,但其大规模普及尚需经历漫长而严谨的工程验证。现阶段成熟的液态电池和正在加速落地的半固态电池,在安全、续航和补能效率上已能满足绝大多数日常出行需求。按需选择适合当前市场的产品,是更为客观务实的态度。