如果你这两个月一直在用免费或白菜价的国产开源模型干活,这周有两条新闻值得停下来看一眼——不是因为模型要变贵了,而是"开源"这两个字的规则,被中国公司亲手改写了。
先看第一条,来自海外。9月22日的OpenRouter日榜(全球开发者混用各家模型的中转平台,被当成模型真实用量的晴雨表)上,智谱GLM-5.3-Flash单日调用量冲到4.36万亿Token,较上一统计周期增长73%,位列全平台第一;智谱GLM-5.3以5240亿Token排第九、增幅也有70%。把上榜模型的Token量加总,Z.ai(智谱)成了当天平台流量最高的模型厂商。一家中国公司,靠一款白菜价小模型,在硅谷自己的地盘上拿下了调用量第一。微博
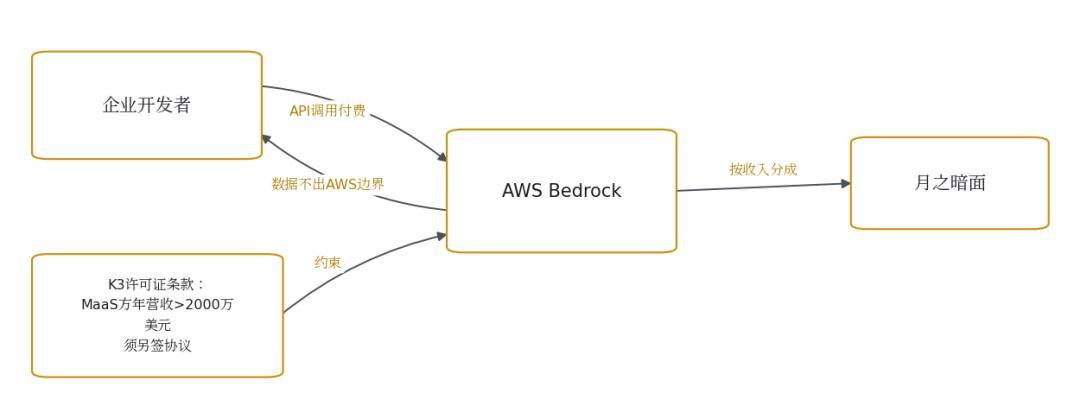
第二条更狠。美国时间9月18日,亚马逊AWS官宣:月之暗面2.8万亿参数的Kimi K3正式上线Amazon Bedrock,全球企业开发者可以直接调用。和以往中国模型上海外云不同,这一次云厂商每卖出一分钱K3的调用收入,月之暗面都要分走一杯羹——路透社8月26日援引三名知情人士的说法是,月之暗面在谈判桌上摆出的数字最高到30%。一个月前还只是要价,9月18日,收费站真的修进了AWS。36氪知乎

开源怎么还能收钱?秘密藏在许可证里
很多人默认开源等于随便免费商用,K3这次在"开源"和"生意"之间加了一道闸门:许可证里写明——个人开发者、研究机构、小公司,下载、部署、商业使用照旧免费;但如果你经营MaaS业务(也就是把模型托管起来对外卖API),且连续12个月总收入超过2000万美元,商用之前必须和月之暗面另行签约。 翻译一下:白嫖随便,想靠我的模型做大生意,坐下来谈分成。AWS显然远超这道门槛,所以这次合作本质上等于AWS和月之暗面单独谈成了一套商业条款。目前具体分成比例双方都没披露,30%只是谈判要价,云厂商议价能力不弱,实际数字大概率有折扣。36氪知乎
而且不止月之暗面一家在打这个算盘。9月16日,智谱在电话交流会上披露,已经和多家国内外头部云服务商签署了收入分成协议。一边把调用量做到海外第一,一边把K3摆上AWS货架——中国模型出海的玩法,从"开放权重+低价API、赚个名声",正式切换到"把调用量折算成持续收入"。要知道,今年3月DeepSeek R1上Bedrock的时候,走的还是不收费的老路。知乎36氪
为什么是现在:钱在倒逼
彭博9月11日报道,月之暗面8月ARR(年化经常性收入)突破10亿美元,6月时还只有3亿,年底内部目标20亿美元;正在推进的这轮融资估值500亿美元、拟募资约30亿美元,港股IPO也在路上,外媒称已有约12家美国基金询问投资机会。 分成模式在这个节点落地,战略价值大于收入本身:它向资本市场证明,中国模型的海外流量可以变成可预测、可重复的现金流——这句话会直接写进IPO的估值模型。36氪
你该关心的三笔账
第一笔,个人和营收低于2000万美元的团队:没有任何变化。权重照下、商用照旧,别被"开源开始收费了"的标题吓到。知乎上讨论K3开源的问题里,字母榜把企业用K3的路子总结成三条:自己部署、买官方API、走云平台——小团队前两条随便走,第三条也轮不到你掏分成。知乎
第二笔,API用户和企业选型:上云不是图便宜,是图合规和缓存。Bedrock上K3的标价是输入3美元/百万Token、输出15美元/百万Token(美国区3.3/16.5),和月之暗面官方API完全一致,并没有因为分成而涨价。上云的真实好处有两个:一是数据在AWS边界内处理、不回传模型方,对合规敏感的企业是硬需求;二是K3是Bedrock第一款支持显式Prompt Caching的开放权重模型——Agent多轮任务里缓存命中,账单能省下一截。另外K3也已进入阿里云百炼,有官方直供和阿里云自部署两种通道可选。知乎36氪
第三笔,靠托管开源模型做生意的MaaS服务商:这是唯一直接受影响的群体。2000万美元门槛就是给你们设的。至于灰色地带的小托管商能不能被条款约束住,取决于月之暗面的法务和监测能力,目前还没有实际案例可以参考。K3的海外推理服务商名单已经超过10家(Together AI、Fireworks、Baseten等),理论上都在这套规则的覆盖范围里。
别忘了对照组:白菜价是怎么炼成的
智谱能把调用量做到第一,靠的是把价格打到地板。GLM-5.3-Flash总参数320B、每Token只激活18B,AA综合智能指数57分、和Claude Opus 4.8打平;国内定价输入0.4元/百万Token、输出1.4元,海外输入0.15美元、输出0.50美元,限时折扣后更低。有博主算过账:同样的100块预算,理论上能多跑近7倍的工作流任务。微博微博
知乎上的Flash大战已经杀疯了:DS-V4.1-Flash、GLM-5.3-Flash、Qwen3.8-Flash互相卷价格卷智商,“斩杀线"成了高频词,Qwen3.8-Flash被夹在中间"便宜不如DS、智商不如GLM”。刚上线的FlashX(价格约为普通版2.5倍,主打多模态提速)口碑还有争议,有高赞回答直接说它"做不到同价位模型做得到的事"。知乎微博知乎
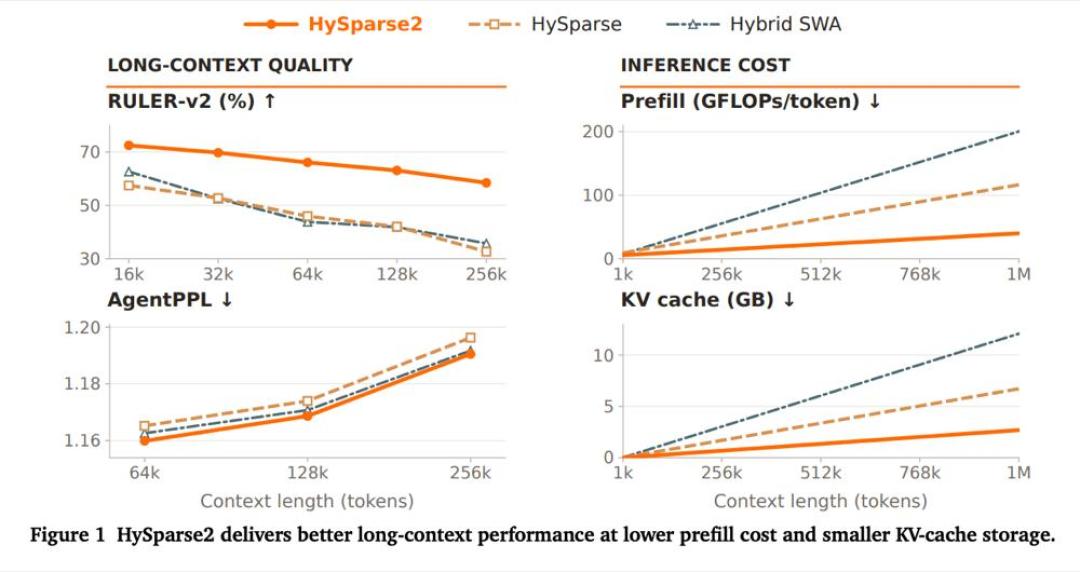
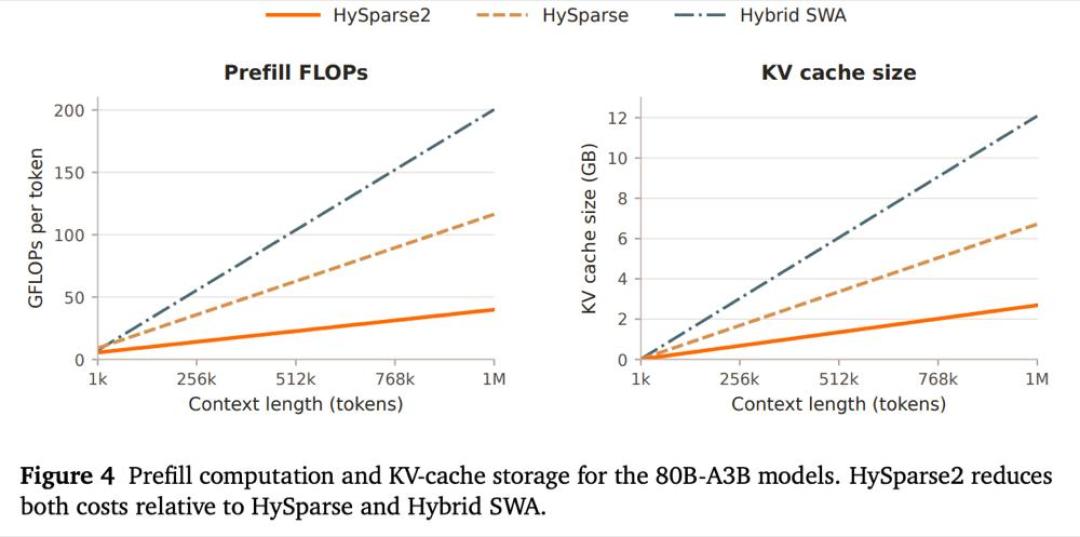
小米则在架构层砍成本:9月22日刚开源MiMo-V2.6系列,第二天晚上罗福莉就提前披露了MiMo-V3的HySparse2新架构——100万Token上下文下,长输入预填充计算量降到约1/5,KV Cache占用降到约1/4.5,专治Agent多轮任务越跑越贵的问题。而大洋另一头,Anthropic的Claude Opus 5.5也在降价40%冲顶AA智力榜。全行业都在"更便宜、更快"——这才是收租能成立的底层逻辑:先把量做爆,再把量变成钱。36氪微博
接下来盯这三个信号
一是微软和谷歌会不会跟进。如果三大云全部落地,"中国模型分成出海"就从个案变成范式——目前微软Foundry里调用K3走的是Fireworks的第三方路径,谷歌还没谈拢。知乎
二是其他国产厂商会不会跟进MaaS条款。开源协议正在从法律文本变成商业模式的一部分,这才是这周真正值得记住的变化。
三是兑现度。年底20亿美元ARR、OpenRouter榜首能不能守住、K3在Bedrock的实际调用量,都要等招股书和后续数据说话。
所以开源没有变贵,变的是"把开源做成生意"的规则。对个人用户,这周最好的消息其实是:价格战还在继续,你的API账单短期内只会更便宜;对企业,多了一层"云上调用+数据不出边界"的合规选项;至于收租能不能真收成——让IPO招股书给答案。