














24
31
没出险报价还涨,车险四个系数都动了
2026-11-17 07:18:55
0点赞
0收藏
0评论
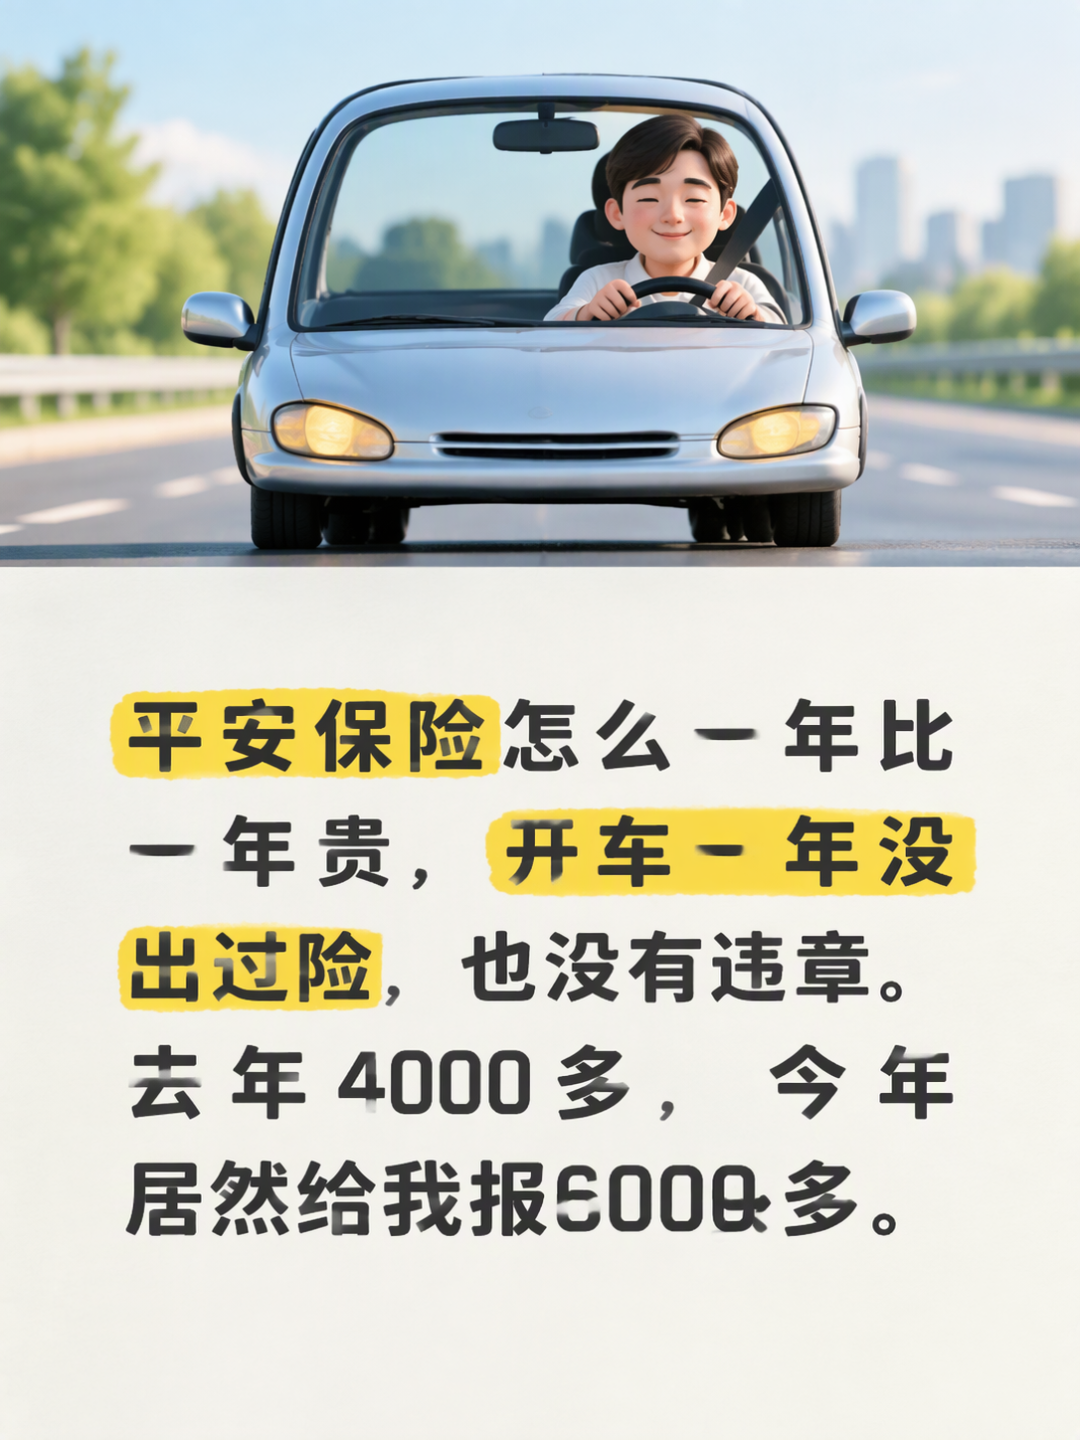
十一月是车主的忙月,忙的不是降温,是保单到期。我家两台车,电车刚满五年进入第五次续保,2016年的油车则是第十个年头。这两周我一边给两张保单比价,一边看社区里的热闹:小红书、知乎、微博上问得最多的是同一句话——“我一年没出险,报价怎么比去年还高?”有车主晒出截图,去年四千多、今年五千多,零出险,跟帖六十多条全是“同款”。
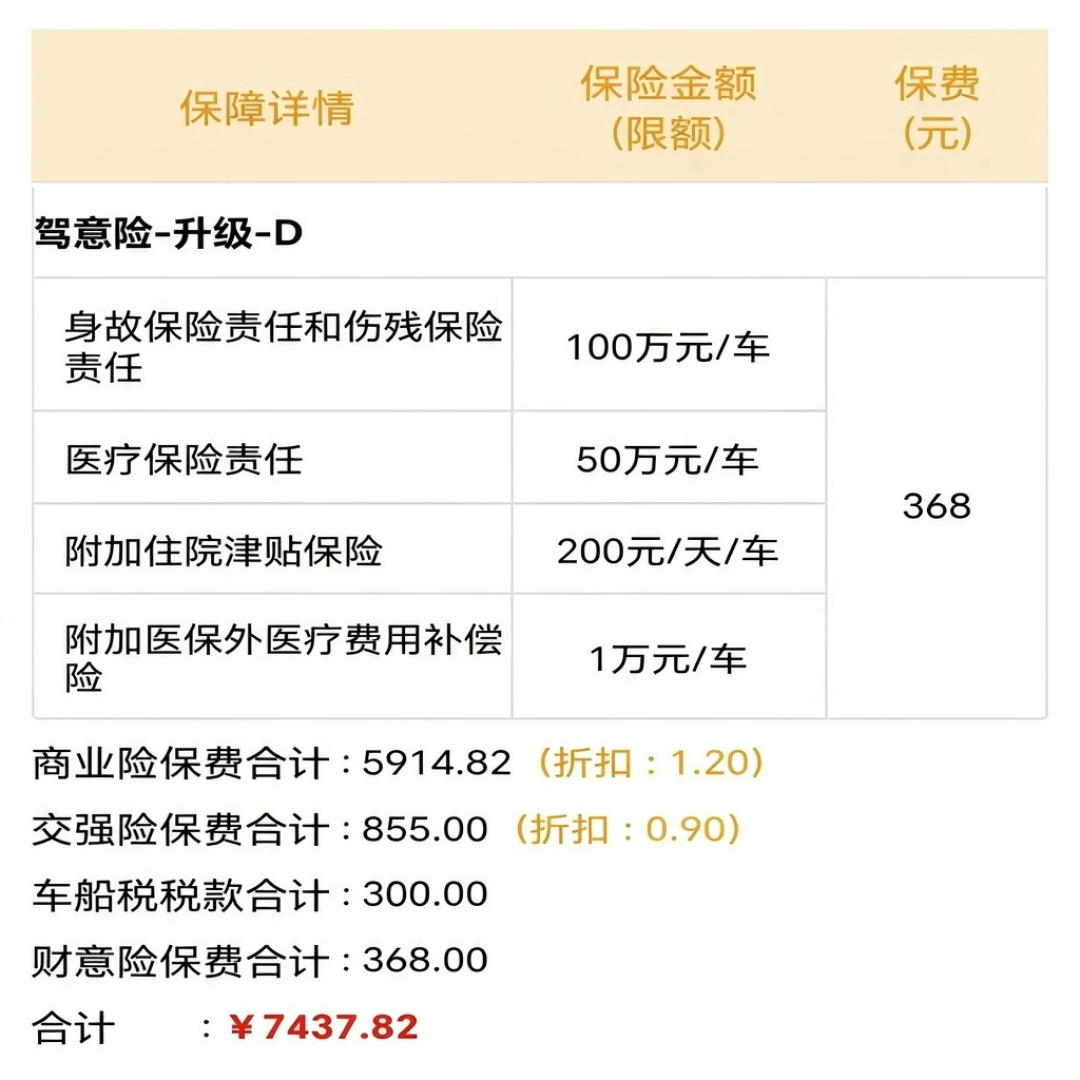
一两个人遇到,可以说被业务员忽悠了;这么多人同时遇到,说明价格逻辑本身在动。我把车险的定价规则翻了一遍,结论是:车险从来不是“不出险就该便宜”的储蓄型产品,报价是四个系数连乘出来的,这四个数都可能背着你在变。
你记忆里的“没出险”,和系统里的不是一回事
第一个系数叫无赔款优待系数,最容易误会。它不看你是否记得出过险,只看系统里有没有赔付记录:一次走快速理赔的小剐蹭、一次互碰自赔,都算数,系数直接反弹。而连续多年真没理赔的车主,多数省份的系数已经压到 0.6 上下(各地略有差异)的地板价。地板价的意思不是“还能再降”,是这一项已经没有下降空间——总价想涨,只能是另外三个系数动了。
这一项还有个专坑急脾气车主的地方:脱保。保单到期后空窗再投,无赔款优待可能重新计算,不少地区空上几个月干脆按新保走,个别地方几天就有影响,以当地核保口径为准。续保窗口多数地区提前 30 到 90 天就能出单,比价再久,也别让两张保单之间断开。
车没变,车型系数变了
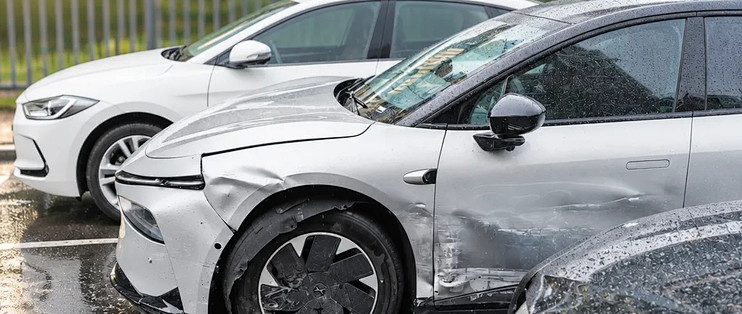
第二个系数挂在车型上,跟你个人无关。同一款车的事故维修成本、整体赔付率、配件供应情况,都会推动保险公司调整系数。近两年动静最大的是新能源车型:公开的行业数据里,新能源车事故维修均价大约是燃油车的 1.7 倍。贵在哪?不是零件单价,是“修一个点换一大片”的设计逻辑——一体化压铸的部件变形了没法局部钣金,蹭到藏着传感器的那一小块,4S店报价直接四位数起。有比亚迪海豚的车主晒出追尾定损单,评论区一半人说自家电车同款体验。
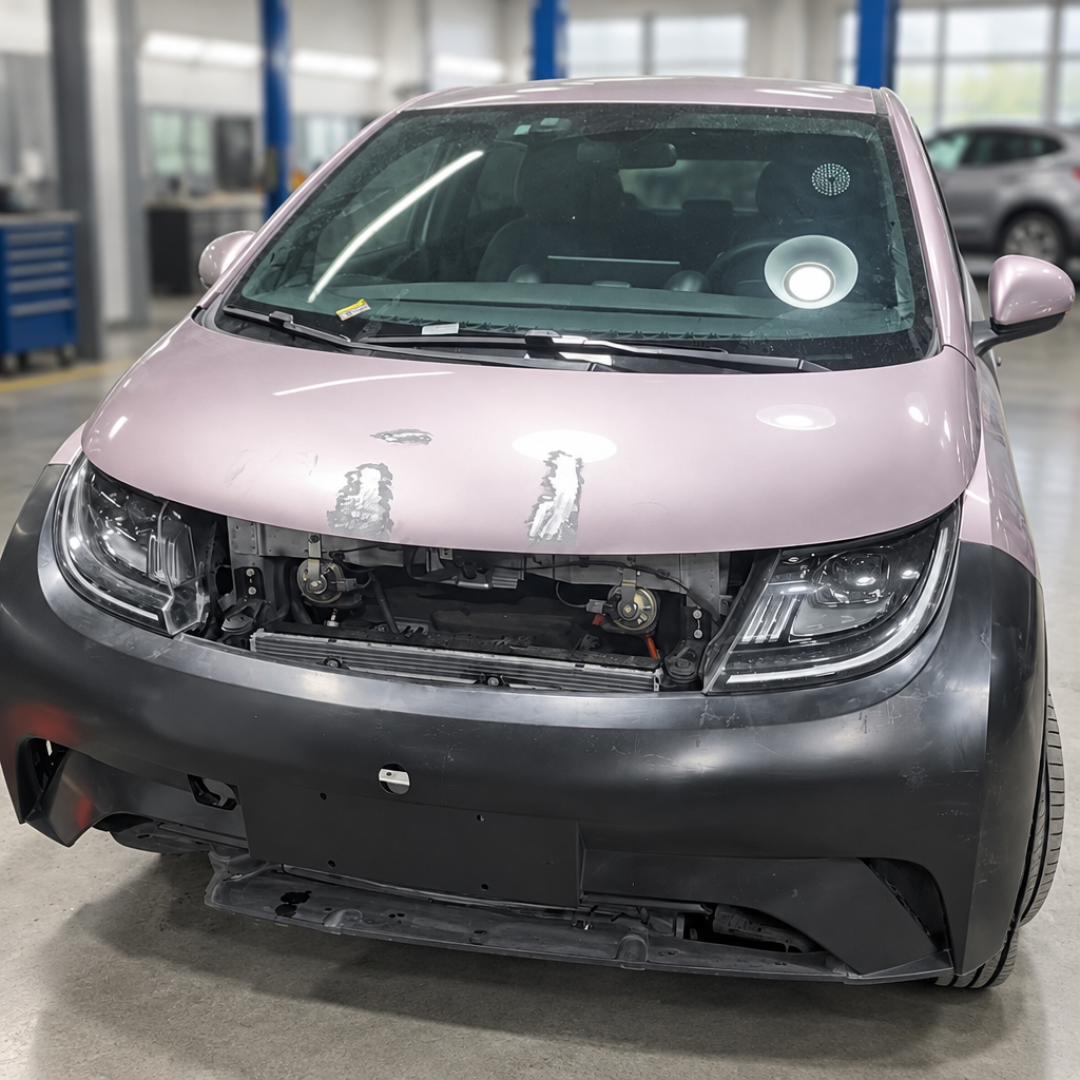
所以你的车一次没撞,不代表你车型的“行情”没变。车型系数上调传导到报价上,车主却完全无从察觉——这是“没出险怎么涨”里最隐蔽的一档原因。
拿总数跨年比,本身就比错了
第三个波动藏在保单内部:保额和保障范围。车损险按车辆实际价值定保额,车龄增加,保额一年年往下掉,但费率不一定同步降;更常见的是比较基准悄悄变了——去年三者一百万、今年报价两百万三百万;去年没带医保外用药责任,今年业务员“顺手”加上;座位险换成了驾乘险。这些都是实打实涨价的部分,报价单上常常只给一个总数。
我今年的做法是开两个窗口:去年保单放左边,今年报价放右边,保额、险种、附加险逐行对齐,只比同档位项目的差额。比完你会发现,“真的涨了”和“换了个保障涨”是两回事,应对方式也完全不同。
业务员不会明说的最后那个乘数
第四个是自主定价系数,今年讨论度最高的一项。它由保险公司按经营策略随时调整,可能每个季度都在变,同车同险种不同公司报价差一截,差距常出在这里。知乎上有从业者拆解过续保咨询:客户觉得被“杀熟”,多数时候其实是某家公司在某个地区收紧了折扣。
另一个更普遍的变化是渠道返现。前些年大家续保拿到手的价格,普遍比报价单低一截,中间隔着返现和礼品;报行合一推行后这部分明显收窄,今年没得人返,名义价格才第一次完整露出来。所以“今年全都涨价”的说法,更可能是水被挤掉了,而不是明面涨价。
续保这件事,二十分钟比二十通电话管用
聊完系数,说点能直接用的。以下五步是我今年实际在跑的比价流程,二十分钟搞定:
一,提前三十到四十五天动手。官方 APP、支付宝或淘宝直营、代理人三个渠道都拿一次报价,同样险种同样保额一起比,报价差异一目了然。
二,三者保额建议不低于两百万。从一百万提到三百万的保费差额,多数车型没有想象中夸张,该拉高就拉高;医保外用药责任通常只要几十块,这项别省。
三,问清楚保单自带的增值服务:免费道路救援、搭电、拖车、换胎。冬天电瓶亏电是高频场景,有的公司保单里白送,有的要另外加钱,值不值看你是否用得上。
四,付款前核对两处:一是新保单生效日,确保和旧保单无缝衔接,别为省几天保费背脱保风险;二是查一遍自己的赔付记录,确认没有把别人的事故算到自己车上。
五,出单之后,续保季的连环电话自然停。在那之前,任何要求你提供银行卡、验证码的“优惠通道”一律不走。
车险是一年一定价的合同,不是逐年打折的会员。四个系数你控制不了,但这五步动作,每年都能把价格里的水分和坑先摸一遍。
内容由AI生成