

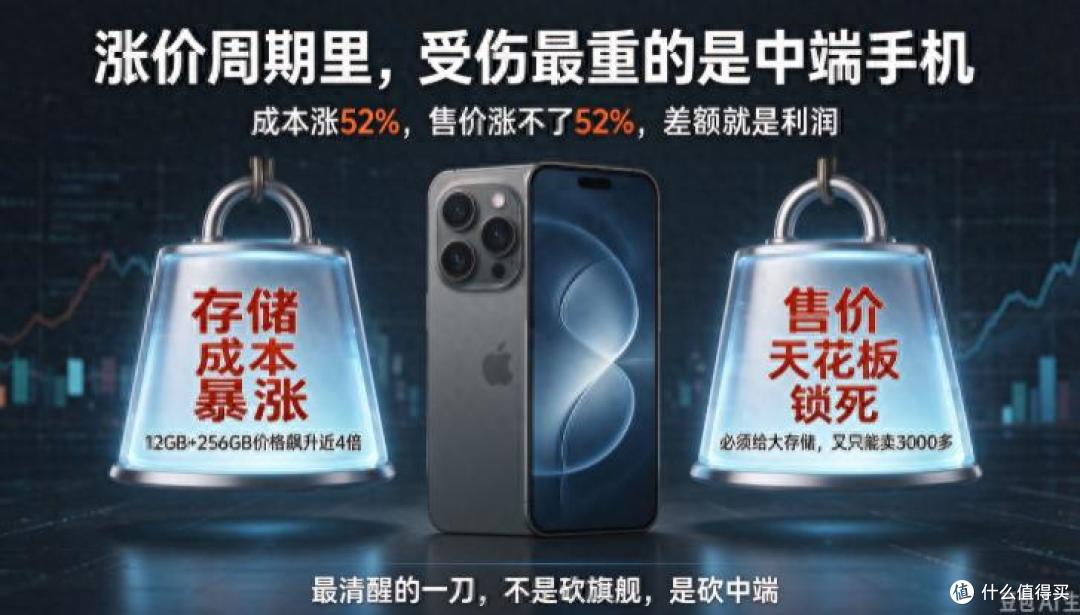
2026财年第四季度(5月29日至9月3日),美光单季营收542.29亿美元,同比暴涨379.27%,毛利率86.8%,营业利润率82.3%。
同一天,Counterpoint给了另一组数:2026年第二季度,智能手机内存价格环比上涨超过80%;DRAM+NAND在手机BOM里的合计占比,从2025年第一季度的13%涨到49%。
这两个49%,一个是美光的毛利率,一个是存储占你手机物料的比例。
巧合吗?不。是同一场 redistribution 的两面账。
13%到49%,六个季度涨了三倍多
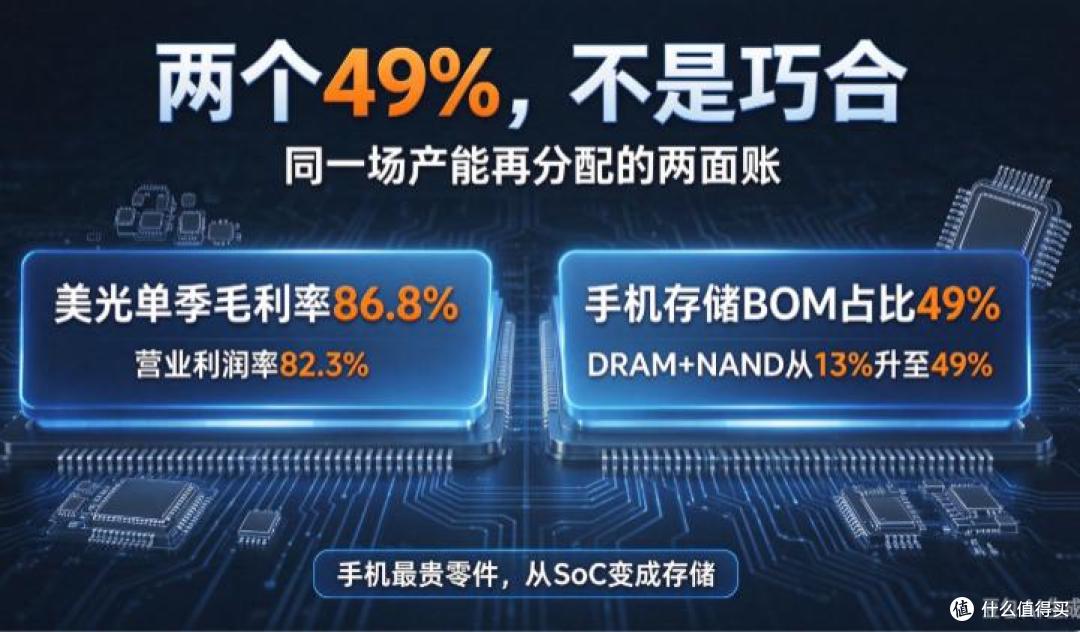
Counterpoint 的 BoM & Teardown 模型给的数很清楚:
我印象中最狠的一条:2026年Q2,旗舰机里 DRAM 占24%、NAND占25%,合计49%;SoC 从2025年Q1的31%掉到22%。
手机里最贵的零件换人了。
还是老话过去十年,判断一台旗舰贵不贵,第一个看主芯片。现在这台机器最贵的那一颗,不是算东西的,是存东西的。
简单举个例子,像1TB版 iPhone 18 Pro Max 相比上代同容量,物料成本上涨近300美元。 那300美元,大部分是内存和存储!
不是造不出来,是不愿意造:一颗HBM吃掉三份晶圆
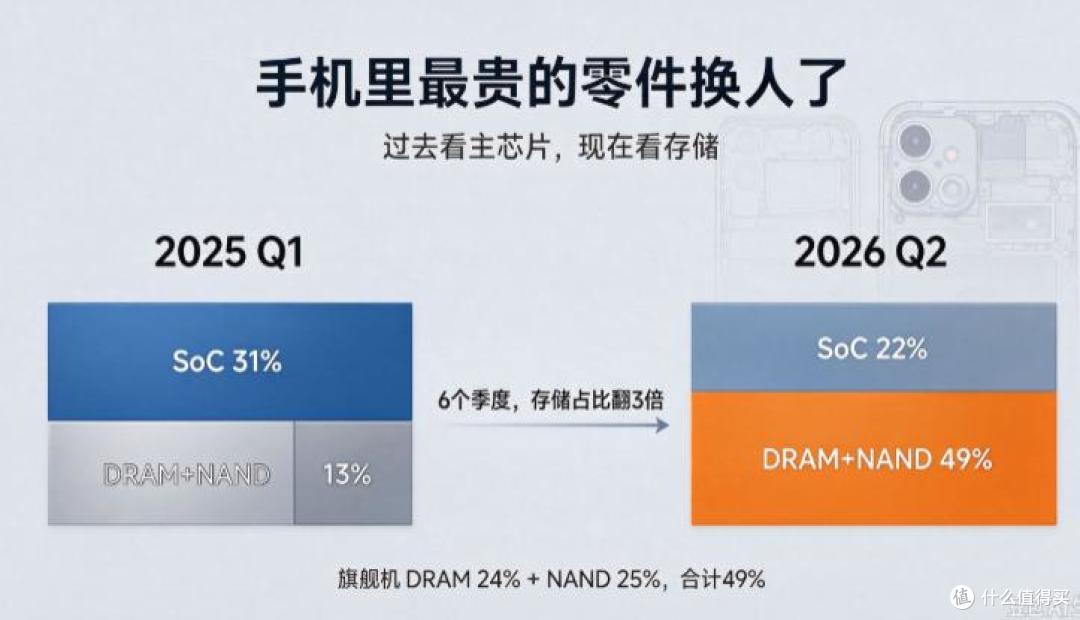
根据知名机构预算,差不多在2027年,HBM只占DRAM产能的22.5%,却吃掉了79.5%的AI需求。
但不管怎么样,关键还是在物理:同等容量下,一颗HBM消耗的晶圆面积大约是通用DRAM的3倍。
22.5%的产能占比,对通用DRAM供给的挤压不是22.5%,是两倍以上。
产能流向由毛利率决定。 美光Q4综合毛利率86.8%、营业利润率82.3%;移动与客户端事业部(MCBU,管手机和PC)毛利率90%,云内存事业部(CMBU)83%,核心数据中心(CDBU)90%。[GuruFocus电话会纪要] 而公开口径里,HBM毛利率约60%,消费级DRAM只有20%-40%——这个倒挂是反常的,说明消费级DRAM在涨价周期里被抬到了接近HBM的水平,而HBM靠长约锁价、毛利率反而没那么夸张。
美光的钱已经收了:320亿美元现金定金,1500亿美元未履约
我个人观点简单来说依然很直接,美光2027年要卖给手机的DRAM,产能早就被AI客户用现金定金和长约锁死了。价格地板都签好了,只涨不跌。
这不是预测,是合同。 因为根据消息2027年DRAM需求+30.2%、供给+18.8%,缺口8.7%;2028年缺口扩大到9.7%。2026年DRAM综合ASP涨242.4%,2027年还要再涨23.1%。
手机用的那块DRAM,需求占比从39%一路跌到13%。不是没人要了,是AI出价比你高得多。
但是扩产的钱已经花出去了,但晶圆厂三五年才盖得起来,美光2026财年净资本开支273.7亿美元,2027财年Q1约115亿美元、上半年约250亿美元、下半年更高,全年超500亿美元。
新增的钱主要不是买设备,是盖房子。同理就是新增资本开支主要用于加速洁净室空间建设,大部分对应2028年底及以后的产能;无尘室建成不等于立刻增加bit供给,后续还要依市场需求决定设备进驻与实际产能建置速度。
12+256从500元到2200元,中端机被夹在最疼的地方
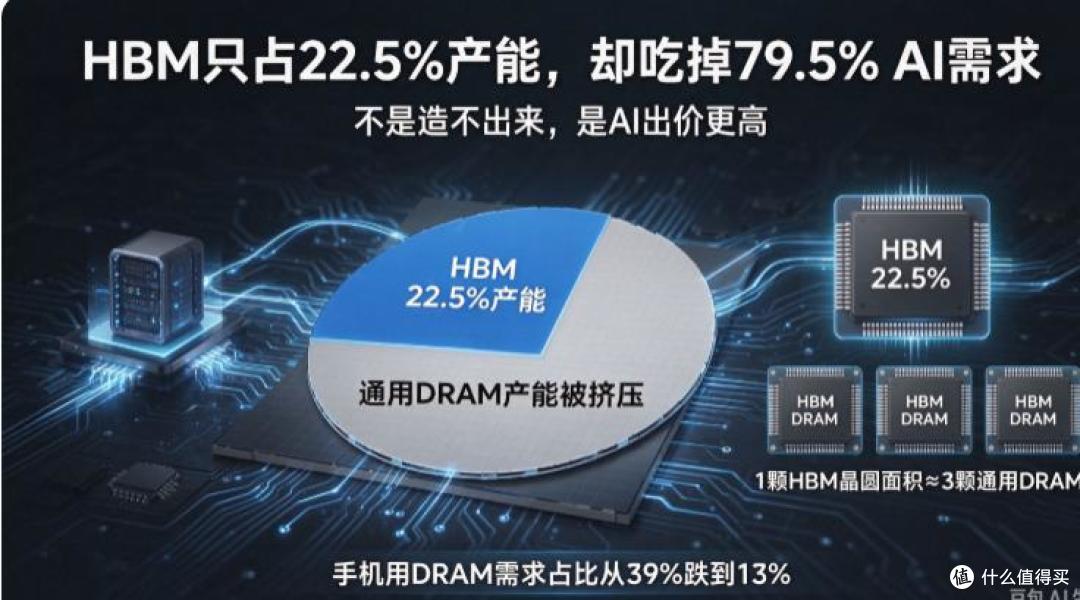
这句不是推出来的,是品牌自己认的。老卢同志依稀记得曾经说果一句话让我印象很深:同版本内存价格相比去年一季度飙升近4倍。
中端机最惨:不像旗舰那样可以卖到6999、9999把成本摊掉,也不像低端那样可以砍到6GB+128GB。它卡在中间——必须给12GB+256GB,又必须卖3000多。成本涨52%,售价涨不了52%,差额就是利润。
涨价时代最清醒的一刀,不是砍旗舰,是砍中端。好了,本期就到这,睡觉,绝对合理的点赞!谢谢大家!
当前文章无评论,是时候发表评论了