

据TrendForce最新研究,2026年第三季度全球OLED显示器出货量保持强劲动能,环比增长13%,与2025年同期相比实现翻倍。增长不仅来自各大品牌持续推出新品、带动出货规模扩大,也得益于上游面板供应充足,这使二线及新兴品牌得以显著扩大出货量。
TrendForce指出,随着品牌调整策略与产品组合,第三季度OLED显示器市场竞争加剧。第二至第五名厂商的排名出现明显变化,凸显出各品牌在市场领导者身后争夺位置的竞争日趋激烈。
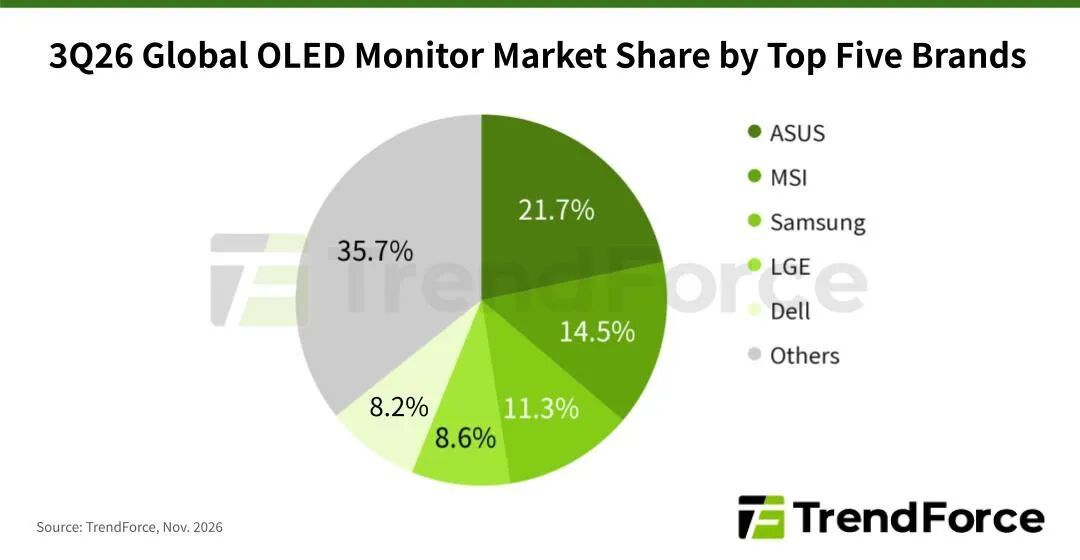
在这一竞争格局下,华硕仍保持全球OLED显示器品牌领先地位,市占率达21.7%。受关键高端27英寸QHD 540Hz面板供应限制缓解支撑,其出货量环比增长6%。为纪念品牌成立20周年而推出的新型号也有助于刺激需求。
微星首次升至全球第二,市占率环比增长1.7个百分点至14.5%。其前三季度累计出货量与三星大致相当。微星第三季度增长主要来自假日购物季前27英寸QHD显示器订单增加,以及包括27英寸QHD 320Hz显示器在内的多款新型号陆续上市。
三星滑落至第三,市占率降至11.3%。尽管该公司2026年前三季度出货量相对稳定,但受整体市场快速扩张稀释,份额有所下降。面对竞争加剧,三星计划在第四季度大幅拉升出货量,目标锁定欧洲和北美的年末假日购物季,此举或有助其重回全球第二大供应商位置。
LGE上升一位至第四,第三季度市占率达8.6%。针对部分27英寸QHD 240Hz机型的大力促销活动成功刺激需求,推动品牌排名提升。
戴尔同样上升一位至第五,出货表现回升,季度市占率达到8.2%。增长主要由主流27英寸QHD 240Hz机型持续放量,以及第二季度推出的新款39英寸机型出货加速共同推动。
当前文章无评论,是时候发表评论了