

10月29日美股盘后,英特尔交出一份还算体面的季报:营收165亿美元,同比增长21%。数据中心和AI业务涨了近八成。36氪
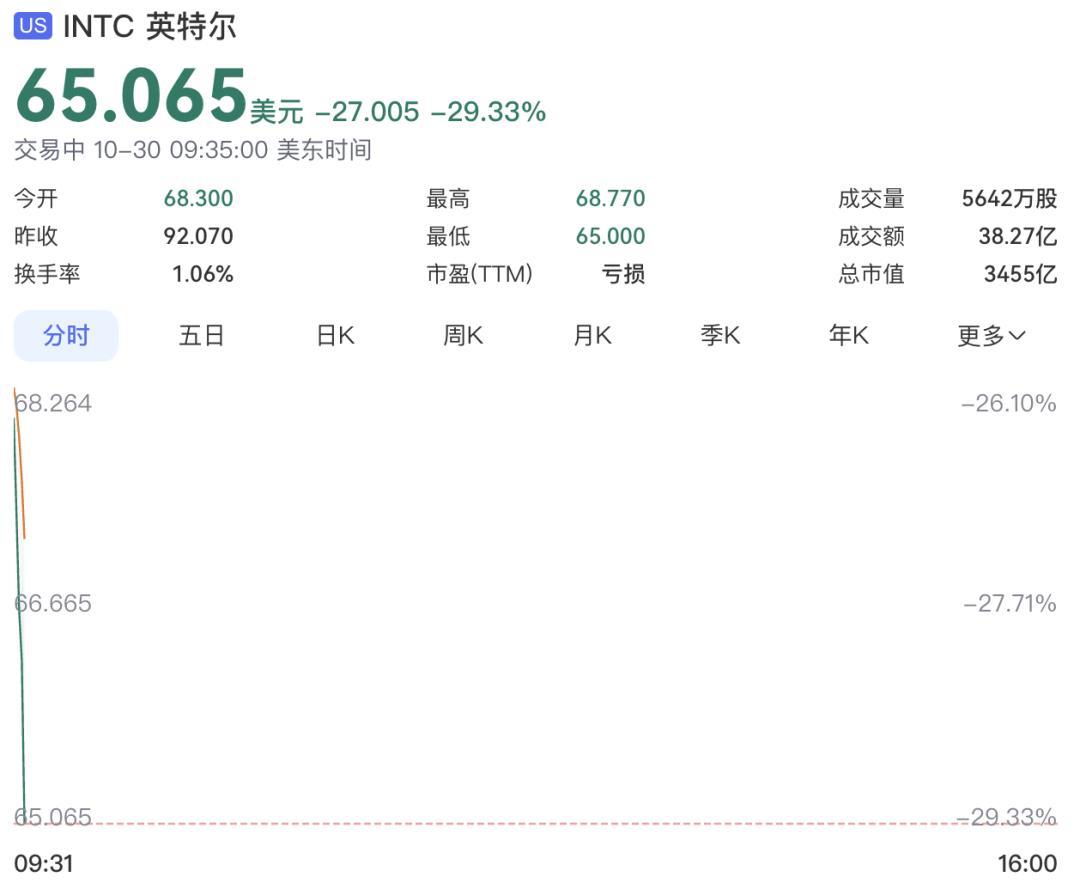
第二个交易日,股价跌了28.6%,市值蒸发约1400亿美元,创下公司有记录以来第二大单日跌幅。东方财富网
同一时间,调研机构Mercury Research给出另一个数字:第三季度,英特尔桌面x86处理器的出货份额回到70.1%,比上一季度高5个百分点;AMD从34.9%掉到29.9%。知乎
一边说PC不行了,一边说份额回来了。两件事都是真的,只是说的不是同一件事。
先看70.1%是什么。它统计的是桌面x86处理器的出货份额,芯片从仓库发出去就算数,不是装进你家的那台机器。
Mercury自己在报告里也提醒,这个数字不等于消费者实际购买比例,也不代表英特尔在游戏性能上重新领先。
5个百分点怎么来的?报告给的解释很具体:笔记本处理器需求疲软,英特尔把一部分原本给移动平台的产能挪到桌面,正好赶上第三季度传统采购旺季;AMD那边则被游戏需求疲软、显卡供应受限和内存涨价拖住。
说白了,份额回升更像货往哪挪的结果,不是买的人变多了。
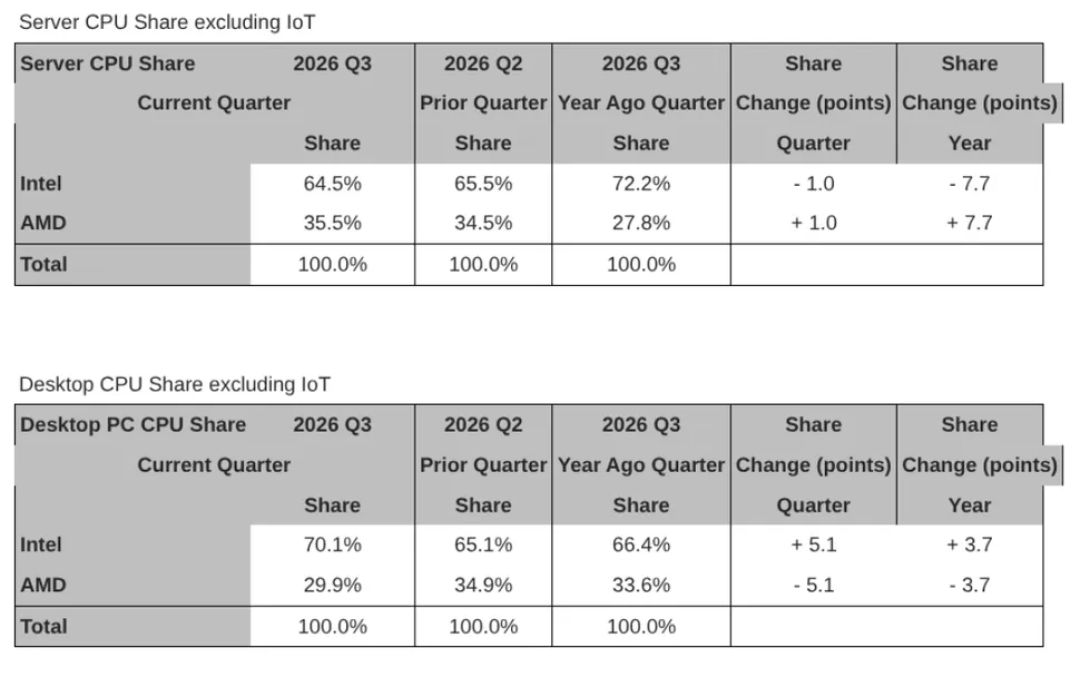
把笔记本算进来,画面更完整。按海豚投研引用的Mercury数据,英特尔的PC CPU整体份额还在六成附近。真正撑住财报的是服务器:数据中心和AI业务收入73亿美元,同比增长近八成。PC已经是另一条腿。
这条腿正在发软。第三季度客户端业务收入81亿美元,同比下滑5%,低于预期的88.4亿美元。公司预计,第四季度客户端业务要环比跌两成以上。36氪
整个第四季度营收指引150亿到160亿美元,预期170.6亿美元。界面新闻
原因不复杂:内存涨价推高整机成本,PC需求被压住,渠道开始去库存。英特尔CFO给出的判断是,2026年全球PC出货量下滑约12%,下半年降幅超过20%;2027年还要再降约10%。
所以,「份额反弹」和「价格见底」是两回事。份额涨,可能是货压进了渠道;价格见底,要看渠道什么时候把货甩出来。
今年以来,英特尔PC CPU据报已经提了三次价,9月这一轮大约10%。前几个季度能靠涨价撑营收,靠的是价格和产品结构,不是出货量。现在终端需求两位数下滑,客户开始抵触,这套打法也到了头。36氪
11月13日,股东把英特尔和CEO陈立武、CFO津斯纳一起告上法庭。他们指公司在7月23日到10月29日之间,迟迟没有披露PC销量下滑和库存积压的影响。界面新闻
诉状还特意提到,8月中旬公司刚以每股95美元增发,募资约230亿美元。英伟达也在第三季度减持了约25%的英特尔股份。
对买家来说,这些事翻译过来只有一句:接下来半年,桌面CPU的促销力度,会比「份额70%」的标题更值得看。
那现在到底买不买?
如果手上没机器、马上要用,不用等。这一代酷睿Ultra 200的渠道价已经压得不高,部分型号还出现小幅回弹。12代、13代、14代里也有性价比型号。知乎
这两周的万元游戏配置单里,9700X、9600X仍是常客,按用途和预算挑就行。
如果不急,可以盯两个信号:一是电商和渠道里具体型号的价格,二是主板加CPU的套装价。份额是发给股东的通报,价格才是摆在面前的账单。
还有一点。英特尔正把最先进的18A工艺拿去接外部代工客户,11月18日刚宣布签下第一家。产能也在往数据中心倾斜。桌面CPU对这家公司的重要性,正在往下走。财联社
这不影响你今天买哪颗U,但会影响两三年后,你还愿不愿为同一个接口再买一次。
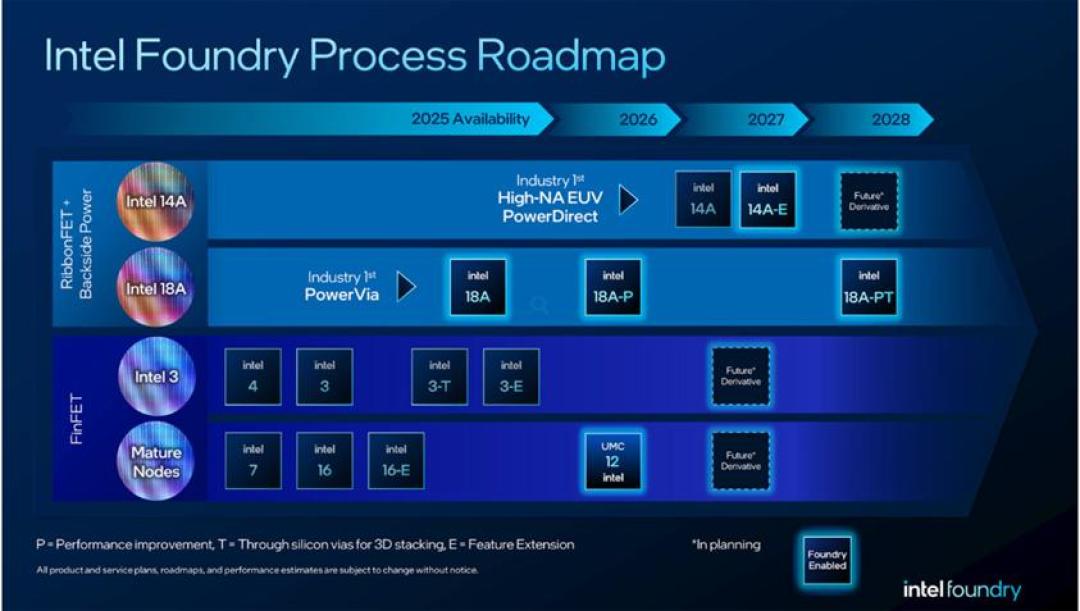
按爆料节奏,12到14代酷睿明年初可能有改良型号,17代要到2027年,18代Razor Lake则要等到2028年,接口还会再换。等两年,换来的不一定是划算,可能只是又一轮平台更替。
70.1%可以当新闻看,别当购买理由。

当前文章无评论,是时候发表评论了