

设想一下:高速上开着 NOA,前方突然立起一排施工锥桶。系统没来得及并线,车头蹭上围挡,安全气囊弹开,人没大事。
交警来了,保险也报了。可真正让人犯难的,是后面那句谁都绕不开的话:这到底算谁的责任?
放在两年前,答案多半是"驾驶人"。现在,规则正在改。
2026 年 10 月 21 日,北京金融法院联合国家金融监督管理总局北京监管局、中国保险行业协会,在金融街论坛上发布了一份《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》报告。
报告没有法律效力,却把一件一直扯不清的事摆上台面:智驾状态下撞了车,到底谁担责、谁先赔。
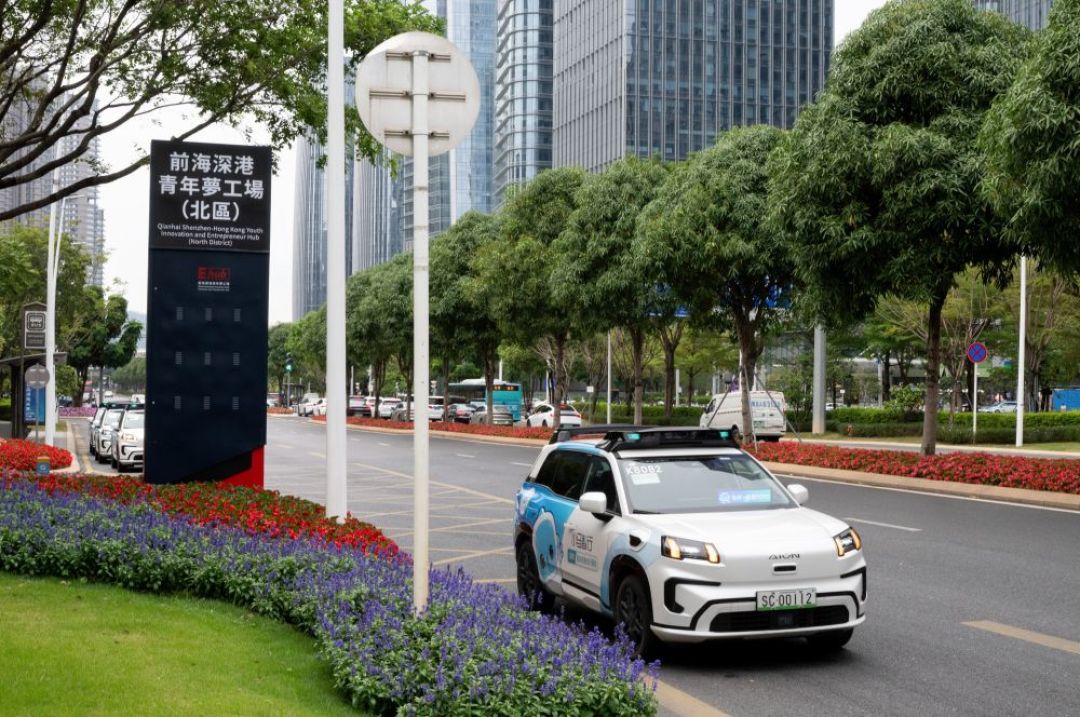
一条分界线:接管提示发没发
报告提出"驾驶任务实际执行者+控制权状态"的双层责任结构。
系统还开着、没有发出接管提示就出了事,责任在车企——车在开,它没开好,属于产品责任。接管提示发出后,驾驶人有一段合理缓冲期;缓冲期内没接住,责任回到驾驶人身上。
碰撞前一秒,系统刚喊"请接管",人还没来得及反应,算谁的?按这套逻辑,得看提示发出后给没给够时间,而不是看最后那一下是谁动的方向盘。
对 L3 还有一句补充:系统激活,不等于把驾驶人从责任里摘干净;但系统本身有缺陷,也不能反过来替生产者开脱。两头都不豁免。知乎
对外先赔,对内再算
对普通车主和受害人来说,比"谁担责"更要紧的,是"钱先到谁手里"。
报告的立场很明确:交强险、商业三者险、侵权人这条赔偿顺位,在智驾时代没有变。车辆一方对外该赔的,保险公司不能拿"事故可能是系统缺陷"当理由拒赔。
说白了,先让受害人拿到钱。这笔钱最后该由车企还是驾驶人承担,是赔完之后再内部追偿的事。
这条看着基础,现实里却最容易被两头推。车企说"是系统问题",保险说"责任还没定",受害人卡在中间。报告把"对外赔付是法定义务"重新说了一遍,算是给受害人垫了底。知乎
法律那头,也在补口子
保险之外,立法在同步推进。
2026 年 8 月 25 日,道路交通安全法修订草案提请十四届全国人大常委会初次审议,专门设了"自动驾驶汽车的特别规定"一章,明确自动驾驶功能激活状态下发生交通违法,由生产企业、进口企业接受处理。
一句话:以前是"人开车、人担责",现在要慢慢变成"系统在开,就找系统背后的人"。
但草案终究是原则性的。落到具体案子里,责任怎么切,仍然千差万别。报告的价值,是先把"未提示归车企、提示后归驾驶人"这些规则摆出来,给各级法院一个能参照的尺度。新华网
车主真正该记住的几件事
第一,别把 L2 当 L3。眼下能买到的绝大多数车,还是 L2 辅助驾驶。出了事故,法律责任主要仍在驾驶人。系统再顺,也只是"辅助"。
第二,接管提示就是你的责任开关。听到"请接管",别犹豫、别等它自己好,尽快把车接过来。这一秒的反应,很可能决定后面这笔账算谁头上。
第三,出了事,先报警、再报保险,同时让车企封存数据。EDR、车机日志、云端记录大多在车企手里,谁先固定证据,谁在后续定责里更有底气。
第四,买车时看清"兜底"写在哪。有的车企把"智驾事故厂家担责"写进合同,有的只是发布会口头承诺,还有的做成一份智驾险。三者不是一回事,落到理赔上差得很远。
技术可以越来越像"自动驾驶",但责任这件事,暂时还自动不了。规则正在把账算清楚,前提是,你得先知道自己站在线的哪一边。
当前文章无评论,是时候发表评论了