













8
5
顶流商超又开始打起县城主意了?这次不怕失败了?
2026-10-03 23:39:15
0点赞
0收藏
0评论
前几年,在商超市场中曾经掀起一股冲向下沉市场的风潮,但是时过境迁,由于水土不服,不少知名品牌都折戟沉沙,然而就在最近又有一批顶流商超打起了县城主意,难不成这次他们不怕失败了吗?
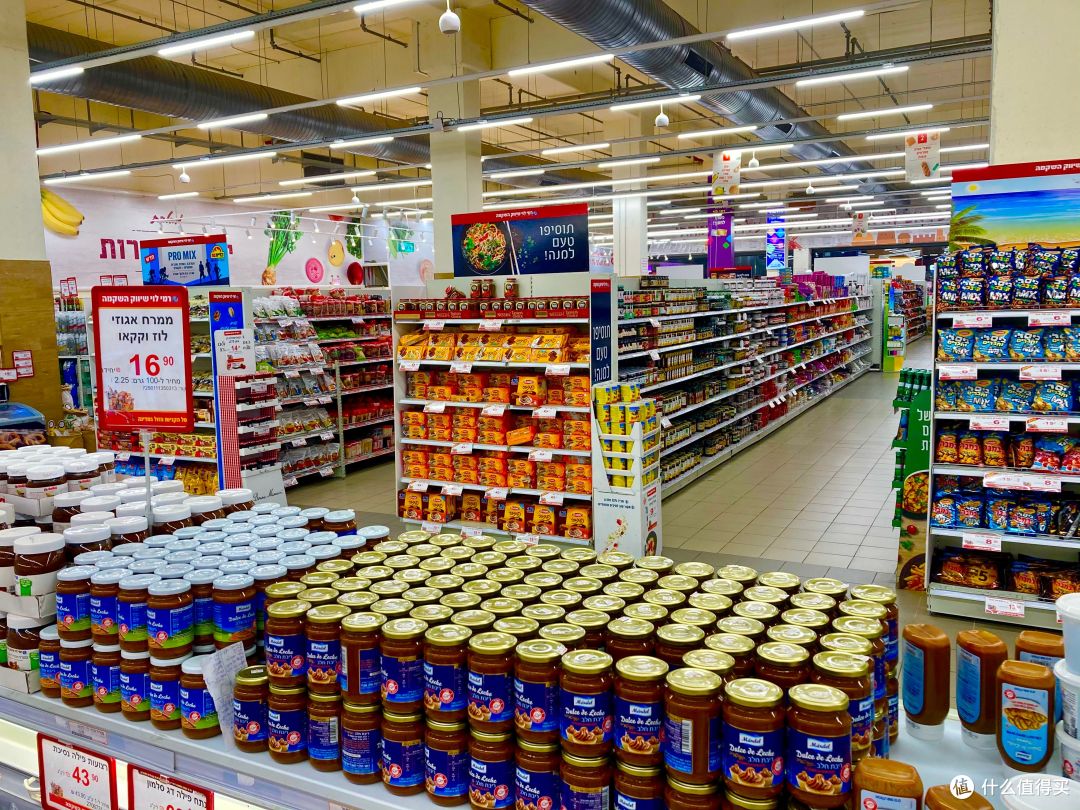
一、顶流商超又开始打起县城主意了?
据九派新闻的报道,全国顶流的商超,又开始打县城的主意了。盒马正在广撒网。7月24日,盒马旗下的平价社区超市超盒算NB首次落地四川崇州市。根据超盒算的规划,今年新增门店要覆盖全国超300个县市。
山姆则盯上了东部强县。今年6月开始,山姆在江苏无锡江阴店已经开始了招聘,这是山姆在全国的第四家县级市门店。第五家门店义乌店最快2026年底就能开业。本土商超龙头同样在加速县市布局。就像湖北武商集团,今年1月就在武穴市开张9.2万平方米的购物中心。
无独有偶,就在前不久tech星球的报道,互联网大厂的线下超市大战,从一二线城市,一路卷到四五线县城。一方面,美团旗下的小象超市、叮咚买菜正通过前置仓模式,扩张至更多的地级市。
据一位小象超市服务商向Tech星球介绍,小象超市今年计划开800个仓,在华南市场,小象超市已经在广东清远、汕尾、江门、肇庆等三四线小城陆续开仓。而叮咚买菜下半年计划开仓100个,主要利用华东市场的供应链优势,聚焦江浙沪更下沉的城市。
另一方面,炙手可热的硬折扣超市也在加速跑马圈地。盒马旗下的超盒算NB和美团旗下的快乐猴,在杭州建德等城市人口密度较高的社区周围先后开店。
二、顶流商超进军县城该咋看?
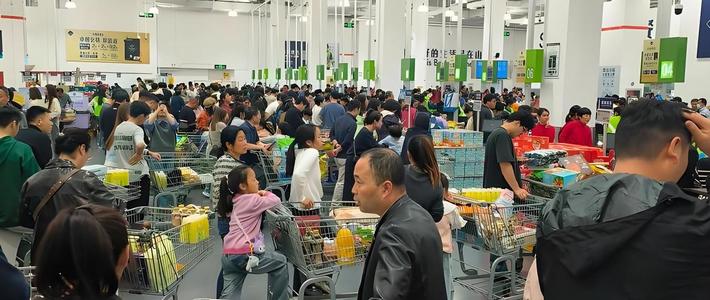
最近一段时间,一批头部商超品牌重新把目光投向广大县城市场,仓储会员店、新型社区商超接连落户县级城市。不少人心里会生出疑问,早些年大卖场大举下沉县城,大面积亏损、闭店退场的教训还历历在目,为何如今顶流商超又义无反顾奔赴县城?
首先,下沉市场的蓝海始终吸引着各大商超巨头。为什么盯上县城?根本原因还是在一二线城市,商超竞争已经陷入了白热化的存量博弈。你看现在的北上广深,甚至那些强二线城市,商业综合体早就饱和了,甚至可以说是过剩了。对于这些顶流商超而言,在一二线城市开新店,边际收益已经在快速递减,甚至出现了边际成本超过边际收益的倒挂现象。这就像我们之前反复分析过的下沉市场逻辑一样,中国近三千个县级城市,其实就是当前零售版图上最大的一块价值洼地,甚至可以说是一片亟待开发的蓝海。
更关键的是,县城的消费逻辑正在发生根本性的质变。过去我们提县城,总觉得那是“低价低质”的代名词,但现在的县域市场,消费升级的觉醒程度远超很多人的想象。一大批在大城市打拼的年轻人返乡,他们不仅带回了资金,更重要的是带回了一整套大城市的精致生活理念。现在的县城居民,去超市不再仅仅是为了买米面油,他们不再只认“便宜”二字,而是开始理直气壮地追求品质、品牌和体验。这种消费心理的代际迁移,才是顶流商超敢于再一次“下乡”的底气所在,这不仅仅是一次市场的转移,更是一次消费需求的结构性对接。
其次,之前的失败更多的是水土不服。提到商超下沉,绕不开那些曾经折戟的巨头案例。它们失败的根源,并不复杂,就是用一线城市的运营逻辑,生搬硬套到县城市场,犯了严重的水土不服。
早些年,不少巨头把一线城市动辄一万平的大卖场模式,原封不动地搬进县城。在大城市,这样的大卖场能凭借丰富的品类和宽敞的空间吸引客流,但到了县城,这套模式立刻失灵。县城的租金成本虽然低于一线,但大卖场的面积意味着更高的固定成本,人工成本按大城市的标准核算,损耗控制也沿用大城市的粗放模式,更致命的是供应链,依然依赖全国统一供货体系,没有考虑县域市场的特殊性。
这种高线城市模型下沉,本质上是无视县城的市场特性。县城的消费群体规模有限,对大卖场的品类丰富度需求远低于大城市,更关键的是,县城居民的消费半径更短,更看重便捷性和性价比,而大卖场的高成本最终会转嫁到商品价格上,既失去了价格优势,又无法满足便捷需求。同时,全国统一供应链无法适配县域的本地特色需求,比如本地生鲜的供应时效、县域居民偏好的小众品牌,都无法精准覆盖,最终导致门店客流惨淡,亏损成为必然。之前的失败,不是县城市场不行,而是巨头们太傲慢,没有真正读懂县城的消费逻辑,用一套僵化的模式去硬套,结果自然是碰得头破血流。
第三,这次的新打法其实才更具价值。这次的商超巨头之所以看起来“不怕了”,或者说敢于再次亮剑,核心在于他们完成了一次深刻的自我革命,从“大而全”转向了“小而精”。这次我们看到的不是那种笨重的大卖场,而是更加灵活、更具针对性的商业模型。要么像盒马那样,主打几百平米的小模型,以轻资产、快周转的方式来驱动市场,极大地降低了试错成本和运营压力;要么就像山姆会员店那样,虽然面积不小,但它极其精准地筛选目的地,只做经济发达的那批具有高消费力的“优等生”,用精打细算筛选出真正的高净值人群。
除了店型模型的进化,供应链的本土化改造也是这次“下乡”的一大亮点。巨头们终于明白了一个道理:在县域市场,谁掌握了本土化供应链,谁就掌握了利润的咽喉。他们开始规避过去那种全国统一供货链的局限性,开始主动迎合县域特色,甚至直接在当地建立采购中心,这种“因地制宜”的供应链策略,直接拉平了物流成本,也让商品结构更加接地气。这就是一种典型的产业升级路径,通过组织形式的创新来降低交易成本,从而实现利润空间的重构。
第四,学精明了才是这次商超扩张的核心原因。说到底,顶流商超这次再战县城,并非真的无所畏惧,而是它们终于踩准了行业发展的节拍,摸透了零售业的本质,学会了用精耕细作的方式下沉,这才是它们敢于再次押注的核心底气。
中国零售业的增长逻辑,已经发生了根本性的转变。过去,零售业的增长靠的是人口红利,只要规模扩张,就能实现增长,拼的是门店数量和覆盖范围。但如今,人口红利逐渐消退,增长的核心已经转向结构性红利,比拼的是对细分市场的精准渗透,是对消费需求的深度洞察,是精细化运营的能力。
这次商超巨头的县城布局,正是顺应了这一逻辑转变。它们不再追求粗放的规模扩张,而是转向精准渗透,用小而精的门店适配县城市场,用分层运营锁定核心客群,用本土化供应链贴合县域特色,每一个环节都在做精做细。这种精耕细作的下沉,不再是之前的盲目复制,而是基于县城市场特性的定制化布局,是在充分尊重市场规律的基础上,寻找新的增长点。
所以,商超不是不怕失败,而是这次学聪明了。它们看清了零售业的底层逻辑,知道下沉市场不是简单的复制粘贴,而是需要因地制宜、精耕细作。只有真正读懂县城的消费逻辑,用适配的打法去深耕,才能在这片蓝海中站稳脚跟,避开曾经的失败陷阱。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~





