老外来中国,完全不碰微信,照样能付钱,而且能付得挺顺——但"顺"的前提,是大部分功课做在出发之前。把三条主流路径放在同一个口径下对比,结论很清楚:出发前在支付宝完成护照认证、绑上外卡,或提前配好"旅行钱包",扫码的覆盖面最大、体验最接近本地人;境外发行的银联卡直接刷卡,免注册免换汇,上手最简单,但受理商户集中在大场景,小店铺大概率碰壁;现金是政策兜底的最后一道防线,银行管够零钱,应急可以,日用费力。
支付宝:最顺的一条路,三个入口三种边界
不用微信的外国游客,最常用的路径是支付宝国际版的"外卡内绑"。做入境接待的攻略普遍建议出发前就用护照完成身份认证:不认证也能用,但外卡消费单笔限额500美元,认证才是后面放开额度的前提。Visa、万事达、JCB、Discover、Diners Club 等境外银行卡可以直接绑,但外卡只能用于商户消费,转账、发红包都不行;每笔结算通常还有一道卡组织手续费,公开报道里常见的数字是3%上下,实际以App页面展示为准。小红书知乎
没有国际信用卡的游客,接住的是今年上线的"旅行钱包"——一个专用的人民币余额账户,已经支持40个国家及地区的国际游客注册使用。它的逻辑是"先把钱弄进中国,再花":开通收款服务后,从 Wise、熊猫速汇这类跨境汇款渠道把外币换成人民币,到账后扫码、碰一下随心用,境内消费不收手续费。代价是三条硬边界:每人每年收款限额1000元,有媒体在试运行阶段报道过1500元的口径,以页面实际展示为准。汇款也不是即时到账,官方指南写明要第二天再查看充值结果,落地站在便利店门口才操作来不及;余额花不完也提不走,只能留着下次来华。所以充值的正确姿势,是按"一定花得完"的金额,宁少勿多。中国新闻网知乎
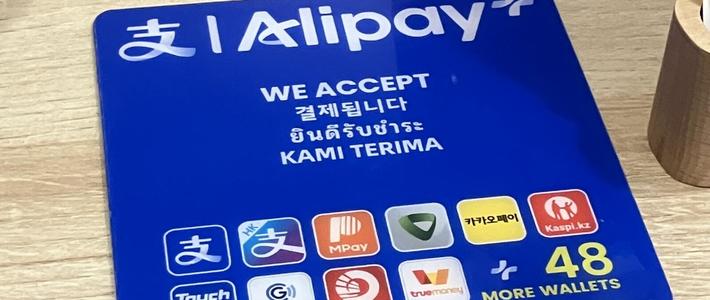
第三条路是"外包内用":韩国 Kakao Pay、泰国 TrueMoney、马来西亚 Touch 'n Go 的用户,不用装任何中国App,打开本国钱包直接扫中国商户的收款码就能付。这就是为什么近年街边商户的 Alipay+ 立牌上,会印着一排外国钱包的Logo。出行层面,各城市乘车码已集成进支付宝,网约车也能直接叫;明显的断点只剩一个——用护照在12306买高铁票,目前多数站点仍要走人工通道进出站,闸机刷不了。知乎
银联:零准备成本,门槛是"你得有张62卡"
如果手里本来就有境外发行的银联卡(卡号以62开头,在韩国、东南亚、中亚相对常见),最省事的就是直接刷卡:不装App、不注册、不换汇,在国内支持银联的商户碰一下实体卡就能结账,商场、酒店、景区的覆盖度高。国庆刚公布的数据印证了这条路的体量:中国银联10月10日发布,2026年国庆假期,境外银联持卡人境内消费金额同比增长超40%,蒙古持卡人增长1.4倍,韩国增长41%、东南亚及中亚增长75%。界面新闻
数据里藏着的结构信号更值得注意:增长主力是周边国家和地区,不是欧美游客。原因绕回门槛本身——62开头的卡在欧美并不普及,境内扫码商户又基本不收境外实体卡,对典型欧美游客来说,这条路线是"大的能刷、小的刷不了"。补这个洞的底层设施在铺开:中国人民银行指导、中国支付清算协会牵头建设的跨境二维码统一网关已于2025年7月上线,境外钱包与境内商户一次接入即可互通;今年9月,银联也把二维码跨境业务整体迁进了这个网关,"各扫各的方言"正在变成同一张网。知乎
现金:法定兜底,现实是"救急不救日常"
现金便利是政策端最近持续加码的一块。央行会同发改委、金融监管总局制定的《人民币现金收付及服务规定》已经于2026年2月1日正式施行,明确不得拒收现金、不得对现金支付采取歧视性措施。银行端的配套"零钱包"也已普及多年:预装不同面额人民币的现钞组合,以200元、300元两种规格为主,网点即来即兑,还向商户上门配送。央视网人民网
但从真实体验看,现金的定位是兜底,不是主通道:外币要先持护照去银行或机场柜台兑换,大额现钞在没备零钱的小商户容易卡壳;打车、乘车码、线上购票这些高频场景本身不收现金,随身带钱还多一道保管负担。现金的正确用法是配一点——手机没电、卡读不出时能救命,指望它跑完七八天行程,会累。
不同人怎么选
短期行程的欧美游客:出发前护照认证并绑好Visa或万事达,小额扫码、大额刷实体卡,再配少量现金兜底。没带国际卡、只带本国现金的游客:旅行钱包提前一天开通充值,按行程预算充够"一定花得完"的金额。韩国、泰国等周边国家游客:本国钱包"外包内用"或62开头银联卡直接刷,可以完全不装中国App。三条路径的实测差异,不在收银台前那两三秒——扫码、刷卡、现金扣款都差不多快——差异全在落地前的准备:认证、汇款、带卡,每一步都只能提前补。连微信阵营自己也在往"不必装完整微信"的方向走,腾讯已在9月发布了首个面向海外用户的来华支付应用。对来华老外来说,真正的分水岭已经从"装哪个App",变成"提前多久开始准备"。界面新闻