














9
6
传音的AI新故事
2026-10-15 22:10:20
0点赞
0收藏
0评论
10月15日,传音控股在港交所挂牌。开盘价34.96港元,低于35.30港元的发行价,开盘即破发,盘中跌幅一度超过7%。
就在同一天,这家公司向港交所提交的招股书里,写着另一个版本的故事:募资净额约31.18亿港元,其中四成投向AI相关技术研发。约12.47亿港元,五年间年均动用约2.49亿港元,人才引进占AI研发投入的51.8%。
一边是破发,一边是押注。资本市场用脚投票,传音用钱投票。两件事同时发生,构成了传音当下最真实的处境。
——
旧故事讲不动了
传音的旧故事,是一台手机卖三百块钱,一年卖一亿多部。
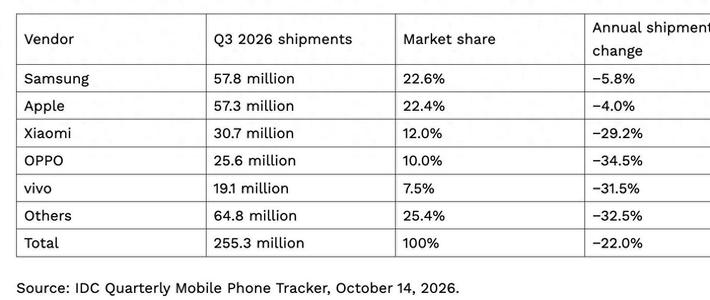
2025年,这个故事走到了拐点。全年手机出货量从2024年的约2.01亿部下滑至约1.69亿部,降幅约16%。归母净利润从55.97亿元腰斩至25.81亿元,毛利率从23.2%降至18.7%。这是传音自2019年科创板上市以来首次出现年度净利润腰斩。
利润断崖的直接推手有两个。存储芯片成本较去年同期上涨近300%,在低端机型中占物料清单总成本的65%以上。IDC全球消费设备高级研究总监Nabila Popal的判断很直接:依赖低价走量机型的厂商愈发难以为继。
与此同时,非洲市场的竞争格局也在变化。2025年,传音在非洲智能手机市场的份额跌破50%,虽然仍排名第一,但出货量增速仅为7%,同期荣耀增速高达144%。小米主推子品牌Redmi的低价系列,价格带与传音直接重合,并把国内的“米粉节”搬到非洲;荣耀则聚焦高端Magic系列,在南非运营商主导的中端市场快速渗透。
一台手机卖三百块钱,一台手机赚不到五十块——这个模式在2025年遇到了真正的瓶颈。不是需求消失了,是成本结构变了。
——
新故事的第一页:提价
2026年上半年,传音交出了一份“反差”的半年报。
营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%。但同期智能手机出货量约3950万部,较上年同期的4700万部下降了约14%。
卖得少了,赚得多了。原因藏在两个数字里:平均售价从547.5元提高到713.4元,涨了三成。
这不是品牌溢价的结果。传音在业绩预告里写得很清楚:根据成本变化和市场竞争策略调整了产品价格。Omdia的数据可以佐证,2026年第二季度非洲智能手机平均售价同比增加41美元至202美元,涨幅约25%。存储涨价、低价机供给收缩、产品结构升级,共同推动了非洲手机价格带上移。
但传音能在这个窗口期实现毛利率修复,还有一个更技术性的原因:库存。
原材料通常占传音存货金额的40%左右,而小米的原材料占比通常在25%左右。传音主要通过经销商销售产品,部分成品库存由渠道承担,公司可以将更多资金用于上游原材料备货。当存储价格快速上涨时,前期采购的低价原材料延缓了成本上升速度,终端产品提价又推动收入和毛利额增长,两者共同带动毛利率修复。
截至2026年6月底,传音存货账面价值达到189.35亿元,较2025年末增加约100亿元,增幅超过一倍。其中原材料账面价值约99.69亿元,较年初增加约62.5亿元。
传音在享受历史库存带来的成本缓冲后,选择继续扩大上游备货规模。本质上,这是一次对存储价格继续上行的押注。赌对了,成本优势延续;赌错了,百亿存货变成压力。
——
新故事的第二页:AI
提价和囤货,是旧故事的应急续章。AI,才是传音想讲的新故事。
招股书显示,AI相关技术研发是募资的最大单一投向,具体分布于四个方向:面向新兴市场定制的AI小语言模型、适配中低端芯片的30亿参数小模型、AI声纹识别等基础能力;AI助手与智能体开发;传音OS的AI化升级,将AI整合至系统层级;成像能力提升,涉及AI成像算法及芯片、传感器、摄像头模组。
这不是一个“把ChatGPT装进手机”的故事。传音的AI战略有一条清晰的逻辑线:在新兴市场,AI必须解决网络不稳定、语言多样、设备性能有限这三个约束条件下的真实问题。
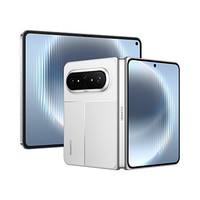
传音自主研发的本地化小语种语音识别,已支持超过100种语言,覆盖非洲尼日尔-刚果语系、亚洲南岛语系等,AI自动接听、AI声纹降噪、AI通话摘要等功能已在旗下产品中落地。搭载阿里云通义千问的TECNO PHANTOM V Fold2折叠屏手机,通过模型瘦身和推理优化,实现了端侧大模型的离线运行。借助微软Azure Speech技术,传音设备可更自然地理解和表达多种非洲语言。
智慧助手Ella是这套AI体系的入口。Ella支持跨语种实时翻译,AI私教通过解题拍摄和教材适配成为教育资源匮乏地区的辅助工具。2026年3月,传音发布了EllaClaw Beta版,融合OpenClaw代理框架与Ella,实现系统层面的多步骤任务处理,包括智能短信摘要、每日日程整合等功能。
这套AI体系的落地场景,几乎全部指向新兴市场的真实痛点。网络条件不稳定,所以要做端侧离线运行;语言种类繁多且口音差异大,所以要做多语种语音识别;教育资源匮乏,所以要做拍照解题和AI私教。
传音的AI,不是锦上添花,是雪中送炭。
——
但炭火还没烧旺
AI战略的方向没有问题。问题在于,从方向到结果之间,还有很长的路。
第一,AI投入的绝对规模有限。12.47亿港元的AI研发投入,分摊到五年,年均约2.49亿港元,折合人民币约2.3亿元。传音2026年上半年研发投入为16.37亿元,AI研发在整体研发盘子中占比并不突出。相对于每年数百亿的营收规模,这笔钱能支撑起多大的技术突破,需要后续验证。
第二,AI功能尚未形成付费场景。传音目前的AI功能——AI自动接听、声纹降噪、通话摘要、拍照解题——本质上是对手机基础体验的增强,而非独立的增值服务。用户不会因为手机能自动接听电话而多付500块钱。AI要成为传音的“第二曲线”,需要找到用户愿意付费的场景,教育、办公、本地生活服务都被提及,但尚无明确的商业模式落地。
第三,AI投入正在推高成本,而成本压力正在加速。2026年上半年,传音经营活动产生的现金流量净额为-58.61亿元。研发投入、存货备货、海外算力部署,每一项都在消耗现金。AI是成本上涨的源头之一,也是这次募资的主要用途。当旧故事(低价走量)遇到挑战,新故事(AI与生态)还在投入期,中间的过渡靠什么支撑,是一个没有标准答案的问题。
第四,竞争对手不会等。荣耀在非洲的出货增速一度达到三位数,小米把“米粉节”搬到了非洲,三星在中端市场稳扎稳打。传音在新兴市场的护城河——本地化渠道、多卡多待、深肤色影像——正在被中国同行快速学习和复制。AI能不能成为新的护城河,取决于它落地的速度和深度。
——
一台手机,两种逻辑
传音的AI新故事,本质上是在回答一个问题:当一台手机不再只卖三百块钱,它应该卖什么?
旧答案是:卖便宜。在新兴市场,价格敏感型用户占绝大多数,双卡双待、超长续航、深肤色美颜,这些都是便宜之外的附加值。传音用这些附加值,把一台三百块钱的手机卖到了一亿多部。
新答案是:卖服务。AI自动接听替用户省了接电话的时间,AI拍照解题替用户省了请家教的钱,AI通话摘要替用户省了记笔记的精力。这些服务在新兴市场有真实需求,但用户愿不愿意为此多付钱,目前还没有答案。
传音选择在港股破发的当天,把四成募资投向AI研发。这个动作本身就说明了一件事:旧故事的回旋余地越来越小,新故事必须尽快开始。
但新故事能不能讲通,不取决于招股书里的募资比例,取决于一个更朴素的问题:新兴市场的用户,会不会为一台能离线翻译一百种语言的手机,多掏两百块钱。
这个问题,传音自己可能也还没有答案。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~