











13
10
电车没出过险,保费还是涨了
2026-10-27 11:35:21
0点赞
0收藏
0评论
家里两台车正好前后脚到续保的日子。一台是2016年的老油车,开了快十年,连续好几年没出过险,商业险的折扣一年比一年深,报价一年比一年低,我基本看一眼就付了。另一台是电车,今年第五年,同样没出险、没违章,结果续保报价出来,比去年还贵了几百块。
同一个车主,同一种开法,两条完全相反的曲线。后来翻了不少车主群和论坛,发现这真不是我一个人的遭遇,"没出险保费也涨"差不多是今年电车车主续保时最高频的一句吐槽。搞清楚背后的逻辑之后,我对这份报价单的看法变了。
折扣没消失,是顶不住了
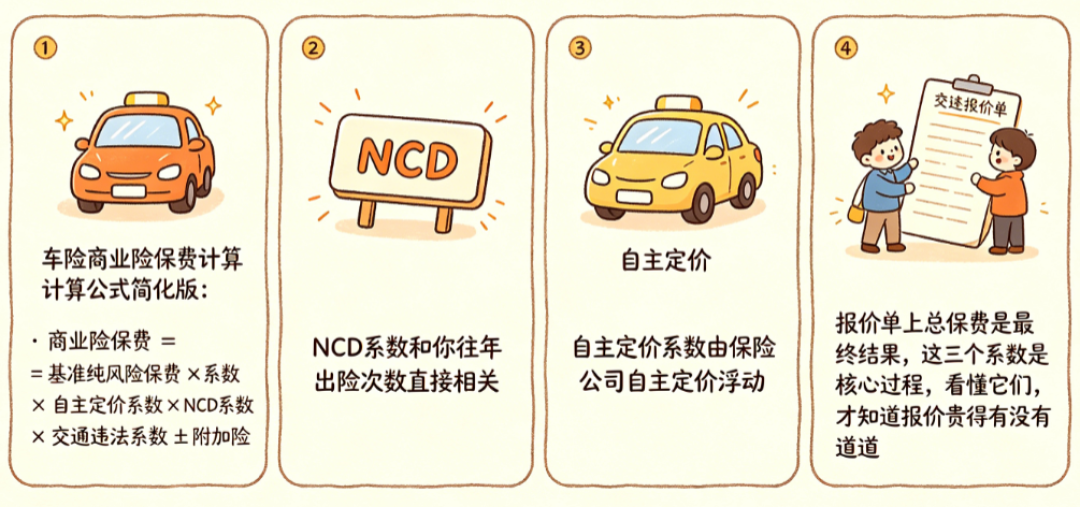
开油车的朋友都熟悉那套规则:连续不出险,无赔款优待系数一年年往下走,商业险越打越折。这套折扣在电车上其实还在,你零出险,个人系数照样给你降。
问题是,新能源车险的报价不是只看你一个人。它是好几个系数相乘的结果,其中有一个车型系数,跟着这款车整体的出险率和维修成本走。行业数据显示,2026年上半年新能源车险单均保费已经到了4170元左右,同比涨了两成多,差不多是同价位油车的1.8倍。为什么涨?新能源车的整体出险率比油车高出三成左右,单均维修赔付差不多是油车的1.8倍,整个板块的综合成本率长期在100%以上——保险公司每收100块保费,要赔出去100多块。亏成这样,只能上调车型的基准定价,这时候你个人开得再稳,折扣也顶不住基准往上涨。
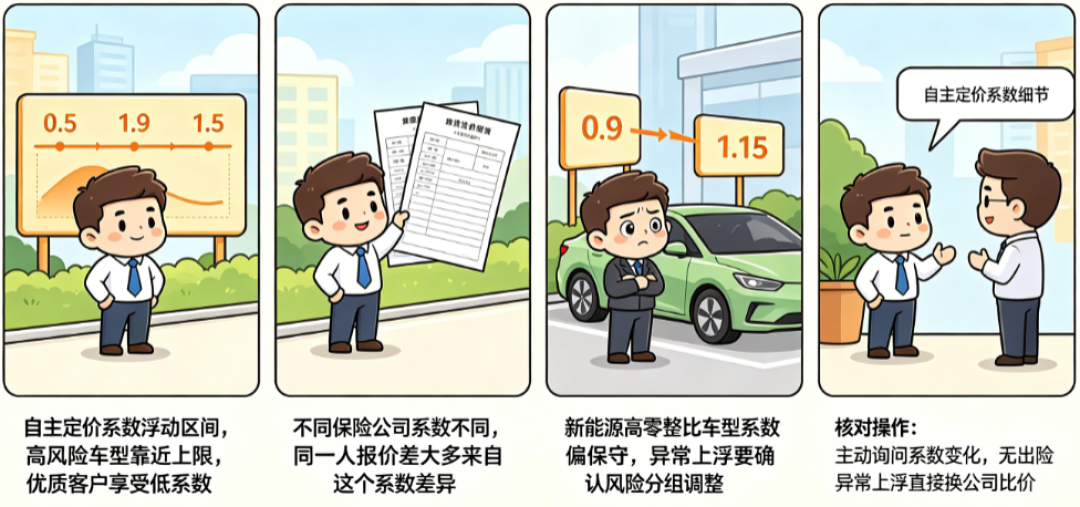
还有一个更让人想不通的:车都降价了,保费怎么还涨?我一开始也想不通,后来明白了——车损险的保额确实跟着车价往下调,但费率看的是维修成本,不是你的车现在卖多少钱。车价降了,电池包没降价,一体化压铸的车身修起来没便宜,激光雷达一颗还是上万。小事故一旦涉及三电,4S店多数方案是"以换代修",一块电池总成动辄好几万。对保险公司来说,风险没降,价格自然降不下来。
报价单上多看两行
大环境改不了,但报价单是自己要签字的。今年续保我做了点功课,几条经验可以直接抄。
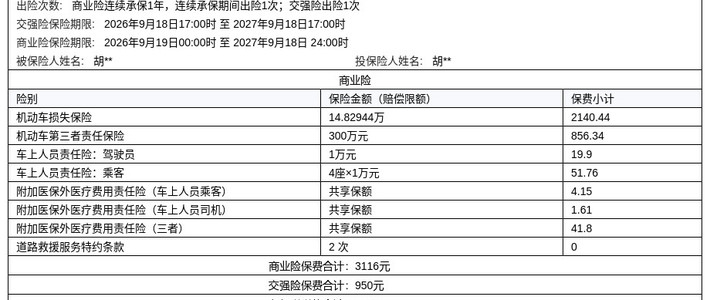
比价之前先对保障范围,再对总价。车损险里三电、自燃、外部电网故障这些责任包含没有,三者险保额是200万还是300万,医保外用药带没带——这些不对齐,总价比了也白比。有些报价便宜两三百,是把责任悄悄砍了,真出事才发现不赔。
三者险保额我建议往高了配。路上豪车多,人伤赔付标准也逐年上调,200万和300万之间的保费差往往就一两百块,但真碰上大事故,这一档保额差的杠杆完全是两个量级。这笔钱是整个保单里性价比最高的部分。
小剐小蹭,先让修理厂报个价,再决定走不走保险。一旦出险,第二年的无赔款优待直接受影响,攒了几年的折扣清零重来。经验值是维修费一两千以内的,自费通常比出险划算;金额大的,该走保险别犹豫。
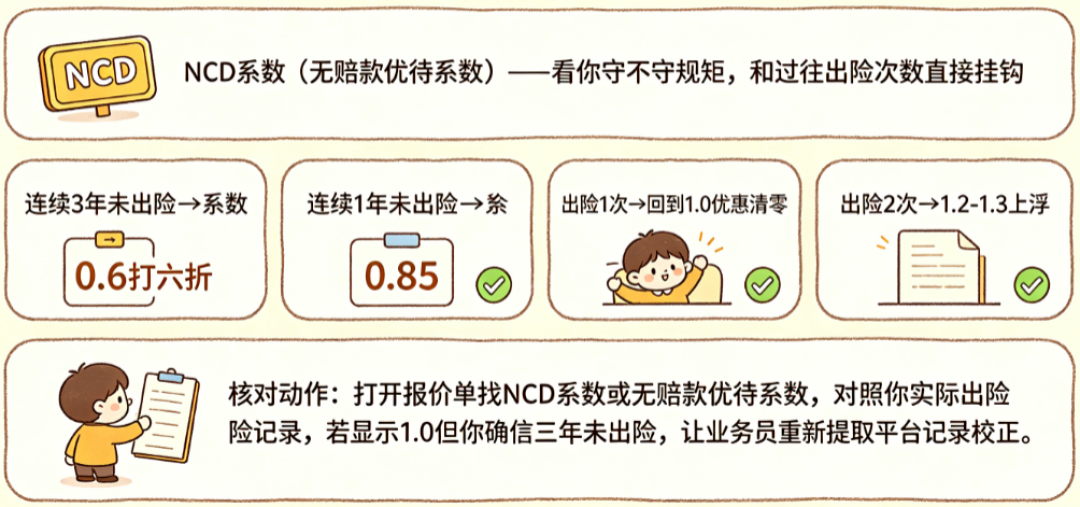
同一款车,不同保险公司给的车型系数不一样,报价差两三百很常见。续保窗口提前三个月就开了,别拖到最后几天匆忙下单,至少找三家正规公司各报一次。另外一直在同一家续保的,留意有没有老客户系数,年年跳去最低价那家,可能把这个折扣跳丢了。
往后会不会一直涨
短期别抱太大期望。这轮涨价的根子在维修成本和出险数据上,除非电池模块化维修普及、配件价格下来,保费很难明显回落。行业里已经在讨论按里程、按驾驶行为定价的UBI车险,据说最早2027年会小范围试点,到那时候"开得少、开得稳"才可能真正换成折扣,而不是像现在这样,老实车主和高风险车主在一个池子里摊成本。
眼下能做的就是这几件事:对齐保障再比价,小事故自费保折扣,三者保额舍得给。油车那份越保越便宜的保单,该享受就享受;电车这份越保越贵的,起码现在我知道它贵在哪、哪些钱花得值、哪些坑不用踩。续保这件事,看懂了报价单,心里就不慌了。
内容由AI生成