10月26日,全球内存市场上演了一出反常识的"反向砍价":苹果想从长鑫存储拿到比美光、三星、SK海力士更便宜的DRAM采购价,被直接拒绝;一家想订DDR5内存的台系服务器厂商,同样没能与长鑫达成合作。过去十几年,供应商挤破头给苹果让利换长约是行业惯例,如今轮到甲方吃闭门羹。知乎微博
这件事跟双11准备装机、换手机的你,关系比想象中直接——替消费电子压价十几年的那道"巨头砍价"防线,从此指望不上了。
一、长鑫拒单:是硬气,还是真没货
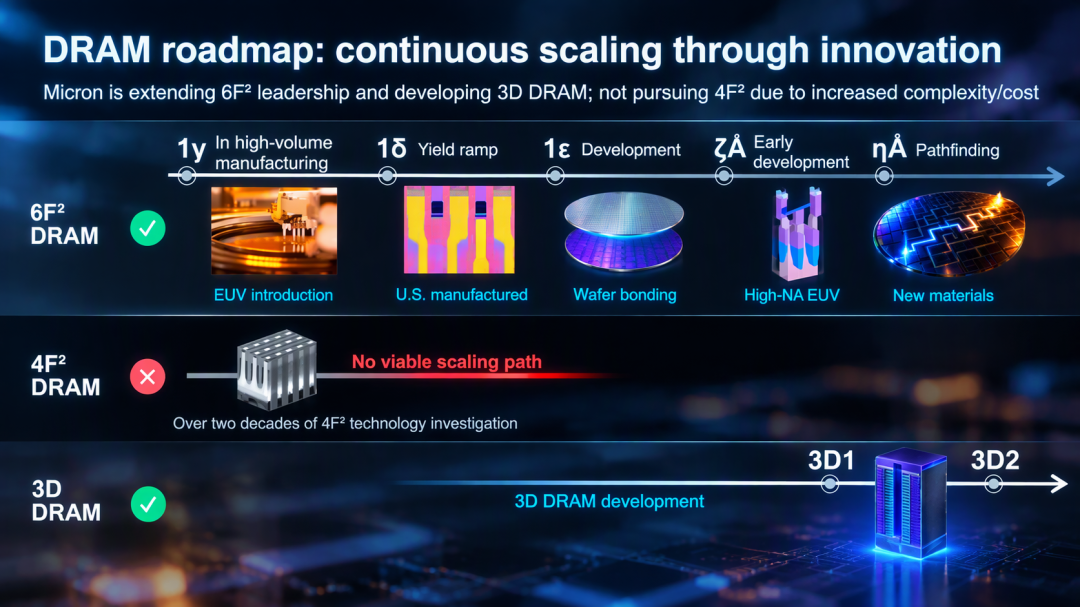
先厘清一个最容易误读的点:据科技媒体Wccftech爆料,苹果要的是"比美光、三星、SK海力士更便宜"的价格,长鑫没接。长鑫给出的理由朴素到几乎没有谈判空间:满足国内客户需求的压力本身就不小,优先满足中国客户。知乎微博
微博上有分析把它拆成三条底气:产能已被国内客户排到2027年,DRAM进入卖方市场,LPDDR6已在小米旗舰上完成验证。其中最硬的一条产品证据,是小米自研芯片玄戒03(XRING 03)采用的LPDDR6内存,正是由长鑫存储供应。微博知乎
但请注意,这跟"国产来了内存就便宜"是两回事:苹果想拿比三星、美光更低的价格,长鑫既没动力也没空间接——按市场价卖都卖不完的东西,没有任何让利动机。有博主提醒得很清醒:国产替代不等于更便宜。长鑫"掀桌子"的真实含义是:这一轮定价权争夺里,连苹果这样的超级买家都得排队。微博
二、往前倒四个月:苹果砍价史的三个回合
把时间线拉通看,这其实是今年6月以来苹果-美光-长鑫三角博弈的收官局。
第一回合,6月25日:Mac全系列电脑、全型号iPad、HomePod智能音箱、Vision Pro等多条核心产品线集体调价,其中Mac、iPad全系上调15%-25%,唯独iPhone、Apple Watch、AirPods三大品类维持原有定价。36氪36氪
消息当天,苹果股价直线跳水,单日暴跌6.12%,一夜之间2635亿美元市值灰飞烟灭;其实早在6月17日,库克就承认,由于内存和存储芯片成本持续上涨,苹果产品提价已经不可避免。36氪
第二回合,6月到7月:苹果已经向特朗普政府游说,希望获准向长鑫存储采购内存芯片,以缓解内存价格上涨带来的成本压力。游说的方案已经退了一大步——只求允许苹果在美国以外市场销售的产品里,用长鑫存储和长江存储的芯片;另一边,美光CEO梅赫罗特拉堵着同一批官员的门放狠话:这口子敢开,美国存储产业就彻底完了。36氪36氪
同一时期,美光首席商务官萨达纳在财报电话会上把短缺的账算回了客户头上:美光曾告诉几个在价格上非常激进的客户,这种做法没有建设性,因为低价会压制资本开支;2023年,很多存储行业的Capex被叫停,正是因为当时产品的价格太差、利润率太差。36氪
第三回合,就是10月26日:连被摆上谈判桌当"二供"的长鑫,也拒绝了苹果的降价要求。三个回合打完,苹果没拿到一个筹码。美光反而成了被拿来当"降价基准线"的那一个——"比美光更低"这个说法本身,宣告了美光报价就是当前市场的地板价。知乎
三、三本账摆开,才知道涨价为什么刹不住
先看份额和利润的最新牌面:2026年一季度全球DRAM市场,三星电子以38%的营收份额重回第一,SK海力士以29%位列第二,美光占22%位列第三,三巨头合计仍然拿走接近九成市场,但长鑫从2025年同期的3%跃升至8%。再看卖家一侧:现在的美光正处在最舒服的时候,产能优先供给AI客户,价格自己说了算,毛利率直接飙到80%以上。36氪36氪
玩家 | 上一轮的账 | 这一轮的账 | 对价格的态度 |
|---|---|---|---|
苹果 | 全球最大买家,压价压到供应商敢怒不敢言,存储只占整机成本10%-15% | 存储成本占比飙到30%-40%,低端机型逼近50%;砍价对象从美光换成长鑫,同样失败 | 涨价没扛住,还想继续扛 |
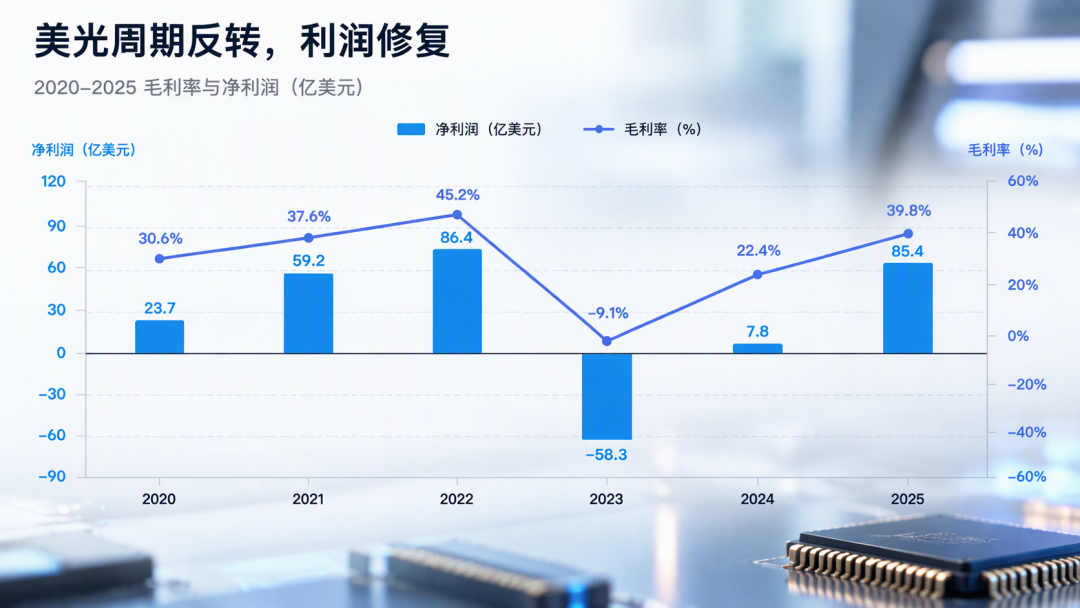
美光 | 2023财年营收腰斩到155.4亿美元,毛利率-9.1%,净亏58.3亿美元,资本开支从近120亿砍到70亿 | 毛利率飙到80%以上,产能优先供给AI大客户 | 不但不让,还要"讨账" |
长鑫 | 2022-2024三年连亏,靠逆周期扩产熬过寒冬 | 2026上半年营收1503亿元、同比翻8.7倍,归母净利776亿元;前三季度预告营收2650-2700亿元;一季度DRAM份额从3%升到8% | 按市场价卖,供不应求 |
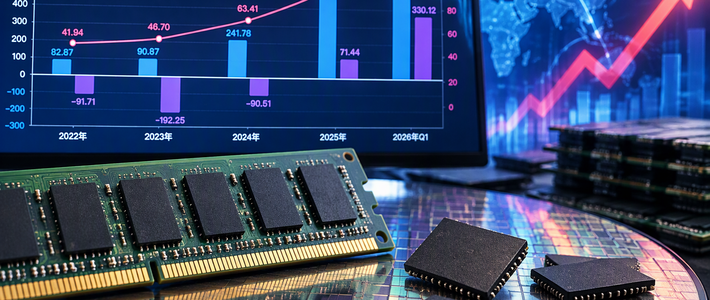
长鑫的另一面也别漏掉:2022年至2024年,这家厂商仍在持续亏损,净亏损分别达到91.71亿元、192.25亿元和90.51亿元,是踩着逆周期扩产熬出来的。而它刚交出的2026年半年报:上半年营收1503亿元,同比翻了8.7倍,归母净利润776亿元。10月下旬最新的业绩预告,又把前三季营收预期钉在2650亿元到2700亿元。36氪知乎小红书
三张表看下来,结论很清楚:压价者失去了身份优势,涨价者手握历史委屈和当期暴利,新玩家忙着还债和扩产没人降价。这一年多里,部分成熟存储芯片价格直接翻了四倍,苹果大量采用的12GB LPDDR5X颗粒单季度涨幅接近90%。36氪
高盛把2026年DRAM全年涨幅预期上调到250%-280%,行业普遍预判三季度再涨五成、四季度再涨四成,价格拐点至少要等到2028年。36氪
供应商的动作比预期更快:三星2027年内存产能八成已被长约锁死,HBM还要涨价最高150%,消费级内存再迎两位数上涨——这不是猜测,是写在计划表上的事。小红书
四、对双11的消费者,这改变了什么
装机党:先看一条来自每天盯价博主的实测——“双11的内存条价格着实有些离谱,特地用小号去几个平台看了一下,如果没有券,价格几乎都高得离谱。也就是说,所谓用券之后的优惠,不过是和之前差不多而已”。也就是说,券是营销,行情才是底色:刚需装机,盯"券后价对比上月日常价"这个真实价差再下手,别被划线价PUA;非刚需,等产能信号,但别把"双11捡漏"当成降价周期。小红书
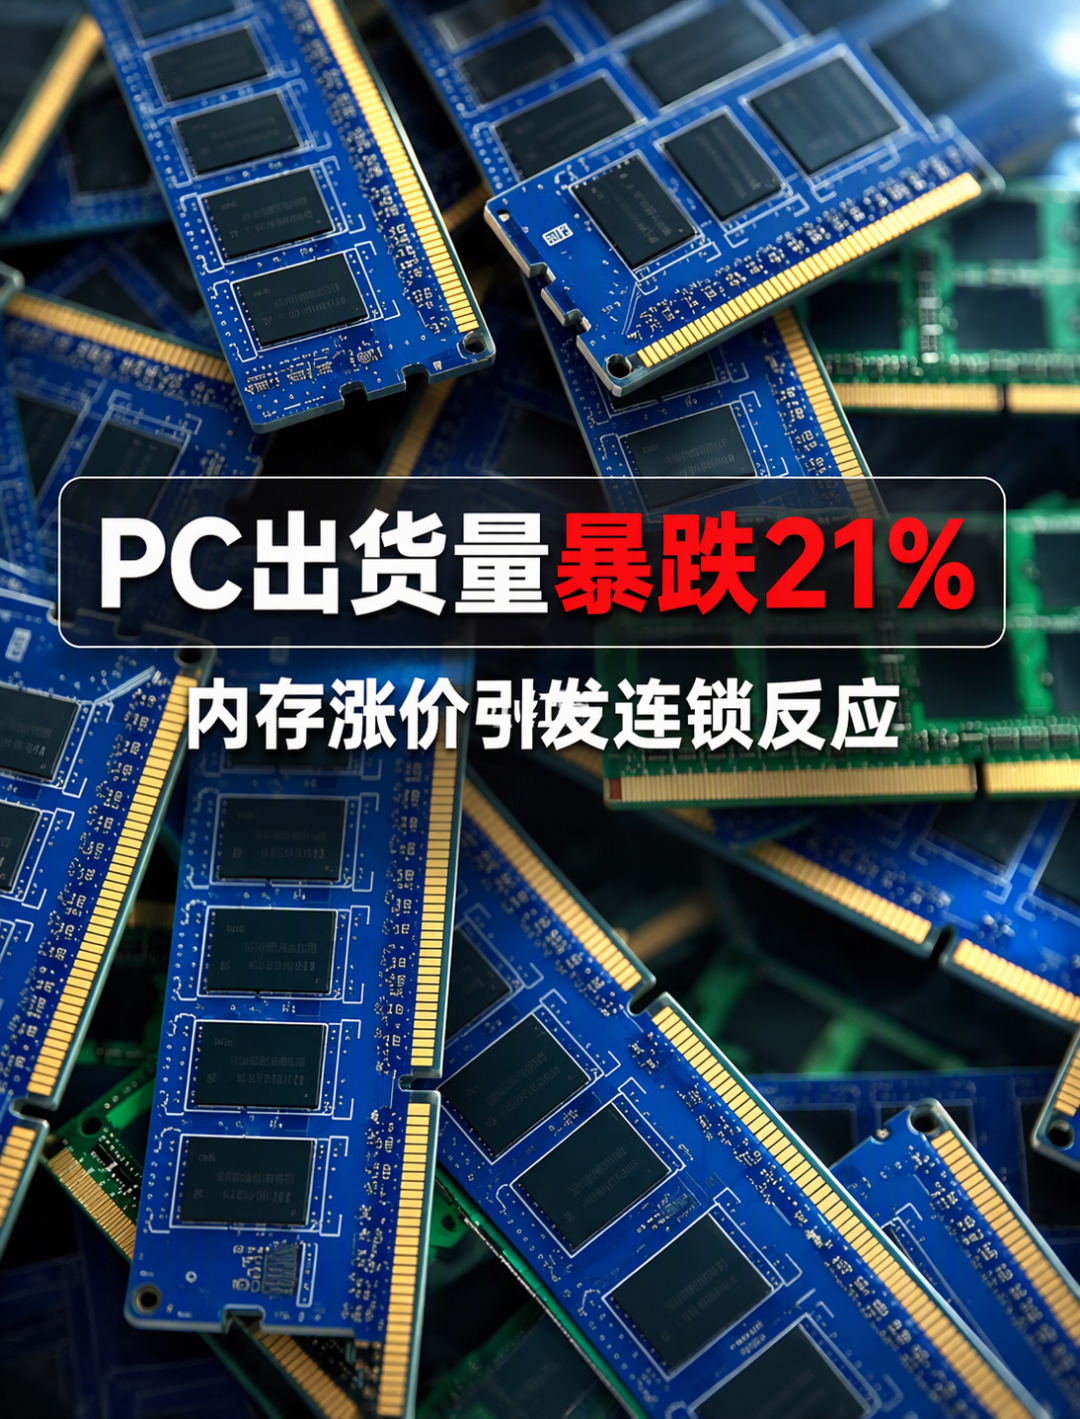
同一位博主的行情注脚是:二手行情彻底横了,内存条价格可以说是完全冻结,固态也没什么变化——固态是目前少数还没被大幅补涨的部件。小红书
换机党:iPhone那条最后扛价的线,随着砍价失败大概率守不住,想换新机(尤其大存储版本)的,涨价风险已经由"要不要等"变成"晚买晚贵"。内存税的转嫁其实早就开始了:过万元的电视机型,悄咪咪把4G内存改成3G,对外都说"内存涨价"。别指望厂商替你扛,成本只会找最软的渠道落地。小红书
等等党:降价的路径清单这次真的换掉了,过去等"苹果压价、厂商内卷",现在只剩两条。一是长鑫的扩产速度——机构分析指出,长鑫目前唯一的瓶颈就是产能,一年内有望新增每月10万片DRAM晶圆,但相比排队的中国大陆客户需求依然供不应求。二是政策变量——苹果在美国以外市场采购长鑫的口子如果真被华盛顿放行,那才是这轮周期第一个像样的降价信号;这个结果比任何厂商的表态都更值得盯。知乎
五、往下盯三个信号,不用盯情绪
Q4合约价涨幅是否收窄:盯三星、美光下季度对消费级颗粒的报价指引,"涨幅收窄"和"降价"是两回事,别混着读;
长鑫新产能落地节奏:每月10万片晶圆的增量,什么时候变成货架上能买到的内存条,比任何口号都硬;
苹果游说的结果:放行,说明议价逻辑重启;继续被美光阻拦,那就接受"这一代消费电子就是贵"的现实。
这轮内存超级周期里,消费者最后一次被"巨头砍价"保护的机会,随着那句"中国本土的订单都接不完"正式关上了。接下来能逼停涨价的只有一样东西:产能。盯住产能,再决定你的双11购物车里,内存条和手机谁先结账。微博