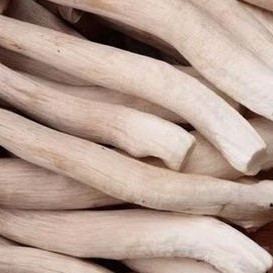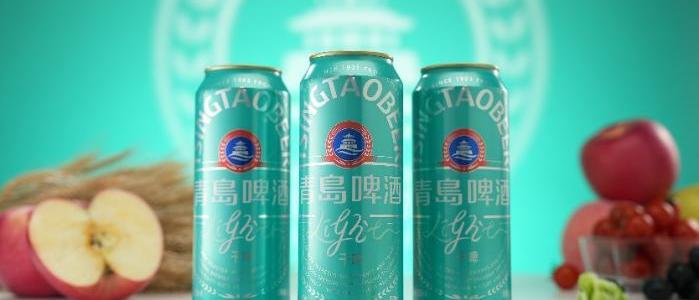
10月27日收盘,青岛食品的第二个涨停板封住了。
同一天,青岛啤酒跌1.57%。燕京啤酒跌停。啤酒板块里跌得最狠的是燕京,最热闹的却是一块钙奶饼干。红星资本局
当晚公告出来:青岛食品的控股股东华通集团,正筹划把5701.76万股、占总股本29.24%的股份,协议转让给青岛啤酒集团。交易完成后,青啤集团成为控股股东,实际控制人变为青岛市国资委。南方财经网
公告写得很谨慎。协议还没签,价格还在谈,国资报批、交易所审核、过户,一步都不能少。青岛食品自己也提示,能否最终完成还有较大不确定性。
但股价先走了两步。10月26日、27日,青岛食品连续两个交易日收盘涨幅偏离值累计超过20%。
一块饼干,为什么让资金这么急?
青岛食品不是新故事。核心单品钙奶饼干,占了公司营收八成以上,整体市场份额却不到3%。在山东它卖得最好,全国市场排进前十。这仍是一门区域生意,稳,但不大。东方财富网
青啤集团的渠道,恰好是它缺的那一段。青岛啤酒的经销网络铺到全国,经典系列卖到120多个国家和地区;即时零售覆盖40多座城市、超千家门店。界面新闻
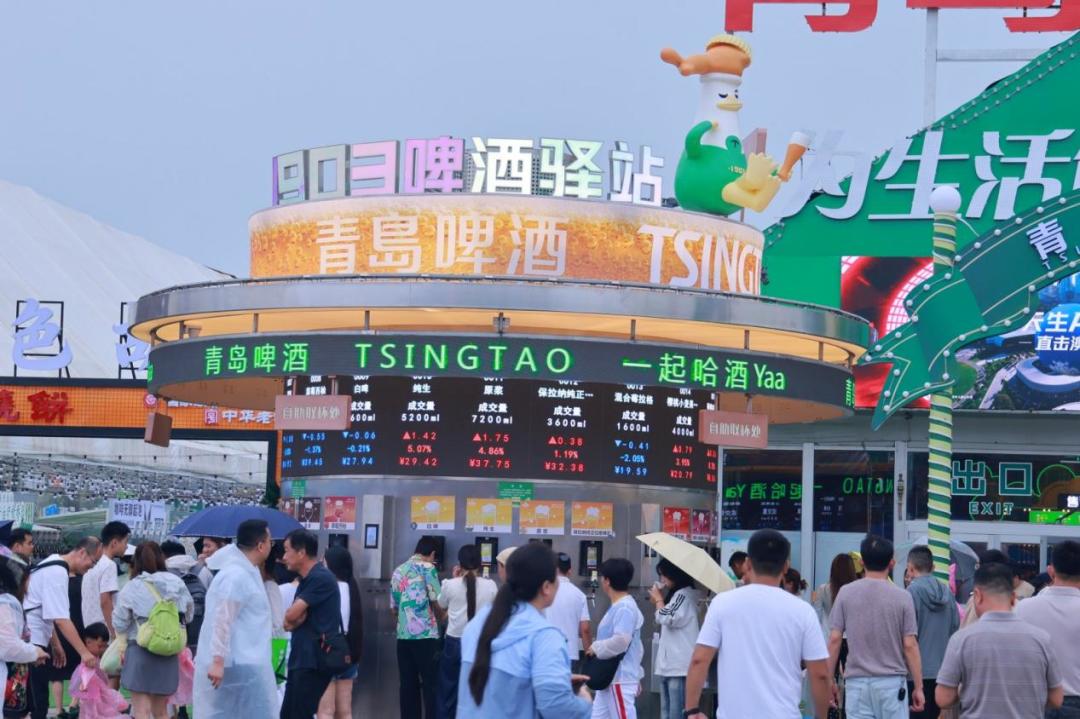
如果饼干装进这套渠道,故事就从小区域变成全国化。
但公告里只写了股权转让,没有提渠道协同。这是资金自己补上的剧本。
青啤集团是青岛啤酒的控股股东,这笔交易落在集团层面,不在上市公司。
剧本的下半段,在青岛啤酒自己身上。
2025年,青岛啤酒营收324.73亿元,同比只增1.04%;归母净利润45.88亿元,增5.6%。
看着还在涨,把时间拉长:2023年营收339.37亿元,2024年321.38亿元,2025年324.73亿元。三年过去,营收少了近15亿元。界面新闻
2026年一季度,营收102.85亿元,同比下降1.54%。上半年,营收196.5亿元,归母净利润39.2亿元,同比只多了0.40%。
利润还在,靠的不全是卖得更好。2025年,啤酒业务的直接材料成本下降5.31%,大麦和包材便宜了,毛利率被抬高约1.6个百分点。原料价格一旦回头,这部分利润也要还回去。
钱花在哪,也能看出方向。2025年销售费用44.84亿元,占营收13.81%;研发费用1.22亿元,占0.375%。前者是后者的37倍。
到了2026年一季度,研发费用不到2020万元,只剩营收的0.2%。
所以青啤这几年一直在酒瓶外面找出路。
7月底,它和爱尔兰大北方蒸馏厂签了长期合作协议,拿到3年到21年的全系列陈年威士忌货源,借全国渠道分销。它还计划在国内自建蒸馏厂,由对方提供技术支持。界面新闻
更早的2023年,崂山五厂的100万千升精酿基地里,就划出了2500吨威士忌产能。
这些副线,加上水饮和生物科技,加在一起还不到总盘子的2%。
回到饼干。对青岛啤酒的消费者来说,这笔交易短期内不会改变货架上的酒。
双11期间,青啤主推的仍是0糖轻干、白啤这些产品。0糖轻干500毫升十听装,主打每百毫升29千卡;白啤继续讲世界金奖。
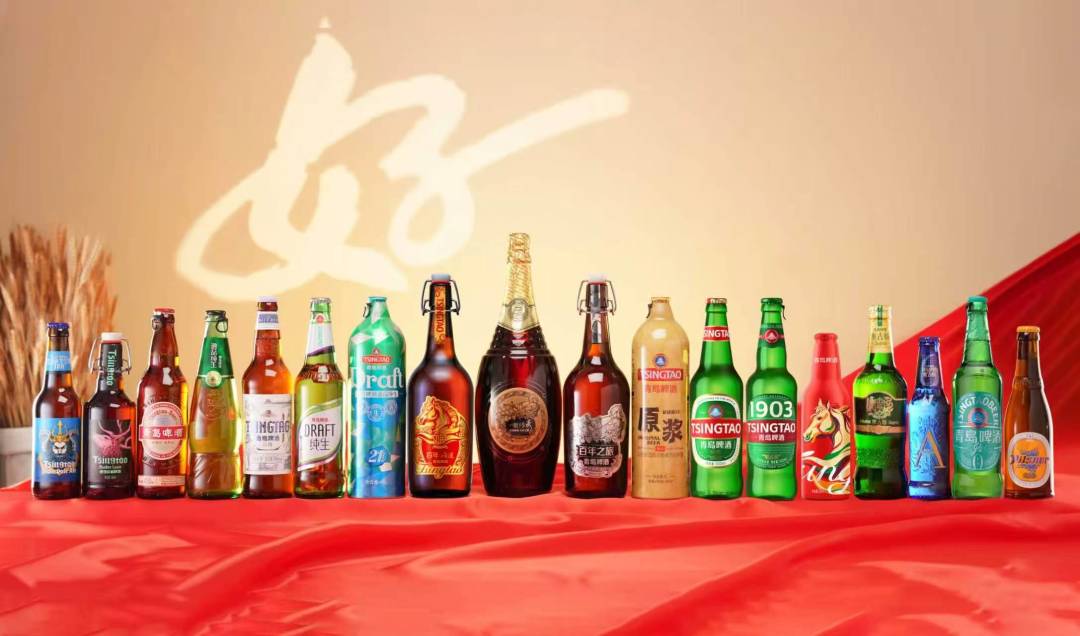
但“青岛啤酒”四个字,正在被装进更多东西里。威士忌、水、钙奶饼干,都是同一个逻辑:啤酒卖不动了,就把渠道和品牌拿出来,再卖一遍。
在青岛,钙奶饼干常出现在早饭桌上,青岛啤酒常出现在晚饭桌上。现在,这两样东西要被装进同一张经销网。
饼干能不能借青啤的渠道走出山东,要等协议签了、价格定了、审批过了才算数。
但有一点已经清楚:这家卖了120年啤酒的公司,下一段增长,不一定还在酒瓶里。