10月23日,小红书上又一条"避雷农行理财"的笔记冒了出来:两个R2(中低风险)理财,“之前小亏,想着再给它机会等等看,这下好了,又亏出新高度了,怎么办,狼狈逃走还是继续蹲坑”。评论区里全是同款焦虑——“放了10万,亏了800多”“买的灵动90天亏了1000多,赎回不甘心,不赎回看着心疼”“涨的时候小心翼翼,亏的时候来个蹦极,考验心脏”。小红书
把时间往前拨一周,知乎上"农业银行的农银理财亏成狗了?"的问题下面,有人晒出买了6款全部浮亏的持仓。而在同一个社区的另一端,一条1400赞的笔记标题恰恰相反:“对比各个银行理财还是农行香”。知乎
喊避雷的和喊真香的,很可能买的不是一类产品。要判断自己手里那笔钱该走该留,光翻评论区不够,得先把三笔账算清楚。
第一笔账:到底亏了多少——把情绪和分布分开看
先说结论:这一轮回撤是真的,但"全军覆没"是错觉。
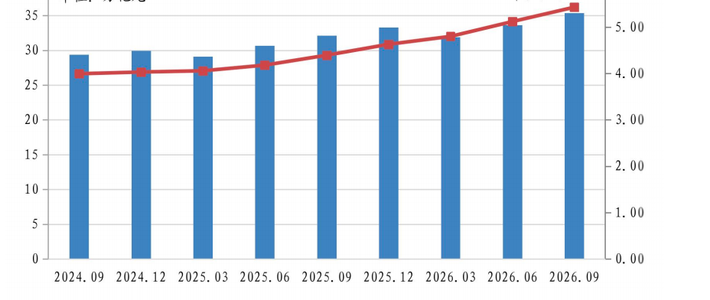
银行业理财登记托管中心10月21日刚发布的三季度报告显示,截至三季度末全市场理财存续规模35.37万亿元,同比增长10.08%,持有理财的投资者已经突破1.55亿人;前三季度理财产品累计为投资者创造收益超过4400亿元。 大盘子在扩容,不是在塌方。东方财富网
但10月上旬这一波确实打疼了人。普益标准数据显示,截至10月19日,全市场存续理财产品今年以来平均年化收益率降至1.76%,较9月末回落29.55个基点;其中固收类从2.19%回落到2.01%,现金管理类基本持平,只有1.15%。用益信托网援引财联社资管周报的口径更扎心:10月第二周,理财子产品单周负收益率占比一度升到11.60%——也就是说,每9只产品里就有1只在那周是绿的。 同一份周报里还有两个容易被忽略的数:全部产品破净率(净值跌破1元)只有0.87%,9月末全市场破净率也才2.21%。翻译一下:绝大多数人账户里的浮亏,还没有亏穿本金线,是"没赚到预期收益"和"倒贴"的区别。南方都市报用益信托网
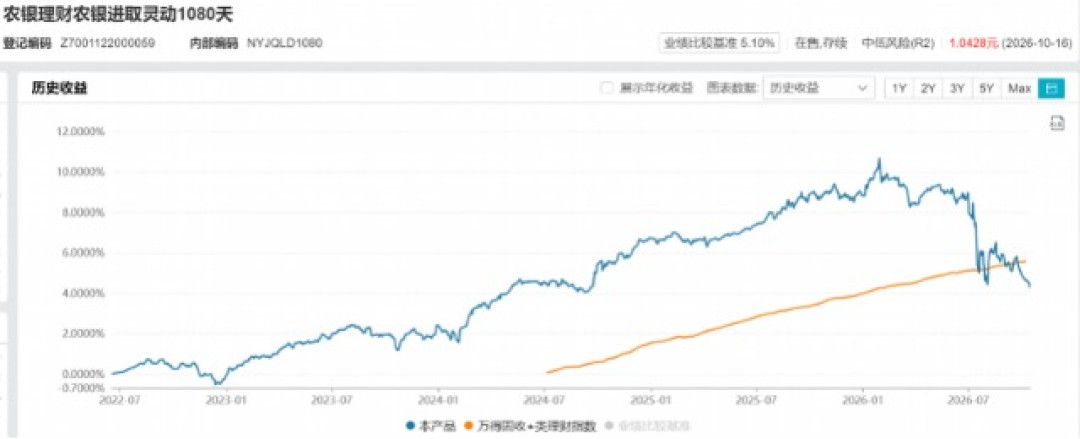
具体到农行,亏损集中在哪一类?有同花顺iFinD统计被媒体点名的样本:农银理财旗下"农银进取·灵动"1080天产品,今年以来亏4.17%,自2022年6月成立以来年化只有0.97%,跑输了农行三年期大额存单1.55%的挂牌利率——而它风险等级是R2。另一边的社区共识区,“农行三剑客”(网友自己圈出来的几只低波固收,天天利常被点名)的帖子下面,晒的是"+154"“时间会证明三剑客”。同花顺财经
所以第一笔账的答案:亏的是"固收+"和含权增强那一类,不是农行理财的全部。同花顺iFinD统计截至10月20日已有超500只"固收+"产品今年来收益为负,这是全市场现象,跟你在哪家App下单关系不大。
第二笔账:R2怎么会亏——"稳健"两个字拆开看
很多人(尤其是刚从定存、大额存单搬过来的)对银行理财的默认预期是"存款替代品"。21世纪经济报道的测算印证了这个搬家潮:6月末到9月末,理财规模一个季度多了1.71万亿元,最直接的推力就是存款比价优势——大行三年定存挂牌利率只剩1.25%左右,农行大额存单挂牌最高1.55%还上架秒光,钱自然往"固收类占96.61%"的理财货架上走。中国基金报
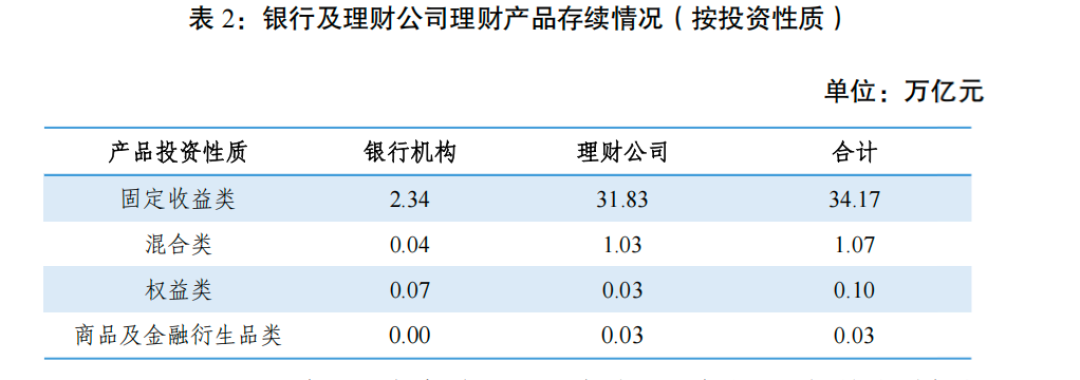
问题出在货架内部。2025年理财产品平均月度年化还有1.98%,2024年是2.94%;票息资产越来越薄,理财公司普遍往"固收+"里加权益、加多资产来增厚收益。农银理财党委书记毛焱10月20日刚描绘过这套打法:“活钱"用"时时付”、低波悦享这类票息产品,"长钱"靠涵盖股指、黄金、大宗商品的多资产策略和红利"固收+“系列。方向没错,但"固收+“的”+”,就是波动的来源——它不是存款的加强版,是含了股票/商品仓位的混合体。用益信托网
拆开前面那个"亏4.17%"的灵动1080天看就很直观:穿透后债券只占45%,公募基金占28%——将近三成仓位跟着市场起伏。南方都市报
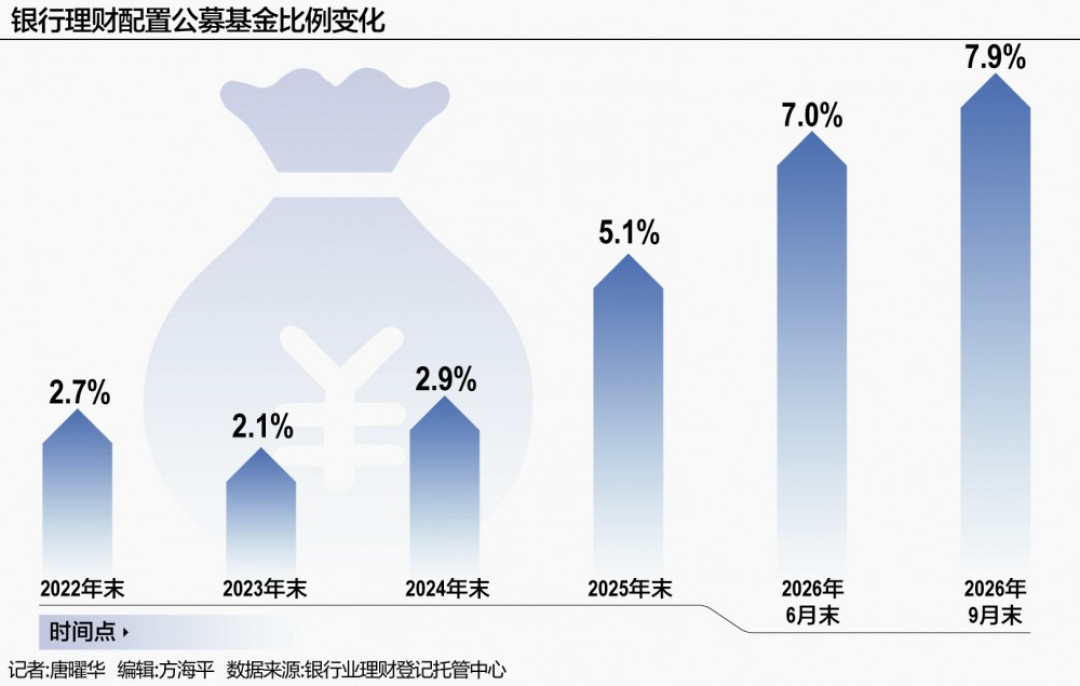
再看农行理财的债券底仓:RatingDog基于2026年中报的统计显示,农银理财金融债占比超过70%,属于大行理财子里"偏金融债"的一档。10月上旬债市波动加大、股市同步调整,这类持仓两头挨打。用益的周报里,9月"固收+“产品收益率环比大降1.92个百分点,只剩0.95%——把”+“的预期收益提前挤干了。 一句话:R2说的是"本金波动概率中等偏低”,不是"不会亏"。买之前那页风险等级,才是这轮亏损里最该重读的一行字。21世纪经济报道
第三笔账:走还是留——按钱的期限分,别按心情分
评论区的高频纠结是"赎回不甘心,不赎回看着心疼"。这个纠结本身,多数是期限错配造成的:把"三个月后要用的钱"买了"1080天封闭/持有期"的产品,或者在净值最难看的一天去看账户。
分三种人给个参照,不用照抄,对着自己的钱归类:
随时要用的活钱:现金管理类今年平均只有1.15%,而且货币基金收益率已经反超现金理财0.06个百分点(用益口径)。这类钱留在农行App里"蹲三剑客"的低波产品,不如直接比一遍货基,利差不大时优先取流动性。
一两年内不动、但接受不了波动的钱:纯债短持有期是这轮回撤里最抗打的一档——用益周报显示10月中旬纯债类周收益率仍保持0.05%/0.03%的正值。到期能赎回的浮亏产品,多数不需要"狼狈逃走",固收类今年来平均2.01%,只要不是重踩"+"仓位,拿住到期大概率能填回来;真正要处理的是那只"成立以来年化0.97%"级别的产品——它的说明书本身就该重新评估,而不是等回本情绪说了算。
三年以上不动的钱:先想清楚一个问题——你要的是收益,还是"在农行账户里看着舒服"?定增、分红、股价新高是另一条线的事,理财亏4%的时候"不如买农行股票"这种话出现在评论区,本身就是风险错配的信号。
还有一个新变量值得记下:10月22日金融街论坛上,央行行长潘功胜宣布将会同金融监管总局、证监会设立应对非银机构大额赎回的流动性支持工具,适用对象直接点名银行理财公司。这是吸取2022年底"净值下跌—集中赎回—被迫抛售—净值再跌"的教训,给债市装的"缓冲垫"。但多家理财机构和券商分析师都在同一篇报道里泼了冷水:它是"特定情景+高等级抵押品+审慎条件"的极端情景工具,不是常态兜底,不构成"以后买理财安全了"的理由。上海证券报
接下来盯什么
三个信号,比每天刷净值有用:一是债市走向,多家管理人三季报里已预告四季度"波动增多、波幅变大的弱牛格局"。 固收类的2.01%能不能守住看它;二是央行这项工具的操作要素公告,落到细则才知道"缓冲垫"到底垫多厚;三是农行自己的货架变化——毛焱说的三层产品矩阵(活钱/长钱/跨境)正在调,四季度新发的"灵珑""悦享"系列业绩基准,比任何避雷帖都更能说明它接下来想把钱放在哪。21世纪经济报道
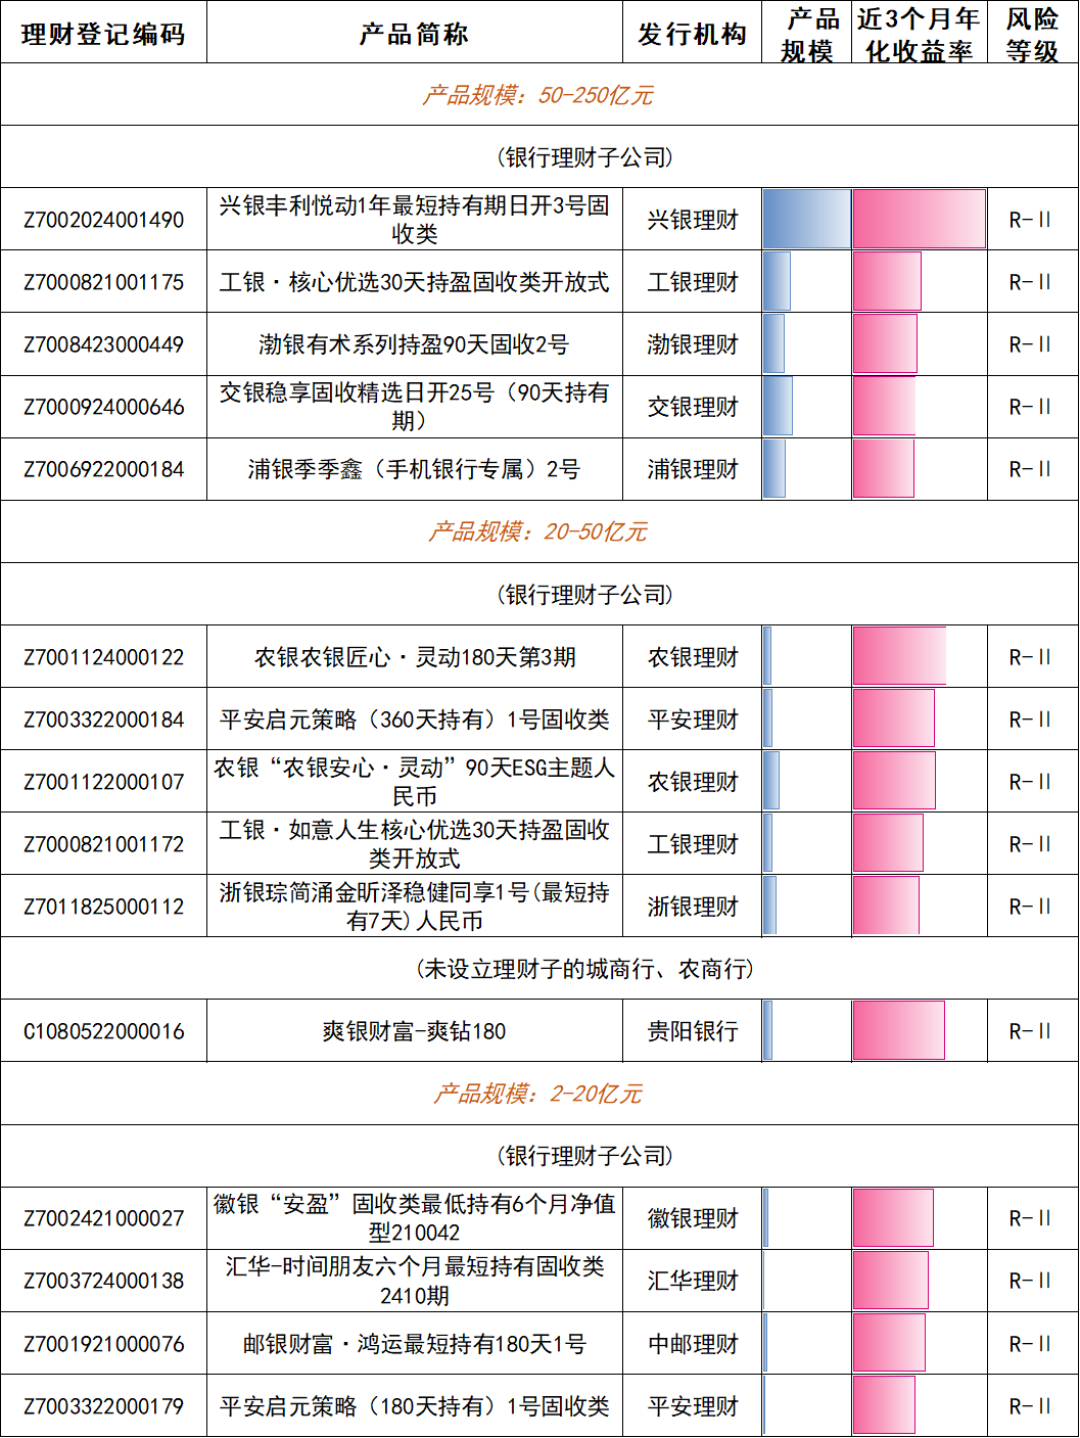
至于评论区那条"再也不买了"——2024年平均2.94%、2025年1.98%、2026上半年2.05%,收益率的曲线和存款利率的曲线还在往下追,"再也不买理财、永远存定期"这个选项,三年后可能自己先消失。真正要做的不是逃离净值波动,而是搞清楚:这笔钱放多久,亏多少你睡不着,说明书里那几成权益仓位你能不能拿得住。算完这三笔账,再决定赎回还是蹲坑。