












13
10
极刻觅镜 | AI眼镜退货率30%至70%:这个数字统计的…
2026-10-24 12:23:47
0点赞
0收藏
0评论
2026年8月至10月,千问、雷鸟、Rokid、影目相继在上海南京东路、深圳、成都、香港尖沙咀海港城、北京、武汉等地开出旗舰店、专卖店、无人自助体验店与直营店,博士眼镜则以智能眼镜概念店和渠道签约几乎集齐主要品牌;线上占AI眼镜消费六至七成。
2026年雷鸟、Rokid、千问、影目新开的线下门店落在哪些城市和商圈?
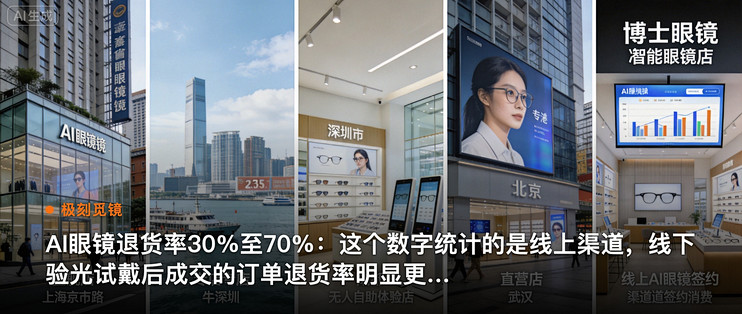
2026年秋天,AI眼镜的线下战事突然提速。最先被反复提及的地标是北京潘家园眼镜城——在这个眼镜品牌高度竞争的地方,Rokid是最早进入的AI眼镜品牌,有门店高峰期月销200副 。随后,开店节奏从单点试水变成多点铺开:8月,千问AI眼镜与吴良材眼镜联合打造的旗舰店落地上海南京东路;10月,雷鸟创新在深圳、成都开出专卖店;Rokid在香港尖沙咀海港城开出AI眼镜无人自助体验店;影目科技则在北京、武汉、深圳三城同时开出直营店,并计划继续布局二线城市 。
把这些落点摊在地图上看,选址逻辑并不神秘:上海南京东路、香港尖沙咀海港城、深圳与成都的核心商圈,都是人流密度高、眼镜消费习惯成熟的点位;北京潘家园则是眼镜垂直渠道的集散地,品牌在这里开店,等于直接站到验光配镜的客流入口 。对读者来说,这意味着判断能否就近试戴,不必只看品牌官网的线上旗舰店,而要看所在城市是否落进了这批新开门店的名单——目前明确出现的城市包括北京、上海、深圳、成都、武汉、香港,影目还给出了向二线城市继续延伸的计划 。
渠道端的另一条线是传统眼镜连锁的入场。博士眼镜位于深圳和三亚的智能眼镜概念店先后开业,入驻品牌包括阿里千问、XREAL、雷鸟创新、魅族、李未可、界环、暴龙等;10月,Rokid与博士眼镜在杭州签约展开渠道合作,博士眼镜几乎集齐了整个AI眼镜赛道 。这意味着,即便所在城市没有品牌直营专卖店,也可能在本地眼镜连锁的智能眼镜专区碰到这些产品。
开店提速背后有明确的经营压力。行业数据显示,AI眼镜的大头仍是线上消费,线上占六至七成,线下约三成 。品牌集体加速线下布局,是「高退货率」问题后不得不做的必修课,本质是用放慢速度来换取「真实成交」 。雷鸟渠道负责人透露,线下渠道已实现3倍以上增长 。
价格体系是线下能否跑通的另一道坎。有代理商直言,品牌方线上不控价的话,线下市场根本卖不动——Rokid此前一度在京东上最低卖到2300元,而代理商拿价最低都要2500元,价差直接压缩了线下门店的生存空间 。这也解释了为什么门店扩张必须与渠道管控同步推进,否则新开的店只会变成线上的试戴间。
从竞争格局看,雷鸟、Rokid和千问被行业数据列为目前主流的AI眼镜品牌 。产品路线也在分化:千问10月最新发布的N1和N1 PRO都不带显示,官方口径主打主动服务;Rokid则将在10月27日发布全彩显示AI眼镜,有供应商透露该产品明年正式量产,价格大约在4000至5000元,主打极客等科技向群体 。不同形态对试戴的依赖程度不同,无显示产品靠佩戴舒适度和服务体验决策,全彩显示产品则更需要现场确认重量、功耗与显示效果,这都会反过来影响门店的选址与体验设计。
资本层面的时间表也在推动门店落地。Rokid在2月完成证监会备案,XREAL已于2026年4月递表港交所,雷鸟大概率将在明年或后年优先登陆港股,影目科技完成C+轮10亿融资后也启动上市筹备;有代理商点明,「他们上市都是要材料的,要清晰的实际数据,没有销售数据是不行的」 。线下门店因此不只是零售终端,也是产生可核验销售数据的渠道。
线上退货率30%至70%的数据从哪来,线下试戴验光为何能压低退货?
「30%至70%」这个区间在传播中被反复引用,但把它当成一个精确的行业统计值来用,会立刻遇到口径问题。目前可追溯的公开报道并没有给出这一区间的抽样范围、样本量、统计周期与退货判定标准,报道本身只是把它作为「高退货率」这一行业处境的概括性表述,用来解释品牌为何集体转向线下 。换句话说,它更像一个方向性判断而非审计数字:不同品牌、不同价位段、不同渠道结构的退货表现差异极大,把区间两端直接套到某一家厂商身上,缺乏依据。
口径模糊还有一层结构性原因。AI 眼镜的线下零售高度分散,散落在各地眼镜城、连锁眼镜店与数码渠道的柜台里,这类出货「分散而又庞杂,往往不被洛图等第三方统计机构精准掌握」。第三方机构能相对完整捕捉的是线上电商与部分连锁渠道,而恰恰是线下这部分最难被统计的销量,退货表现最好。于是行业里流传的退货率,实际上更接近「线上渠道的退货率」,而不是「AI 眼镜的退货率」——分母被渠道结构切掉了一块,数值自然被抬高。
这也解释了为什么线下门店的经营者会给出完全不同的数字。潘家园眼镜城的一位商家称,其门店销售的 AI 眼镜是「零退货率」,同一商圈内 Rokid 有门店高峰期月销 200 副,雷鸟 iO 在 8 月发布后其店里高峰期月销 90 多副 。单店样本当然不能外推为行业水平,但它至少说明:退货率的分母里如果装的是「已经过验光、试戴、调教之后成交」的那部分订单,数字会显著不同。
差异的机制在于 AI 眼镜的成交链条比普通消费电子长。柜台上的三副雷鸟 iO 是刚配好定制近视镜片的订单,搭配普通近视镜片最快半小时可取 。这意味着购买决策不只是「要不要这副眼镜」,还包括度数、瞳距、镜片类型、镜腿贴合度与佩戴时长等一系列只有现场才能确认的变量。线上渠道无法完成专业验光与一对一服务,而这恰恰被线下从业者视为「线上渠道无法替代的优势,也是降低退货率的关键」。
一对一导购的作用不止于验光。有商家通过与用户交流两三个问题就能判断购买意愿并推荐对应场景的产品,甚至发现了一个此前未被注意的客群——12 岁的小学生用全天智记功能记录课堂内容,晚上回看梳理重点 。这种需求识别在货架式电商页面上几乎不可能发生,而需求错配正是退货的主要来源之一。反过来,线下渠道的服务能力并不均匀:走访中不少眼镜城门店的销售员对 AI 眼镜功能并不完全掌握,也缺乏推销动力,分散化的市场制约着门店的服务水平 。这提示「线下必然低退货」并不成立,起作用的是线下之中具备验光与讲解能力的那一部分门店。
把这两条线索合起来看,品牌集体加速线下布局,本质上是把成交环节从「下单即成交」改成「确认后再成交」,用放慢速度换取真实成交 。退货率因此不只是一个售后指标,它同时是渠道结构的函数:线上占比越高,被统计到的退货率越接近线上水平;线下验光试戴渗透越深,被计入的分母越偏向已确认需求的订单。理解这一点,比记住「30%至70%」这个区间更重要——它决定了这个数字该被用来描述哪个渠道,而不是用来给整个品类下结论。
AI眼镜代理毛利率约10%、传统眼镜约60%,利润差如何拖慢传统门店推广?
把「线下开店慢」简单归因于品牌不想开,会漏掉真正的阻力所在。传统眼镜门店之所以对 AI 眼镜缺乏推销热情,根源不在认知,而在账本:一副传统眼镜的毛利结构,与一台 AI 眼镜能给门店留下的利润空间,完全不在一个量级。
在北京眼镜城的走访中,很多门店销售员都没有太大动力去推销 AI 眼镜,对其功能也并不完全掌握 。这种冷淡并非个别现象,而是分散化的渠道结构下,门店服务能力被摊薄后的自然结果——当一家店同时摆着几乎所有 AI 眼镜品牌的产品,店员既没有足够时间把每款产品的功能讲透,也没有足够理由为某一个品牌多费口舌 。
真正让门店「不愿推」的,是利润差。AI 眼镜代理的毛利率约在 10% 量级,而传统眼镜的毛利率约 60%,两者相差数倍。对一家靠镜片和镜架吃饭的眼镜店来说,卖一副传统眼镜赚到的钱,可能抵得上卖出好几台 AI 眼镜;而推销 AI 眼镜所需的一对一讲解、验光适配、售后调试,投入的时间成本反而更高。利润薄、服务重,门店的理性选择自然是不主动、不推荐、不深究。
这也解释了为什么线下渠道的扩张节奏,明显慢于品牌自己开店的节奏。品牌可以在一个城市砸出一家旗舰店,用直营团队把体验和服务做足;但要撬动成千上万家分散的传统眼镜门店,就必须让每一家店都算得过账。而当前的分利结构下,多数门店算不过来。
能打破这一僵局的,往往是少数把 AI 眼镜真正吃透的商家。童女士算是为数不多对 AI 眼镜了如指掌的商家,通过与用户交流两三个问题,她就能清晰判断出对方的购买意愿,并推荐相关场景的产品 。她提到,最近有 12 岁的小学生来买雷鸟 iO 眼镜,因为上课可以用全天智记功能,把没记住的内容晚上回去再看、梳理出重点,成了一个学习工具;而以前卖智能眼镜,是没有发现这么小的客户群体的 。这种线下一对一的导购服务,往往能洞察出用户真实需求所在 。
值得注意的是,这类门店的销售恰恰是退货率最低的一环。童女士的门店高峰期月销 90 多副雷鸟 iO,她称「我们这个门店销售的 AI 眼镜是零退货率」。原因并不神秘:AI 眼镜的销售高度依赖线下专业验光和一对一服务能力,这是线上渠道无法替代的优势,也是降低退货率的关键 。当度数、镜架贴合度、佩戴习惯在成交前就被校准,退货的动机便大幅减少。
问题在于,这种能力目前只集中在极少数商家身上,且这类眼镜店线下渠道的零售分散而又庞杂,往往不被洛图等第三方统计机构精准掌握 。换句话说,最能压低退货率的那部分销量,恰恰最难被统计看见,也就难以被复制成可推广的渠道模型。
于是品牌面临一个结构性难题:要压低退货率,就得依靠线下专业服务;要获得线下专业服务,就得让传统门店有动力;而要让门店有动力,就得重新分配那 10% 与 60% 之间的利润差。在分利机制没有改变之前,品牌自建门店仍会是扩张主力,传统渠道的放量则只能依赖少数「懂行」的商家慢慢渗透。线下巷战的胜负,最终不只取决于谁开的店多,还取决于谁先让柜台后面的人愿意开口。 把镜头从门店挪到资本层面,这轮线下开店潮的另一条线索才清晰起来:几家头部AI眼镜公司几乎在同一时间窗口里推进上市进程,而线下门店恰好是它们向资本市场递交「真实销售数据」的通道。
雷鸟创新的动作最早也最明确。今年1月,雷鸟创新完成超10亿元新一轮融资,由中国移动链长基金与中信金石领投,联通旗下联创创新基金等参投;CEO李宏伟在专访中亲口确认「未来会有独立IPO计划」。多位代理商与行业人士的判断是,雷鸟大概率将在明年或后年优先登陆港股 。
Rokid的进度停在备案环节。今年2月,Rokid完成证监会备案,这是境外上市流程中的一道前置手续,但备案本身并不等于递表,更不等于挂牌 。XREAL则已经走到递表这一步:2026年4月,XREAL递表港交所 。影目科技在完成C+轮10亿元融资后,也启动了上市筹备 。
四家公司的进度条长短不一,但指向同一个约束:上市要材料,材料要数据。AI眼镜代理商刘先生的说法很直白——「他们上市都是要材料的,要清晰的实际数据,没有销售数据是不行的」。这句话解释了为什么线下门店在2026年下半年被集中开出:线上渠道的成交数据要打折看,高退货率会把GMV里的水分挤出去,而线下门店一手交钱一手交货,卖一台是一台,是招股材料里更经得起追问的「真实成交」。
资本化节奏与渠道节奏因此咬合在一起。雷鸟的融资方里出现了中国移动与联通旗下的基金,运营商系资本的进入,既提供了开店的资金,也意味着对销售规模与渠道覆盖有更明确的期待;而博士眼镜这类A股上市渠道商参与雷鸟首轮融资、又在2024年成立合资公司,则把「产品共创+渠道绑定」做成了资本与渠道的复合关系 。对准备递表或已递表的公司来说,线下门店不只是卖货终端,也是把渠道合作方的资源折算进估值叙事的筹码。
这也让线下扩张带上一层「用放慢速度换真实成交」的意味:门店租金、验光人力、样机铺设都是前置成本,短期看是拖慢周转的重投入,但换回来的是可审计的销售流水与更低的退货折损 。当上市窗口与渠道窗口重叠,开店速度就不只是市场竞争的结果,也是资本时间表倒推出来的动作。
关键数据
此前一度在京东上最低卖到:2300元
而代理商拿价最低都要:2500元
参考:AI眼镜退货率30%至70%:这个数字统计的是线上渠道,线下验光试戴后成交的订单退货率明显更低(极刻觅镜)