周日晚间刷银行APP,你的首页可能已经挂出了新横幅:“销售服务费0%”“固定管理费1折”“0费率理财限时开抢”。这不是促销幻觉——从9月底到10月16日前后,工银理财、招银理财、宁银理财、浦银理财、交银理财、民生理财、杭银理财等十余家理财公司,外加汉口银行等部分银行自营理财密集发布了费率优惠公告,对旗下部分产品实施阶段性费率优惠,部分固定管理费、销售服务费降至0.01%甚至直接归零。 最狠的一类是真"归零":宁银理财"宁欣天天鎏金56号"把销售服务费从0.40%直接砍到0,工银理财"天天鑫稳悦"从0.20%降到0。 招银理财"招赢日日鑫"的固定管理费从0.30%压到0.05%,杭银理财"幸福99零钱包9号"从0.30%降到0.01%。经济参考报中国经营报理财周刊
明天就是新一轮到期资金的进场窗口。手里正好有一笔定期到期、被这块"0费率"横幅晃住的人,先别急着点买入——机构砍掉的到底是什么、砍到你账上值多少钱、砍完之后你还得替它扛什么,三本账对完再做决定不迟。
第一本账:你"省"到的,其实是一年几百块
费率的绝对水平本来就低。把公告上的数字翻译成人民币,10万元持仓一年:
销售服务费0.40%归零(宁银那只)=省400元
销售服务费0.20%归零(工银天天鑫稳悦)=省200元
固定管理费0.30%降到0.01%(杭银零钱包)=省290元
也就是说,"0费率"给你的是每年几百块的小头。而且,多数所谓"零费率"产品仅免除固定管理费或销售服务费中的一项,仍保留托管费、交易费、信息披露费等基础运营成本,部分产品更通过计提超额业绩报酬弥补收入缺口。 更要留意公告里的"阶段性"三个字:单个产品的费率在一年内被反复调整已经不稀奇,优惠公告正从阶段性的促销动作变成到期即续的常规操作。 你按0费率算的账,续期条款、活动窗口一过就可能不作数。经济观察报经济日报
第二本账:它为什么突然不收了——因为到手收益只剩2%出头了
降费不是让利,是生存动作。这轮降价的两条硬逻辑,数据都能对上:
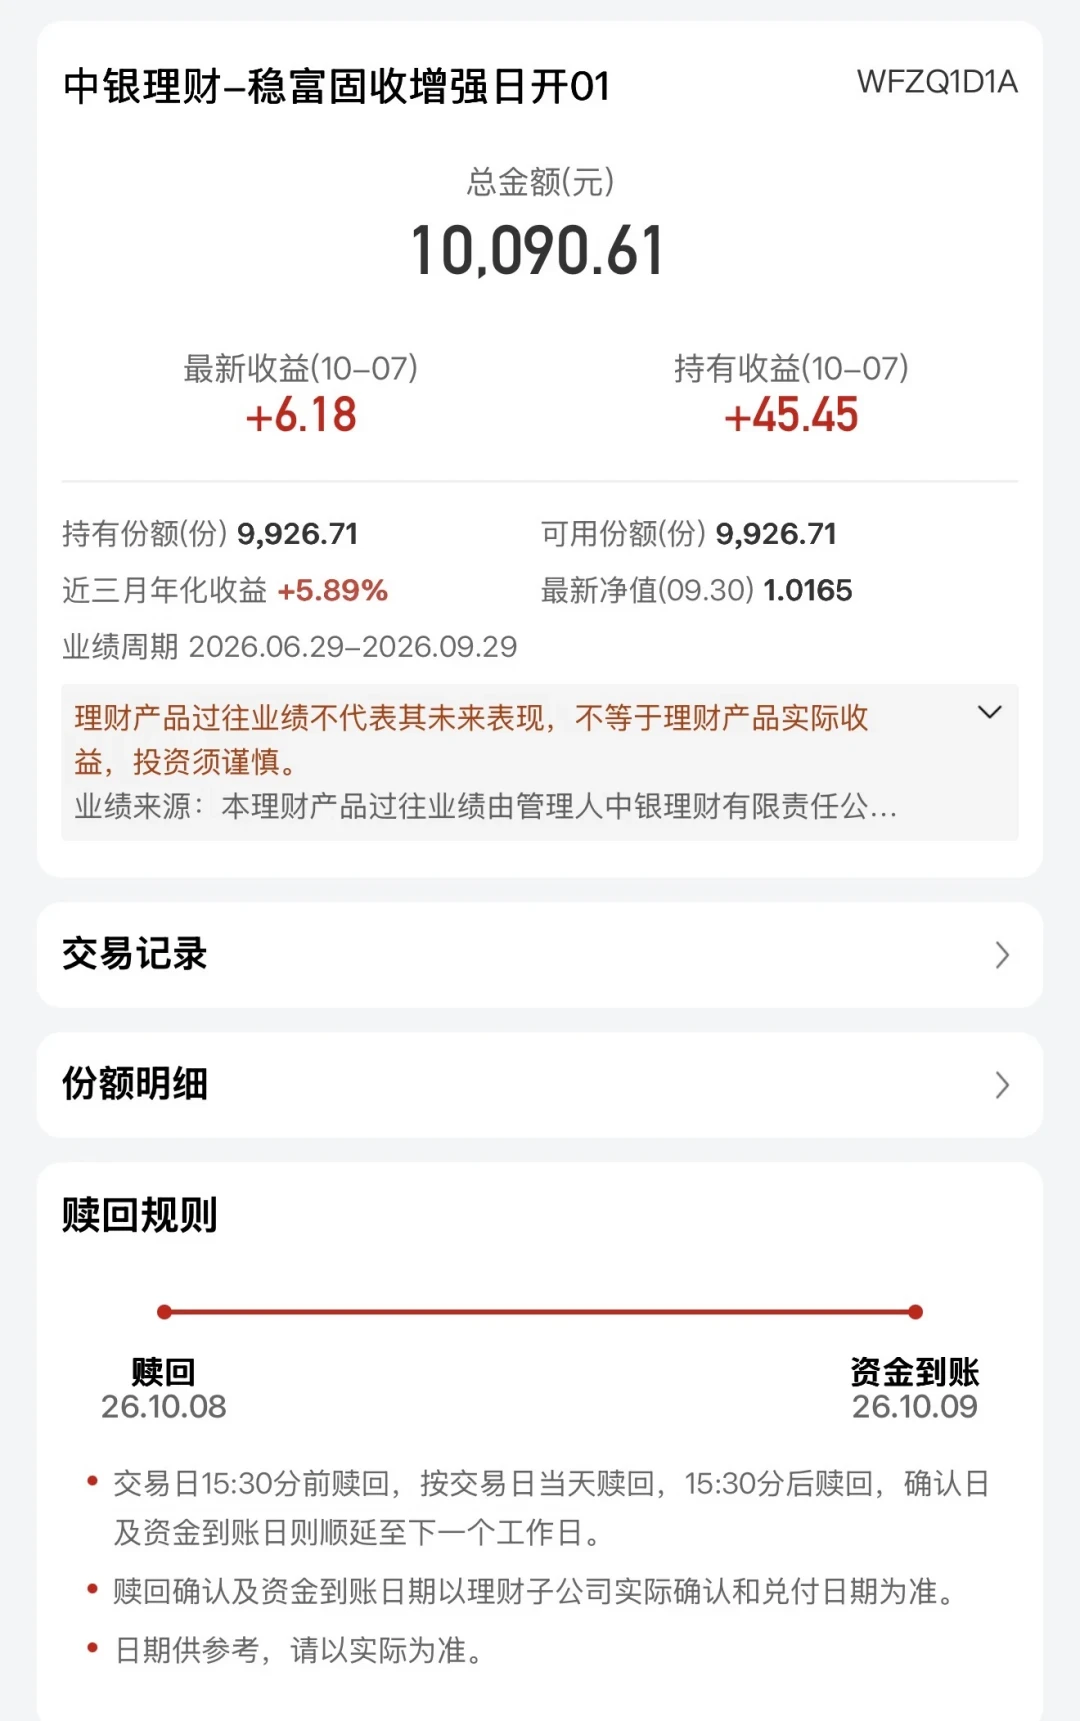
一条是资产端不赚钱了。2026年上半年理财产品平均年化收益率仅为2.05%,较2025年同期的2.12%下降7个基点;累计为投资者创造收益3052亿元,同比下降21.66%。 底层债券利率一路走低,扣完费的实际到手收益快和存款利率打平,产品卖不动,机构只能靠砍自己那部分收入来维持"看起来比存款高一点"。普益标准的数据更细:截至9月末,开放式固收类近1个月年化只有1.66%、现金管理类近7日年化1.07%、封闭式固收类2.24%。 同一件"理财"外衣下,58个bp的差距就是10万元一年580元,比上面所有"省下来的费"加起来都大。经济观察报证券日报
另一条是规模增不动了:普益口径9月末全市场存续33.52万亿元,环比8月末还缩水0.28万亿元,同比增速4.33%,而去年同期是9.42%。中信证券首席经济学家明明列的五大原因里,排第一的就是"理财收益率持续下行、相对存款比价优势收窄,是制约其规模提速的重要因素"。 所谓今年集中到期的中长期存款约在40万—60万亿元之间,是所有理财公司眼里的救命增量,谁不降价谁先出局。证券日报经济观察报
顺带一个更诚实的信号:今年下半年以来,多数理财公司密集下调业绩比较基准——行业自己都在把"以后大概能赚多少"的预期往下改,中枢可能进一步下探甚至跌破2%。 横幅上的"0费率"和说明书上悄悄下调的基准,你要一起读。理财周刊
第三本账:0费率之后,可能还藏着一只收费的手
这是最反常识的一段:免掉的固定费,可能从"超额业绩报酬"里加倍收回来。行业普遍的计提比例是超额部分的20%—50%。两个真实公告条款:
苏银理财"恒源1年定开40期":收益超过业绩基准3.20%的部分,管理人按20%提成;
甘肃银行"汇福安享盈(2M)":超过基准下限2.10%但不超过2.90%的部分按20%计提,超过2.90%的部分按50%计提。
算笔账:假设某只0固定费产品真做出4%的收益,按甘肃银行那种阶梯条款,你能拿到手的大约是3.3%——0.3%的固定管理费省下了,但0.7%的收益被拿走了。"0费率"和"低到手收益"完全可以同时成立。
比条款更要命的是赛道选择。10月这轮A股震荡里,被波及的恰恰是买"固收+“的人:截至10月11日,理财公司混合类产品收益指数近1个月年化-7.38%、近1年年化-6.86%,权益类近1个月-1.83%,同一时点固收类近1个月年化还是正的。 10万元买错一笼含权/混合类的,一个月就是六百多块没了——你抢的那200元"免费”,三回就赔光。新京报

所以,周一谁该动、谁不该动
三个月内要用的钱:0费率的现金管理类可以当"高一点的零钱包"用(近7日年化1.07%上下),但别指望它替代定期,它比货币基金高的那点,经不起"阶段性优惠到期"的反转。
求稳、到期即搬的钱:先接受现实——2.05%的平均年化已经和三年期定存差不多,"存款搬家有可能是瞎折腾"这句提醒值得听完再反驳。 要搬,就盯封闭式固收和短债策略这类产品的真实净值表现,把"0费率"当加分项而不是买入理由;条款里有没有超额计提、计提基准是多少,下单前花两分钟翻产品说明书,比看横幅有用。理财周刊
被"多赚一点"说服想上含权的:这次先观望。华夏理财新发布的"千帆"固收+品牌,按低、中、高波动分别设定了50个、80个、150个基点的三个月滚动最大回撤目标和20个、45个、60个交易日的修复天数——记住那是管控目标,不是保本承诺。新京报
已经持有、这个月净值难看的老理财用户:不必按2022年破净潮剧本恐慌。南开大学金融发展研究院院长田利辉的判断是,这次不是"净值崩塌",而是"收益中枢下移、波动黏性增强",体感是"涨得慢、修复慢"而不是突然亏穿。 要做的只是把明年的预期从"3%+“下调到"2%±”。
最后留几个继续盯的信号:理财规模月度数据能否重新环比转正;"阶段性0费率"到期后是续期还是回调——费率下调有不可逆性,降下去客户就会把它当新基准,谁先偷偷恢复谁掉粉;海外通胀和加息预期的消化进度,上周美国9月CPI"爆表"已经让加息预期升过一次温,沪指也还在3700点附近拉锯。 央行层面,周末消息面已经给出"维持适度宽松货币政策、保持流动性充裕"的定调,这对债市和固收理财是托底项。第一财经小红书
一句话收口:银行把价格砍给你看,是因为它比你更急。"0费率"是这轮理财比价里最小的一个数字,别让最大的那个横幅,替你做风险决策。