这周的存储圈,是分裂的。
周四(10月15日)日韩股市开盘即杀跌,韩国KOSPI指数跌幅扩大至9%以上、失守5500点。韩国交易所随即对KOSPI指数启动侧车机制、暂停程序化卖盘。SK海力士盘中跌幅扩大至超12%,A股存储、算力链条的联动情绪一夜紧绷。第一财经第一财经第一财经
周五韩股反弹,KOSPI重新站上5800点、涨幅扩大到4%。但到了周五夜里,美股又转跌:纳指重挫2.14%,美股AI板块血流成河,费城半导体指数走出罕见的八连跌,VanEck半导体ETF本周累计下跌9.70%。存储板块依旧领跌,美股收盘后美光总市值甚至反超了SK海力士——这轮抛售里第一个"龙头易位"的信号。第一财经第一财经第一财经东方财富网
而就在这轮"血洗"的同一个周五晚上,近1.6万元起售的苹果首款折叠屏iPhone Duo并未挡住抢购热情:10月16日20时预售开启,官网和App被挤崩,首发到店取货秒空,邮寄下单的发货时间排到了明年1月下旬。二手市场很快有买家加价超7000元抢现货。第一财经第一财经
一边是海力士、三星的股价跌得像行业末日,一边是用存储的手机卖爆、还在涨价、还在降配。很多本来打算双11换机的朋友就懵了:按常识,存储厂股价崩,通常意味着存储要降价,手机该跟着便宜——为什么我的购物车里,价格恰恰在反着走?
一、股价跌的是2028年的预期,不是你双11的价格
先把第一条线拆干净:这一轮存储股杀跌,杀的不是"当下生意",是"未来定价权"。
事实层面,海力士们的生意好得不像话。10月14日的首尔SEDEX 2026半导体展上,三星电子与SK海力士同日披露了第七代高带宽内存HBM4E,单pin数据传输速率最高达到16Gbps、较HBM4提升约20%。海力士还把战线拉到HBM之外:计划把HBF高带宽闪存插进HBM与SSD之间的存储层级,单颗容量约为HBM的10倍,社长在主题演讲里判断,到2030年AI基础设施性能将达到2026年的20倍。知乎
业绩信号同样直白——长鑫科技公告前三季度预计赚超1300亿元,董事长提议大笔回购。第一财经
但市场在交易另一个剧本:韩媒测算2029年内存产能过剩、好日子不多了,马斯克则预言2028年中国就将生产大量内存。甚至有报道称,海力士已把部分HBM4后道设备订单推迟到明年,扩产节奏本身出现松动。换句话说,海力士股价越跌,表达的是"两年后涨价周期终结、中国产能上桌"的强预期——它不是"下个月内存条降价"的信号。这两件事之间,隔着一整段产能空窗期。36氪东方财富网
高盛的TMT Memory Exposed指数可以把这轮"用脚投票"看得很直观:图中红圈标出的近期高点已被连续砸回,指数现值落在1904附近,前期一整年的存储行情几乎回吐到最后一段。36氪
 图片
二、合约价这条线:第四季度还在涨,AI还在抢产线
对换机的人真正有效的,是第二条线:采购价。
TrendForce集邦咨询的口径很明确:2026年第四季存储芯片仍供不应求,常规DRAM合约价预计环比再涨10%~15%,NAND Flash涨15%~20%,移动DRAM涨0%~5%——涨幅比上半年收窄,但方向仍是涨。海力士们把最新、最好的产能优先切给HBM4E、HBF这类AI产品,手机用的LPDDR和NAND产线挤在同一个锅里,AI每多吃一口,消费电子端的供给就少一口。股价那头的"过剩预期"要两年后才兑现,而此刻晶圆厂的排产表上,写着的还是供不应求。36氪
这就是倒挂的根源:股票市场用2028~2029年投票,采购市场用2026年定价,两者在2026年第四季度并不矛盾。
三、终端线:成本正在吃掉你的手机配置单
前两条线普通用户感知不强,但第三条线已经打到了购物车里,而且比想象中狠。
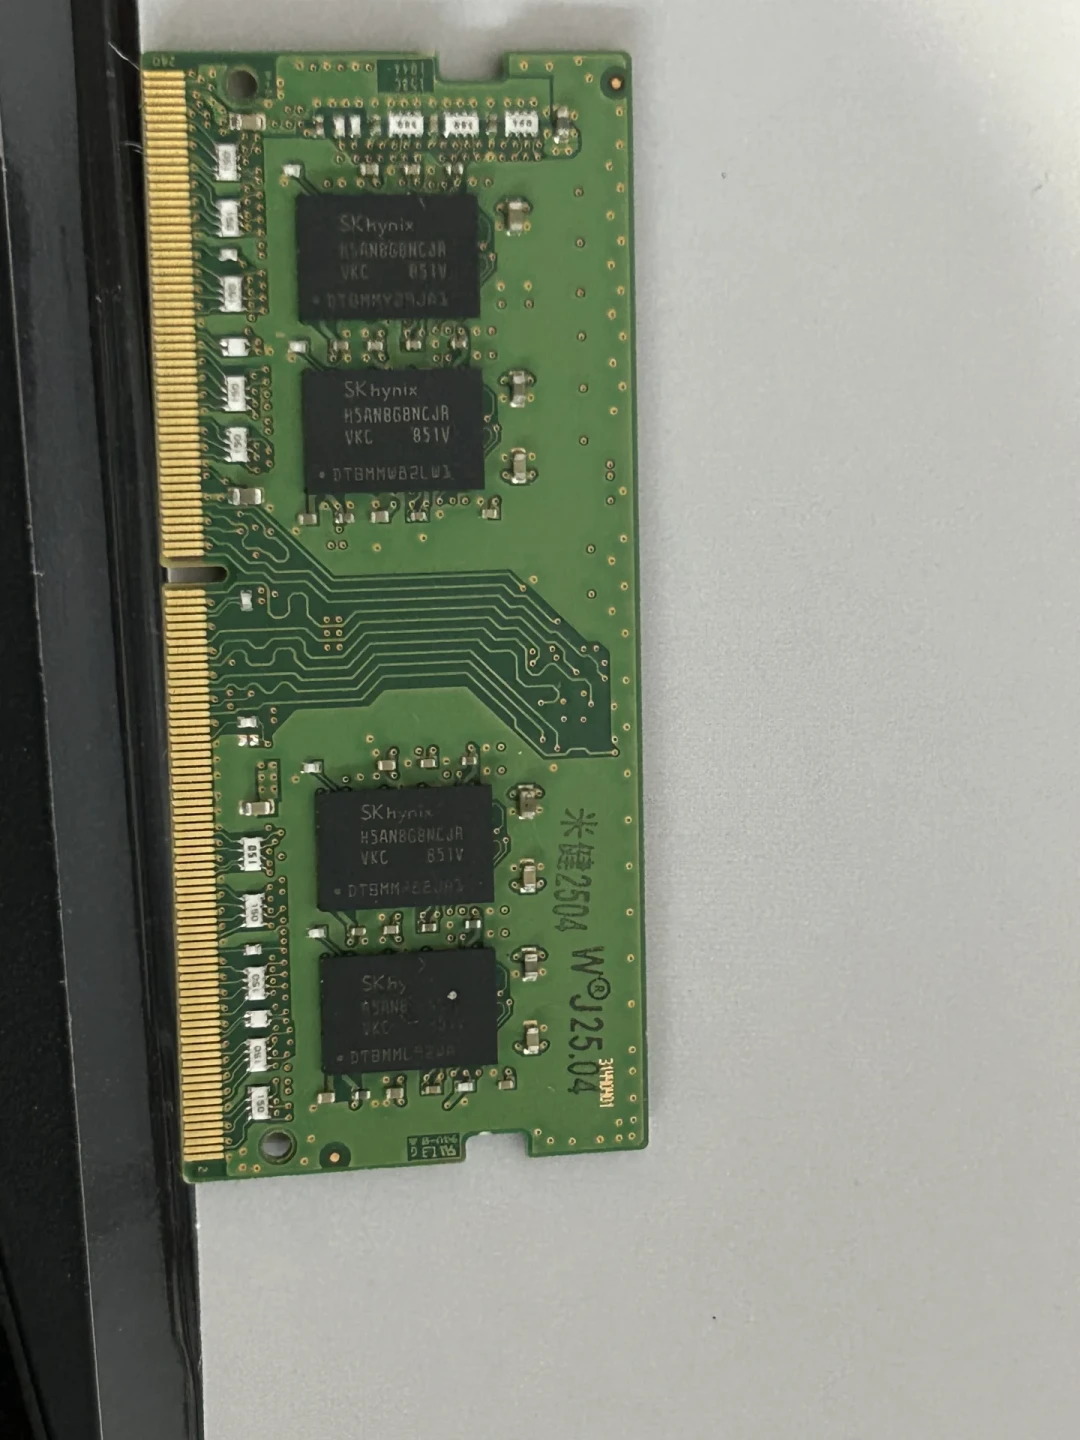
最直观的账是BOM:手机上一组12GB+256GB存储组合的价格,已经从500元一路飙升至2200元——一颗旗舰机的物料成本被抬高出近1700元。36氪
 图片
厂商的应对是涨价或者砍产品线:数码博主爆料,小米18 Ultra因为12GB+256GB版本定价9999元、内部觉得价格太高销量撑不住而被取消;更早的今年4月,华为Pura90已率先砍掉Ultra版,OPPO、vivo的下一代Ultra据报道也仅在中国市场发售。36氪
砍配置同样在发生:前几年各家还在卷内存容量,如今12GB却成了市场主流配置;还有博主爆料nova17标准版重新启用8G运存、高配才有12G(暂无官方口径,仅供参考)。小红书
小红书上"手机电脑全涨价?是AI抢走了内存"已经是换机党的共识情绪。评论区里那句"只要系统优化的好,内存只是一个数字"的安慰话,说给轻度用户还成立,说给打算用三四年的人并不成立。小红书小红书
销量数据也印证这轮"涨价+缩水"撞上了需求收缩:截至2026年第40周,vivoX500系列销量约14.38万台,OPPOFindX10系列约17.57万台,小米18系列约28.46万台,对比小米17系列开售5天销量突破百万的成绩惨烈得多;同期iPhone18Pro系列销量已达289.09万台,华为Mate90系列晚一周开售仍出货27.02万台。更宏观的口径是:三季度全球智能手机出货量暴跌22%,创下有记录以来最大降幅。成本上涨、配置倒退、需求下滑,这个负循环已经在转。36氪36氪
 图片
四、双11换机,怎么把这轮倒挂变成自己的决策
把三条线拼起来,结论就清楚了:等海力士股价跌传导到手机降价,是等不来的——传导链根本不存在;能传导过来的,是继续上涨的合约价和被砍掉的配置。
分人群给三个具体建议:
犹豫"要不要再等等"的人:如果你的预期是"存储股崩了,手机年底会便宜",建议放弃这个幻想。双11上老款即便有平台补贴,也难抵存储成本上行,今年早些时候和去年发布的部分机型,也涨价数百元到上千元不等。等,等来的更可能是"再涨一轮"或"新款配置更抠"。36氪
纠结存储版本的人:涨价周期里版本价差被显著放大,别惯性冲顶配,拿"每GB单价"算增量账:12+256这一档从500涨到2200元,意味着从256GB升级到512GB的加价,可能比去年狠得多。中度使用把预算留给屏幕、影像和电池,往往比拉满存储划算;重度和打算用四年的,内存别碰8GB入门档,12GB是这轮的底线。
想要Ultra的"超大杯"党:2027年上半年之前,Ultra大概率持续缺席或缩水。今年各家ProMax已经无限接近Ultra的体验(三星海力士们的HBM4E还要先喂AI服务器),预算六千到九千,ProMax是更现实的解;真要iPhone Duo,1.6万起售加上7000元溢价才是它的"真实价格",不急需就别给黄牛抬轿。
留四个继续观察的信号:一,TrendForce对2027年一季度合约价的更新——涨幅若转负,才是终端降价的第一枪;二,长鑫1300亿利润投向的扩产,主要落在消费级DDR/LPDDR还是继续堆向AI侧;三,三星、海力士HBM4E量产爬坡时,普通DRAM产线让出多少产能——海力士推迟部分HBM4设备订单,是谨慎还是转向,值得盯;四,"2028产能过剩"从预期变成订单数据的那一天。
黄仁勋这周称AI市场震荡将会过去、密集欧洲行持续释放信心。对海力士的股东,这句话值多少钱要等两年后的过剩预期来验证;但对准备换手机的人,眼下唯一确定的事是:你买的不是一串股价,是一张2026年第四季度还在涨价的采购单。先把这条线看清,再决定要不要为"崩盘新闻"去等那把不会降到你头上的价。第一财经