10月10号的宠物险信息流是分裂的。一边是双11入口密集上线:平安"8折活动"的帖子当天挂着,“每月5元起享2000元医疗保障”“98元保单应对大病"的推广一条接一条。另一边,同一天上午11点半,小红书刚发出最新一篇避雷帖:小猫10月1号开始呕吐,第一家医院检查加药花了九百多没治好,转第二家又花四百多——第一次理赔顺利拿了500,第二次直接被告知"同一病症换医院不能赔”。小红书小红书
买时画大饼、赔时设门槛——这就是"智商税还是刚需"吵了两年的宠物险,在2026年双11前夜的现场。先把两组反差极大的数字摆在一起:按派读《2026年中国宠物行业白皮书》口径,国内宠物险保费从2020年约5000万元涨到2025年30亿—35亿元,五年约60倍,今年上市险企中报里宠物险首次以单独险种亮相(众安上半年6.91亿元,平安2.47亿元、同比+113.2%);另一头,截至2025年末内地渗透率还在1%—3%徘徊(英国、瑞典是30%—40%),黑猫投诉平台上宠物险相关投诉超千条。规模猛踩油门,信任猛踩刹车。知乎知乎
先筛一遍:你刷到的"测评帖",一半是渠道在卖货
动手对比产品之前先知道:这个赛道里"科普测评"和"保单中介"是同一门生意。知乎和微博上能看到成系列的"五款推荐""全网测评"账号,正文结尾都导流到同一个投保小程序;小红书评论区已经有人直接拆穿:“别看那些拼团的,那些人都是卖保险的,买完才不管你。”
区分真实理赔帖和软文,只看三个东西:有没有具体保单名和投保日期、有没有拒赔理由原文、有没有理赔材料截图。三样都有的,才进你的对比清单。小红书
算账:保额1.5万≠你能拿1.5万,钱卡在这三层
界面新闻今年1月报道过一个完整样本:北京林女士的三岁柯基夜里突然呕吐,医院连夜做了血常规、生化、影像、传染病筛查等十余项检查,第二天结账近4000元;她投保的宠物险先反馈"部分检查非必要或重复"、可报销不足2000元,反复补充医院说明后,才按70%比例正常赔付。夹在"医生都说要做"和"保险只认合理且必要"中间的,永远是宠主本人。界面新闻
行业媒体"宠业家"拿市占率靠前的一款产品实测过:产品页标着1.5万保额,客服确认单次理赔上限只有1000元,还要按门诊、检查、手术三个类目分别封顶。同样1000元账单,定点医院赔70%拿回700,非定点按40%只拿400——这是内地主流产品的通用骨架(一年期、月缴几十元、疾病等待期30天左右、定点70%/非定点40%)。知乎知乎
三层扣减,一层都躲不掉:
类目限额:有宠物医院从业者总结,理赔被拒或打折的人,九成栽在定点医院、单据信息、等待期这三件事上。蚂蚁保基础升级版是门诊单次1200元、手术单次2000元、年保额2万,看清的是"单次"两个字。知乎
可赔范围:中国证券报2026年1月报道过真实账单——590元诊疗费只赔了219.2元,其中316元因属"饲料证字"药品和处方粮不在范围内。小红书评论区还有两条互相矛盾的实测:有人说平安"不赔牙科",也有人拿"传腹"(猫传染性腹膜炎)这种大病的账单赔成功了。小红书
免赔口径:"0免赔"三个字在营销页和合同里是两回事。有从业者对比过:平安按次/按天有免赔额、既往症不赔,众安主打0免赔——同一笔账单,落到两家是不同数字。知乎
赔不掉的钱,主要长在三个机制上
① 既往症的"解释边界"。 北京宠主张张(化名)给猫买了保险后不久猫确诊尿闭,花了一千多,理赔时被认定"属既往症"拒赔——他的控诉点是投保时平台没有任何相关提示。蚂蚁保宠物险运营负责人张艺琦自己也承认,行业里"既往症解释边界被无限扩大"和"带病投保、虚增药费"欺诈同时高发,诊疗不规范和欺诈挤占的赔付成本超过20%。知乎知乎
② 续保是个问号。 微博上10月9号的帖子很典型:2020年冲着"10岁以上可续保"买的大地宠物险,自动续保六年没出险,这两年狗健康下滑、今年报了3次共获赔3000元——然后续保被直接拒绝。苏州日报2025年6月也报道过"理赔多、风险高的宠物,次年可能被拒保或保费大涨"。小红书评论区同样有"国泰会拒保""众安退了之后想重新投,支付宝上所有产品都不允许投保了"的案例。注意:换保司只能退保重投,等待期要重新走一遍。微博
③ 定点医院名单会变、跨院记录难续。 投保时在名单里的医院,几个月后可能被移出,就医前必须再查一次名单。10月10号那篇"换医院就不能理赔"的新帖,卡的就是转院后的记录衔接。知乎
这三个机制的根子在行业基础设施:宠物医疗没有统一诊疗规范,同一病症不同机构收费差数倍,医院既是服务方又是收费方;宠物芯片备案覆盖率严重不足,身份确认做不到唯一,"一宠投保、多宠理赔"和"出现征兆才投保"就一直存在。险企于是用苛刻条款自保,宠主觉得处处设防——拒赔投诉和骗保事件同时高发,谁也不冤。知乎
谁此刻买是真兜底,谁买了大概率后悔
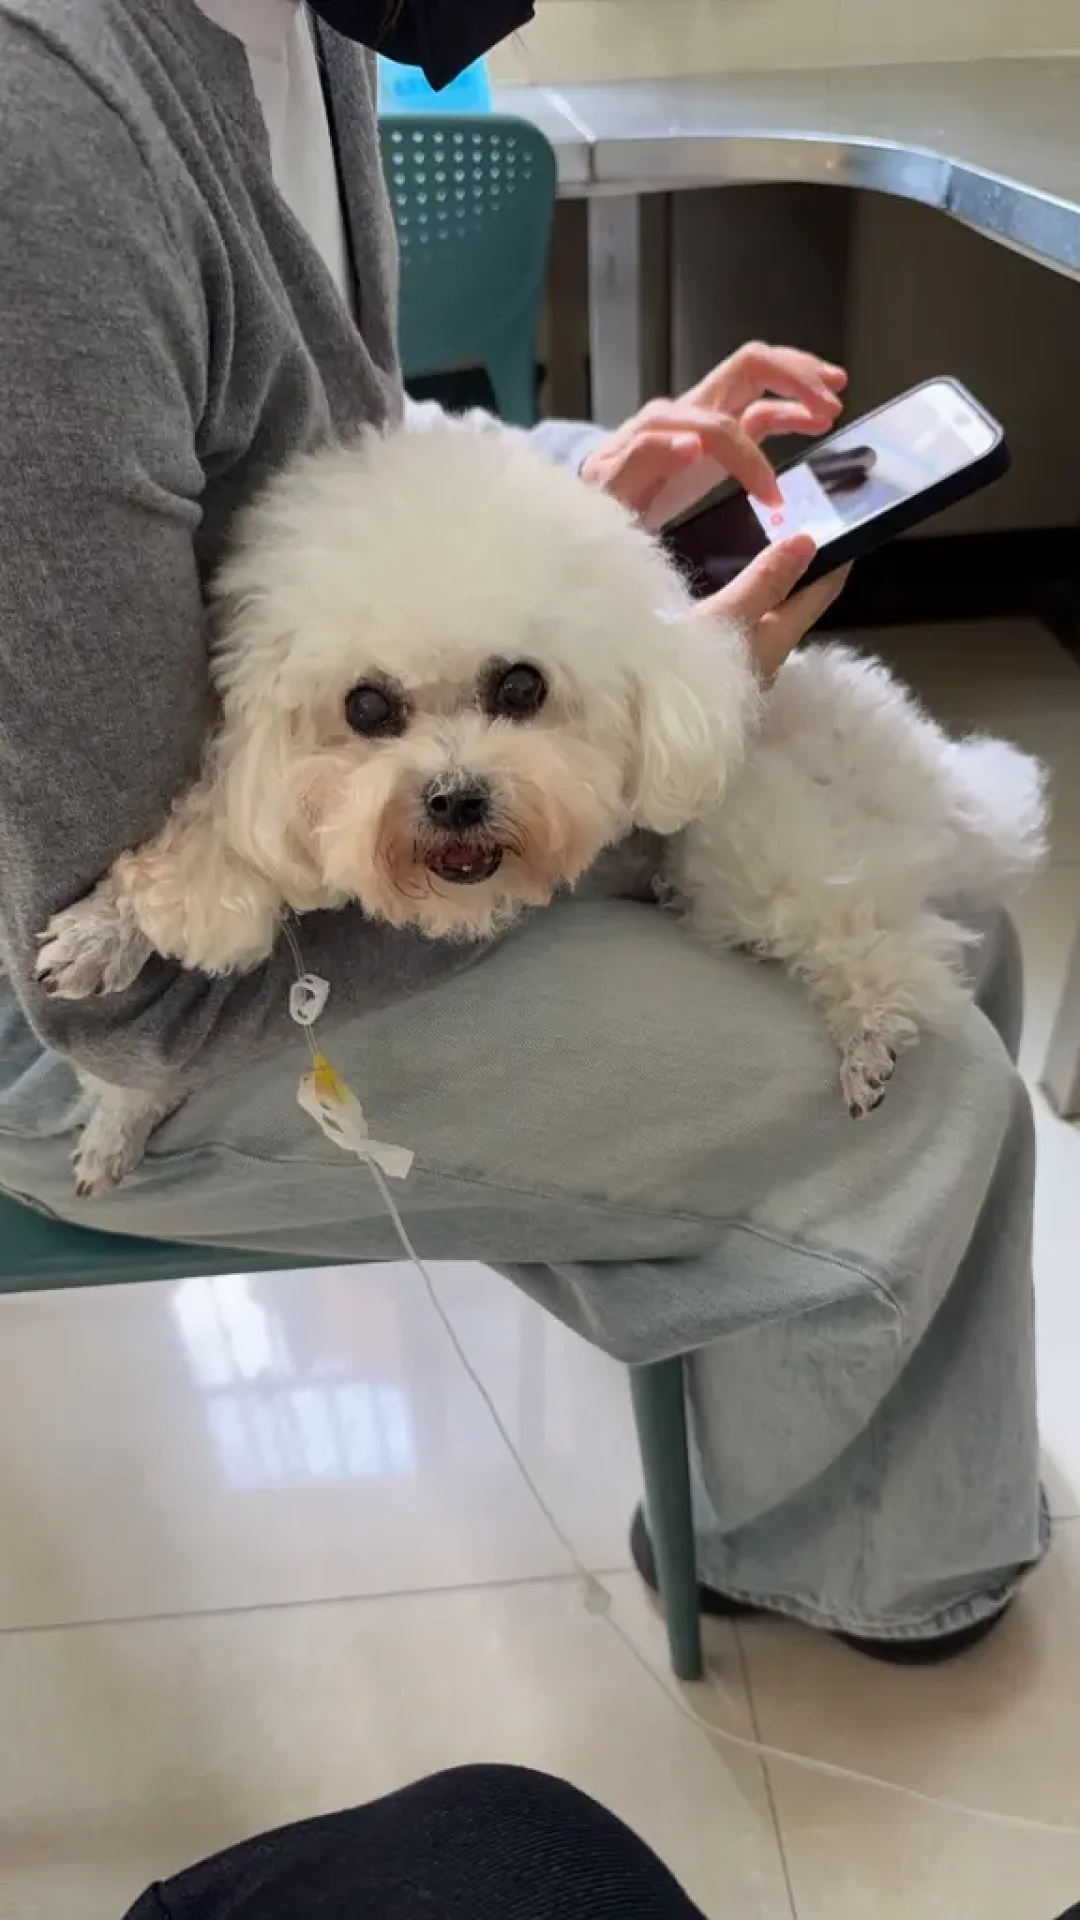
适合下手的三种人:
1—7岁、目前健康的猫狗主人。 等待期硬规则在那儿(常见口径:意外10天、疾病30天、肿瘤/口腔类60天),既往症不赔,等于"健康窗口期"是唯一的入场券。月缴三四十元、一年小几百,对冲的是"随便一次住院两千起步"的账单——现在看一次病花三千多才来问"要不要买"的,窗口可能正在关上。知乎小红书
品种病高发家庭的囤保党。 折耳、英短、金毛、泰迪这类遗传/慢病高风险品种,可以在基础医疗之上叠加大病责任(如尊享型重疾单次最高2万),把"进一次ICU上万"的那头风险接走。
大型犬/多宠家庭,责任险别漏。 咬人抓人的第三方赔偿(人伤、人宠共患病)和医疗是两种产品,养边牧、金毛的别只买医疗。
三种钱不值得花:
给已经生病、慢性反复的宠物买。 既往症+续保拒保两道墙,"传腹赔成功"的前提都是先投保后发病,倒过来买基本是给保险公司送钱。
指望靠保险便宜绝育、体检、驱虫、洗澡。 今年亚宠展上众安发的"众宠保"确实把0免赔、不限理赔次数、体检/驱虫/疫苗打包进保单,中华财险"萌宠保"连洗澡都进保单——但这类"服务包"和双11宠物店的绝育套餐、团购卡是同一笔预算的两种花法,逐条比完再买,别为"保障感"付溢价。知乎
高龄宠物,看到"可投保"就上。 内地产品几乎全是一年期,投保年龄上限和"不保证续保"写在角落;瑞典Agria这种不设最高投保年龄的终身险形态内地还没有,给10岁+的猫狗买,先默认只保这一年。
付钱前核对5项,付完钱留好3样
付钱前5核对:①单次限额和类目拆分(别看总保额);②免赔额口径(0元起赔还是按天/按次扣);③等待期天数;④定点医院名单怎么查、多久更新;⑤续保条款原文——"保证续保"四个字没写,就按一年期定价。
付完钱3留证:①投保前做一次全面体检,报告是日后证明"非既往症"的关键证据;②投保当天的产品页和定点名单截图存档,名单变动时有据可对;③只去定点医院、发票抬头开投保人全名,病历/发票/费用清单/检验报告"四件套"一次留全——单据名不一致是最高频拒赔细节之一。知乎
值得继续盯的三个信号
医险联动:2025年6月蚂蚁保联合南京农业大学、新瑞鹏、瑞派等机构发布宠物诊疗规范,应用统一规范的医院,单次平均诊疗金额从1830元降到1448元(-21%)。规范大规模铺开,条款才有放松的空间,这是比任何新品都重要的变量。知乎
身份核验基建:鼻纹识别、宠物AI识别已经在理赔端试用,芯片备案覆盖率是目前最弱的一环——基建起来之前,"严条款"下不来。
理赔服务军备竞赛:腾讯微保承诺"3日赔",其2025理赔年报显示猫狗理赔最多的都是消化系统急症——秋冬正好是高发期,这份年报等于提前告诉你:接下来三个月,你最可能用在哪一条款上。知乎
宠物险挡不住"小病大账单",也救不了"病了才买"。双11定金页就在下面,但按下支付键之前,先把上面这6种赔不掉的钱对一遍——能接受的再买,买完按清单留证,这张保单才从"焦虑消费"变成"风险管理"。