

最近的这一个礼拜,哪哪都是关于“羊”了的那些事。
大家都戏称,朋友圈逐渐演变成互联网“方舱”,
我们朋友间的问候,都变成了提醒对方好好休息,多喝水,补充维c和蛋白质,备好相应药品。
还没阳的人则不免有些纠结,形势严峻,要不要买一份“防疫险”来保障自己呢?
今天就来带大家一起分析分析,这防疫险到底怎么样?
一、
什么叫防疫险?
其实质是在原有保险(意外险为主)的基础上,增加了“因感染新型冠状病毒导致身故/伤残”这一扩展责任。
简单点说防疫险就是带有新冠责任的人身险。
市面上的防疫险大致可分为3种:
1、免费赠送一线人员的新冠赠险
在新冠疫情初期,很多保险公司为奋斗在一线的人员赠送疫情特别保障,这些赠险在当时也是发挥了一些作用的。
2、原有产品免费扩展新冠肺炎保障
刚开始几乎所有的保险公司都将现有的重疾险,医疗险等产品免费扩展新冠肺炎保障。
以重疾险为例,新冠肺炎并不在重疾险指定的疾病种类中,
而为了体现社会责任感,不少保司免费将新冠轻型/普通型当轻症赔付,新冠重型/危重型当重疾赔付。
但一般的免费扩展责任有规定时效的,有的会继续延续,有的到期就没有了。
对于大家手上的保险产品这一时效问题,可以直接去咨询保司客服,或者保司官网。
但当时免费扩展责任是有时效的,随着新冠病毒进入第三年,有些已经到期不延续了,有些仍在继续。
3、以意外险的形式附加新冠保障
部分保险公司将意外险责任扩展至新冠肺炎引起的病故及残疾,可以赔付相应的意外身故、伤残保险金。
赔付金额一般与基础保额一致,也有些公司明确了最高保额10万元、20万元不等。
当时国内疫情防控工作做得很好,即使有地区性疫情发生,也会很快控制。
大家也都觉得确诊的可能性很小,比较看重的是它的隔离津贴,所以它又被叫做隔离险。
政策提前变了,全面开放,感染人群数量达到最大值,批量感染也就意味着批量赔偿,保险公司开始慌的不得了。

因此保险公司的赔付风险随之提升,保险公司紧急下架多款与新冠疫情相关的产品。
二、
防疫险保障解读
福贵儿今天看了下几个平台,几乎没有防疫险了。
目前能找到的就是在支付宝上的一款防疫险:

这款产品有2项保障:
新冠重症/危重症住院津贴:达到卫生行政部分《新型冠状病毒肺炎诊疗方案》制定的重型或危重型标准,同时在医院住院治疗,可赔付10万;
传染病(含新冠)住院(含方舱)津贴:住院治疗,每天可补贴100元,最多补贴14天。
但赔付门槛很苛刻,需要达到重症才可以。
大家可以再看看我红色框出的两点,就能明白为什么它的赔付可能几乎为0。
我们都知道现在多数确诊都是无症状感染,而且因为病毒致病性减弱,大多数人都不需要住院治疗,
加上这款产品的投保年龄最高限50岁,出现重型和危重型的概率小之又小。
所以买它能有多大的作用呢?
三、
防疫险理赔难
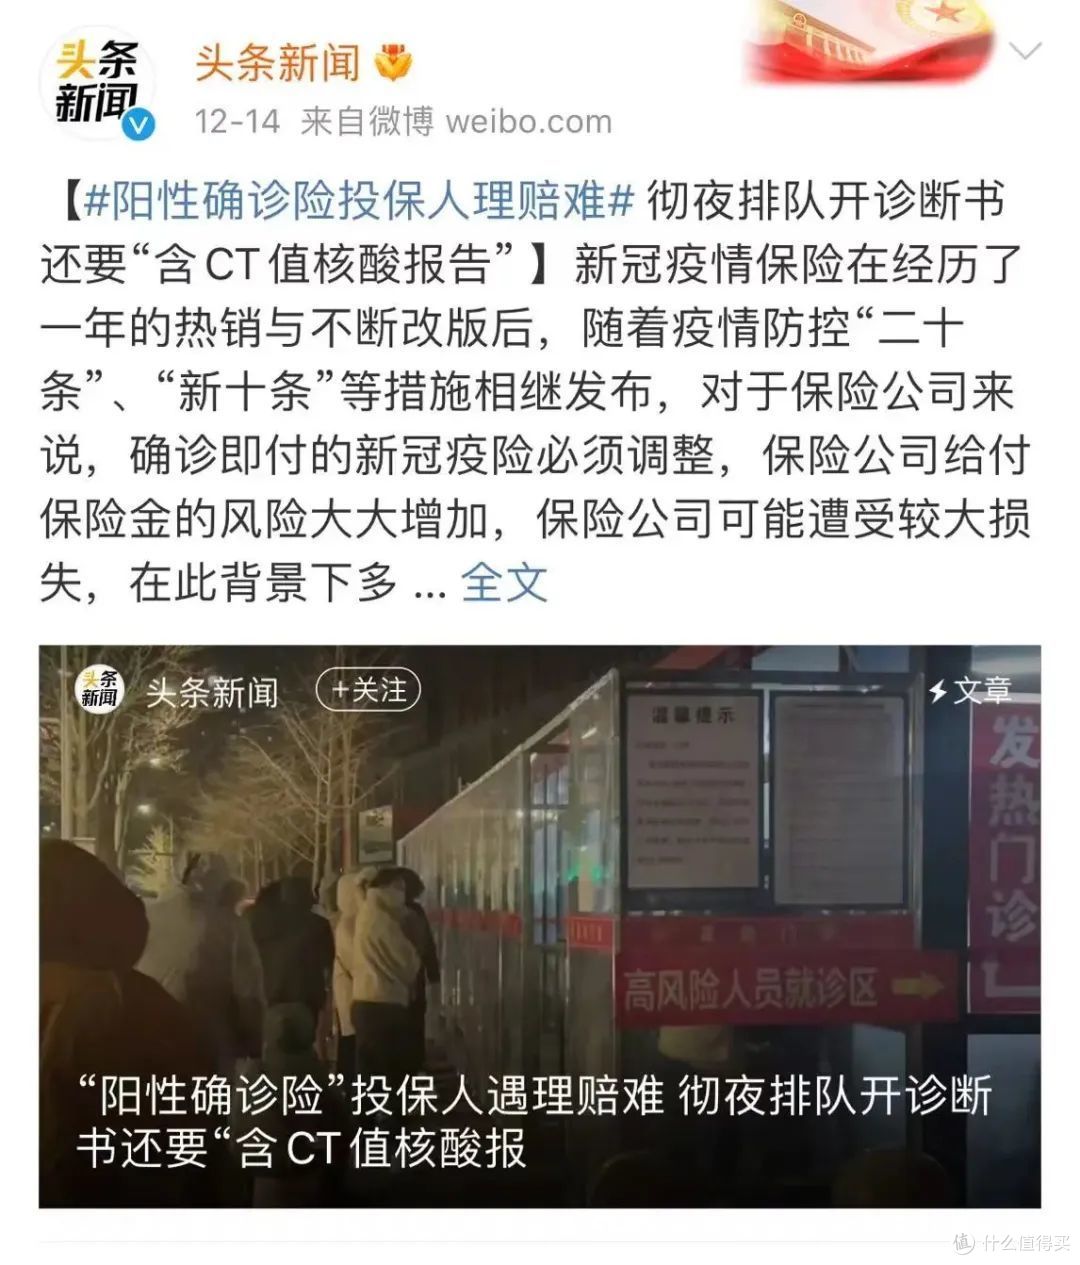
前阵子已经有很多防疫确诊理赔难的事件,相继登上了几大平台的热搜。
中国人寿因扩展的新冠责任不赔事件也迅速火出圈。

造成这样的局面到底是什么原因呢?
我觉得有两点:
一点是保险条款依据旧的防控方案来设置的,
另一点就是病毒在进步,现行政策已经发生改变。
之前的条款和现在的病毒及政策的新变化无法匹配,保险公司只能守旧不让步,不然按现在的感染率,保司得赔都吐血;
而投被保人觉得自己花钱买了这个保险,阳了你就该赔。
两者站在不同的利益角度,各有各的理。
所谓买卖心不同。
导致这个矛盾有点无解,只能其中一方妥协。
理赔问题上只要出现问题,大众舆论还是一边倒的骂保险公司。
骂肯定避免不了的,因为它们在设计防疫险的时候,没有做好病毒进化和政策变化的预案,才导致了今天的僵局。
冤也是有些冤的,因为按照条款,部分理赔资料就是要有的,且多数拒赔也是是按条款来严格执行的。
这一波“防疫险”赔付难,无论是对身在其中的投保者,还是关注纠纷进展的潜在保险客户群体,都被结结实实上了一课。
四、
其实对于防疫险,我实际是不建议大家再去买了。
现在的全面开放让防疫险也都基本告别了历史舞台,即便是现在有的产品,赔付的可能性也极小。
防疫险之所以理赔会有问题,是因为它的精算逻辑本身就不稳定,依靠现有的确诊率和疫情发展情况,来猜测未来的疫情走向,翻车了。
而重疾险和医疗险,是有几十年的理赔依据的。
是由中国保险行业协会和中国医师协会共同发布的,是有严格的医学依据的。
赔付翻车的概率很小。
在漫长的人生里,疫情是我们当代的一个坎,但不会是我们大多数人的一生。
我们的生命正轨,还是在那些传统的生老病死里徘徊,所以无论是否有疫情,传统的四大险种都不能丢。
重疾险、医疗险、意外险和寿险。
我们希望自己永远用不上,但绝不能在需要时,没有它们。
当前文章无评论,是时候发表评论了