












7
10
公积金贷款利率下调至2.6%的提前还贷策略
2025-05-15 11:02:32
6点赞
2收藏
21评论
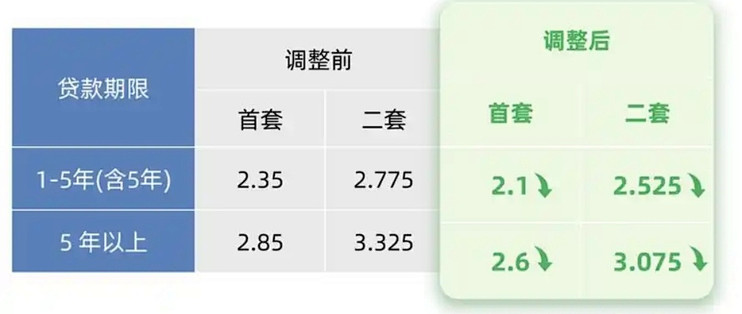
公积金贷款利率下调至2.6%后,提前还贷是否划算需分情况看:
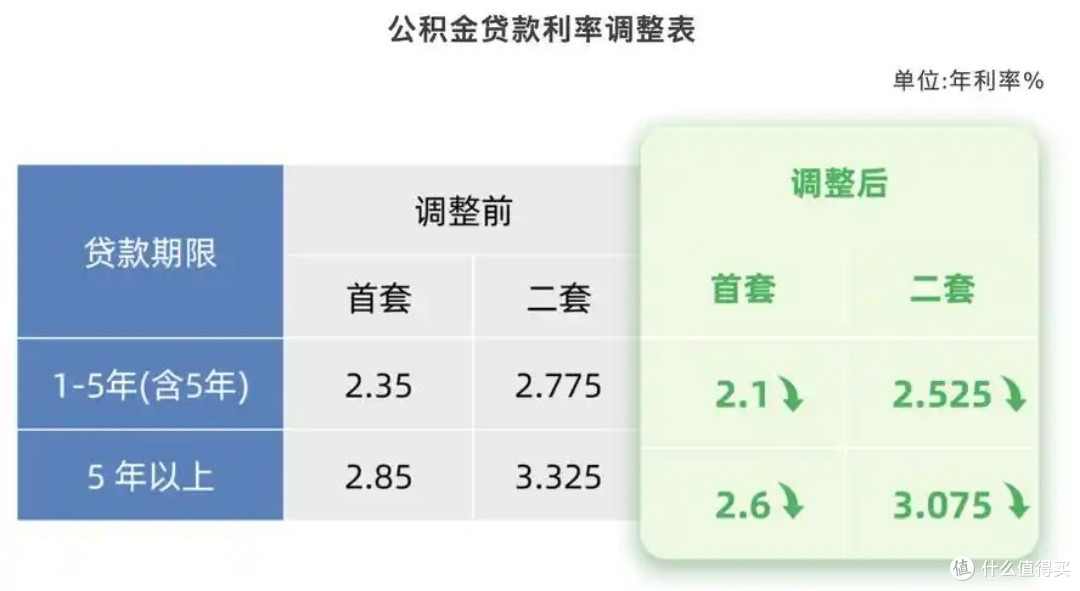
划算情况:之前贷款利率高:若之前公积金贷款利率远超现行2.6%,像二套公积金贷曾达3.575%,提前还贷可省大量利息。缺乏理财能力或渠道:当前存款利率跌破2%,理财小白找不到收益高于公积金贷款利率的稳定投资,提前还贷能减少利息支出。还款初期且有资金:若采用等额本息还款,还款时间未超一半,大部分利息未还,提前还可省息;若银行不限制还款次数,手头有整数资金时提前还,因本金减少,利息也会减少。
不划算情况:有更好投资机会:若能找到收益稳定且高于公积金贷款利率的投资,可将资金用于投资获取收益。还款中后期:等额本息还款已还超一半期限,大部分利息已还,此时提前还多是本金,节省利息有限,还不如留着房贷抵扣个税。对流动性要求高:提前还贷会使大量资金固化,若未来有较大资金需求,如医疗、教育等,提前还贷可能让资金周转困难。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案