









 深耕汽车、AI兴趣领域







65
62
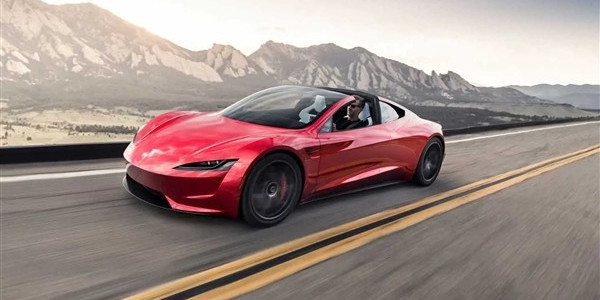
特斯拉背水一战:造车利润暴跌40%,马斯克却在笑着押注AI?
2025-10-27 23:28:36
0点赞
0收藏
0评论
当世界最知名的电动车企不再满足于造车,
而是押注于未来科技的终极战场。
你会好奇它究竟在谋划什么惊天布局吗?
在光环与争议的交织中,
一个可能改变你我生活的重大转折正在发生。
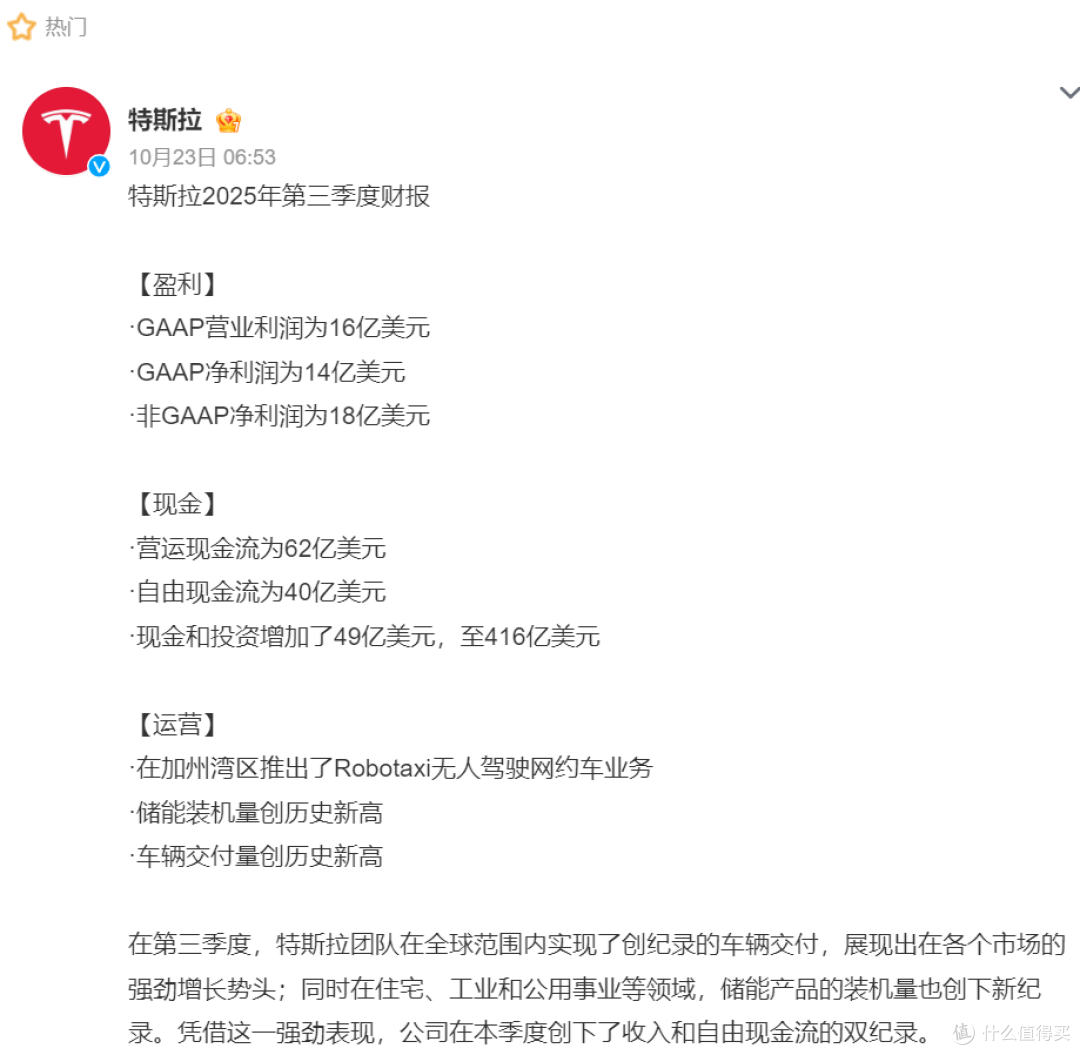
特斯拉最近又整了个大活,活大到什么程度呢?10月23号,他们甩出的2025年第三季度财报这份成绩单,我一看,眼睛都直了。
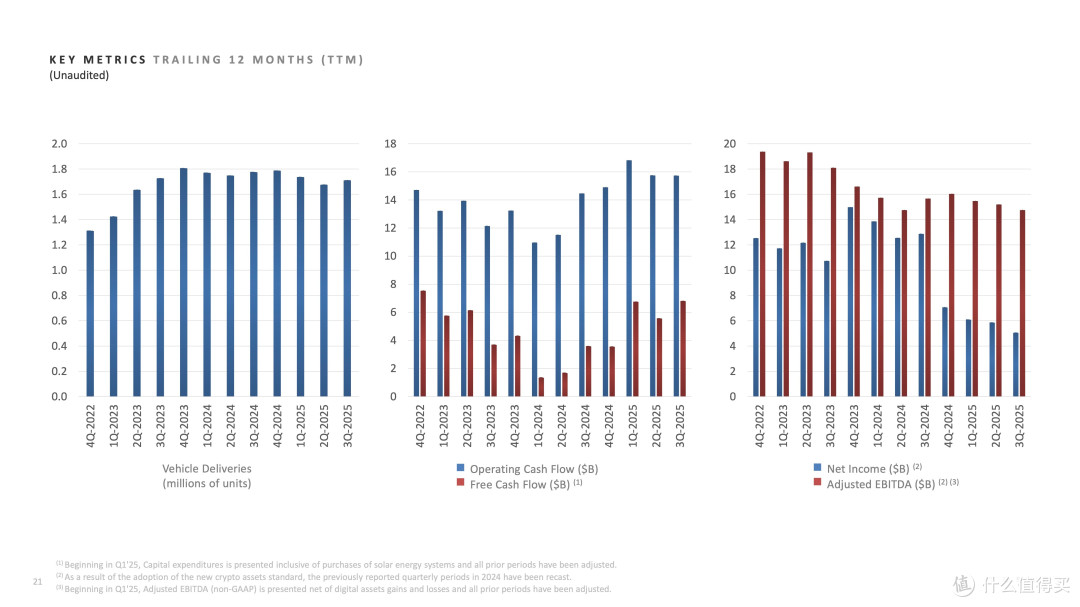
营收直接冲到281亿美元,比去年同期涨了12%;全球电动车交付量也创了历史新高,车子卖出去49.7万辆。
但问题是,利润呢?同比暴跌了40%,净收入只剩13.7亿美元左右。运营利润率从原来的10%多直接砍到5.8%,这事儿搁谁身上都得慌啊。
可马斯克呢?这哥们在财报电话会上,压根儿没把利润下滑当回事儿,几乎没为这个事儿辩解一句,也没聊什么新车型的计划,就跟汽车业务是他的副业似的。他从头到尾就念叨三个东西:Robotaxi、AI5芯片,还有Optimus人形机器人。听起来,这不像是车企的财报会,倒像是硅谷极客的脑洞大会。
马斯克直接把特斯拉定位成“现实世界AI的领导者”,这转变来得太突然,让人又兴奋又捏把汗——兴奋的是,万一他真玩成了呢?担心的是,这不就是在刀尖上跳舞吗?
今天,冷月就来跟大家好好扒一扒这事儿的前因后果,看看特斯拉是怎么从卖车的变成赌AI的,以及这背后的逻辑和风险。
先从这份财报的亮眼数据说起吧。营收281亿美元,增长12%,这可不是小数目。要知道,特斯拉的收入绝大部分还是来自卖车,大概占了250亿左右。
为什么涨这么多?一方面,美国的电动车联邦补贴在9月底到期前,消费者们像疯了一样抢购Model 3和Model Y,就跟双十一囤货似的。这直接把季度末的销量拉起来了,环比暴增了29%。
另一方面,特斯拉的能源业务也给力,储能部署量达到了12.5吉瓦时,这也是个新记录。特斯拉不光卖车,还卖电池墙和太阳能板,这些东西在第三季度贡献了34亿收入,毛利率高达31.4%,比汽车业务那15.4%的毛利率高多了。这块业务就像特斯拉的“第二桶金”,稳稳地支撑着整体营收。
全球来看,中国市场成了特斯拉的基本盘,上海工厂9月交付了9万辆,国内销量环比涨了25%。亚太区整体表现亮眼,韩国、新加坡、日本都创了纪录。这得感谢中国供应链的效率,Model Y的后底板一体化压铸只要90秒,机器人焊接节拍缩短到45秒,一辆车能省下几千块成本。马斯克在会上罕见地夸了“中国速度”,甚至放话未来Optimus的核心零部件也得靠中国制造。
这事儿让我想起了当年苹果把生产链移到中国,结果成了全球霸主。特斯拉现在玩的也是这套“西学东造”,在美国搞高科技研发,在中国压成本,组合拳打得飞起。
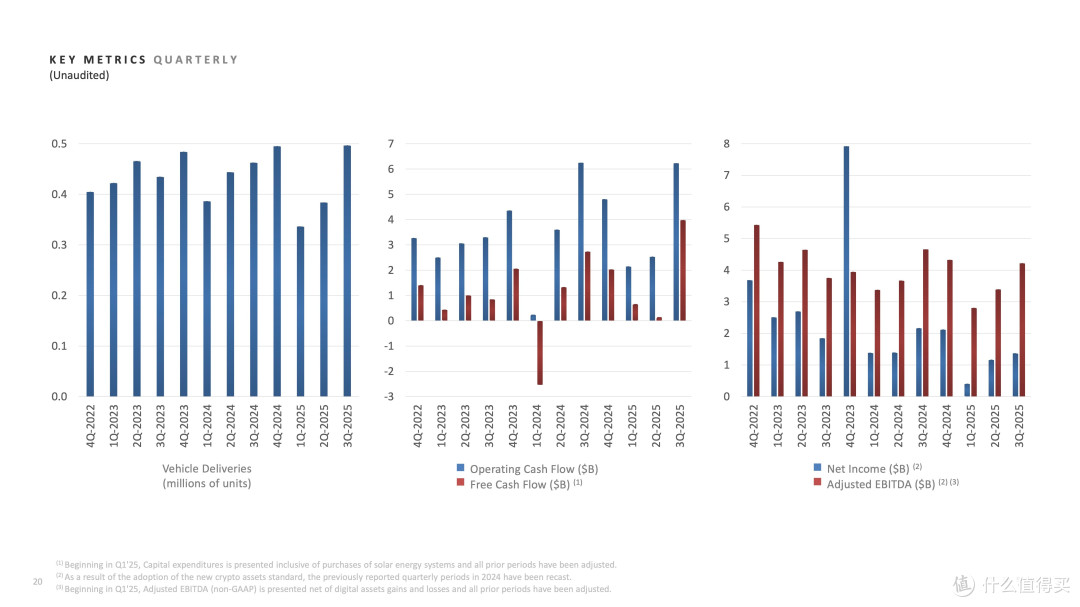
但亮眼背后是扎心的利润暴跌。净收入同比掉37%,调整后每股收益只有0.50美元,比分析师预期低了点。
为什么卖了这么多车,钱反而少了?核心就俩字:降价。
特斯拉为了抢市场份额,玩起了“以价换量”的把戏。Model 3和Model Y的标准版降价了12%左右,便宜了5000到5500美元。新款的“可负担版本”直接把配置阉割了,后排娱乐屏没了,玻璃车顶没了,座椅加热也没了,连Autopilot的核心功能都简化了,方向盘得手动调。
这操作把单车成本砍了四五千美元,但毛利率也跟着崩盘,从去年的17.1%掉到15.4%。你想想看,就跟超市搞促销,亏本卖鸡蛋引流,结果整体利润薄得像纸。
另一个大坑是碳排放积分收入,以前这可是特斯拉的“印钞机”,卖积分给传统车企,一年躺赚好几亿。现在呢?从7.39亿暴跌到4.17亿,缩水44%。
为什么?因为全球电动车转型加速了,比亚迪、蔚来这些选手销量爆棚,传统车企自己也卖电动车了,谁还买特斯拉的积分?这块外快没了,利润表上直接少了个大洞。
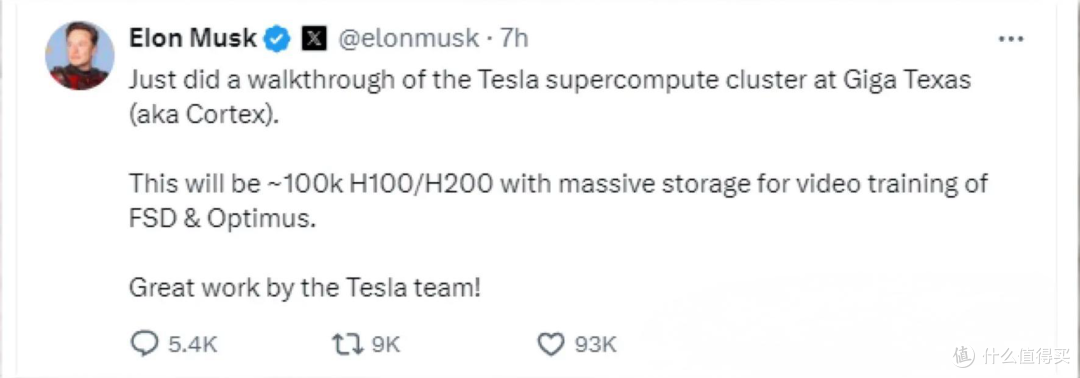
更雪上加霜的是运营费用暴涨50%,第三季度研发支出11.42亿,同比涨了三成。这钱没砸在新车上,全投进了AI领域。Cortex超算中心扩到8.1万颗H100等效算力,这得烧多少电费啊?
重组成本也高,特斯拉裁了点人,优化结构,为转型腾资源。
一句话概括,这份财报就像个双面人,一面是销量和营收的狂欢,另一面是利润和费用的血泪史。
那马斯克为什么对利润下滑这么无所谓?因为在他眼里,特斯拉早就不是单纯的汽车公司了。
这哥们从创办特斯拉开始,就不是按常理出牌的人。2008年金融危机时,马斯克差点把公司玩破产,那时候靠Model S勉强喘口气。Model S一出,续航长、加速快,还带自动驾驶雏形,瞬间震住了传统车企。接着Model 3和Model Y推出来,价格亲民,销量蹭蹭涨。
到2020年,特斯拉市值一度超所有传统车企总和,为什么?因为马斯克卖的不光是车,还是梦想——自动驾驶、可持续能源。
从2014年Autopilot系统开始,他就隔三差五的吹牛,说要实现全自动驾驶,车主买车还能赚钱,闲时车子自动拉活儿。
听起来美,但现实打脸。Autopilot出过不少事故,监管盯着紧,马斯克年年说“明年无人驾驶”,结果年年推迟。
2022到2024年,交付量从100多万涨到200万,但竞争来了:中国比亚迪市场份额21.4%,比特斯拉的12.8%高出一截。蔚小理、小米这些造车新势力在蚕食市场蛋糕,欧洲的BBA也在后面追赶。特斯拉为了保份额,只能降价,毛利率从25%掉到18%以下。
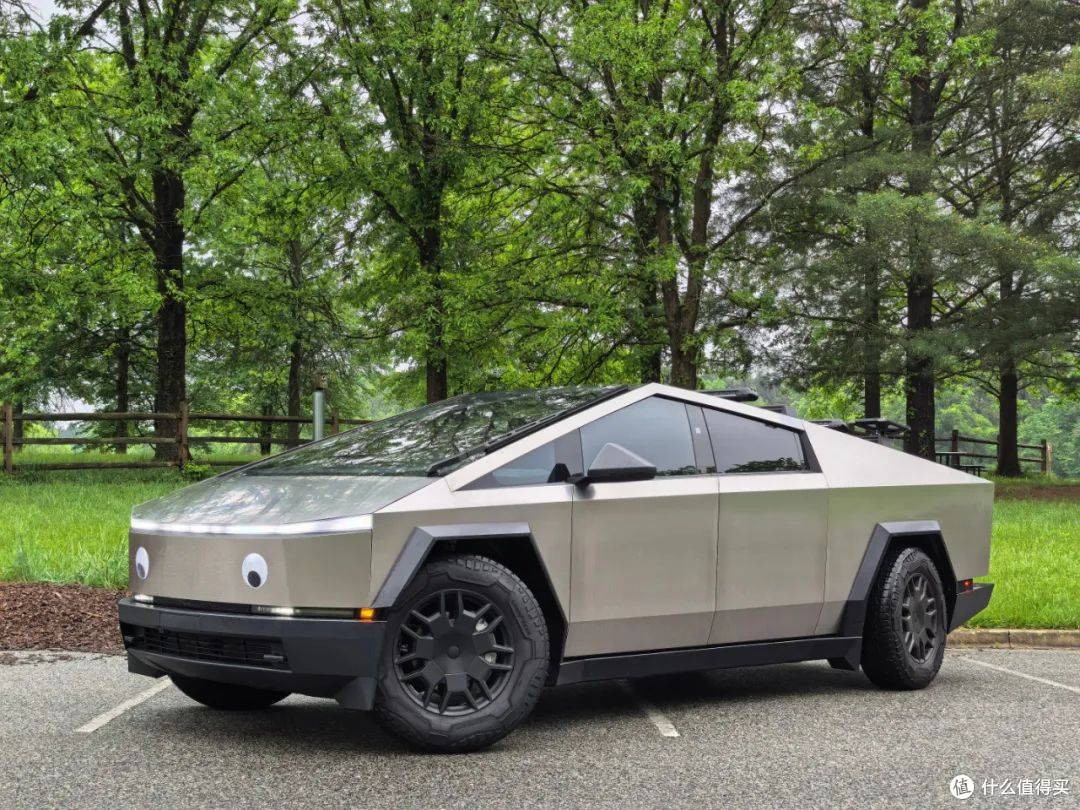
碳积分缩水,补贴减少,需求疲软。Cybertruck卖得一般,Semi卡车延期,2万美元入门车也没影儿。
马斯克知道,靠卖车,特斯拉顶多万亿市值,但AI不一样。看看英伟达,靠AI芯片,从几千亿窜到4.5万亿。OpenAI的ChatGPT估值也有几千亿。马斯克自己有xAI,搞Grok聊天机器人,和特斯拉联动。他要转型“现实世界AI领导者”,吃这块蛋糕。
这个转型不是一时兴起,而是早有苗头。
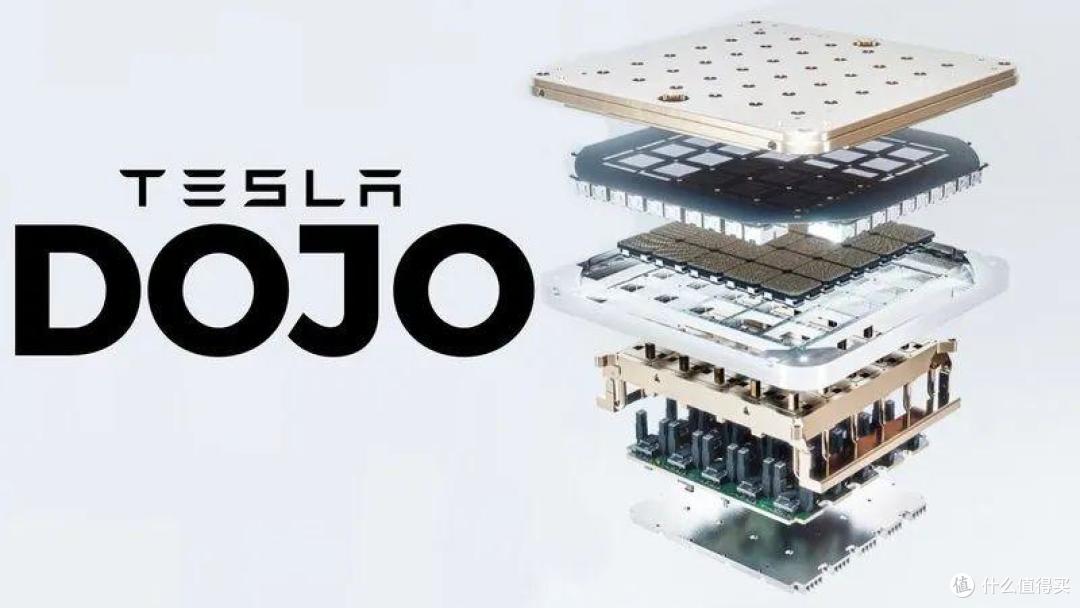
2016年,马斯克就开始画大饼,说要建超级工厂,生产电池车,还搞Dojo超级计算机训练AI。Dojo用特斯拉自家芯片处理海量视频数据,几百万辆车每天收集数据,训练自动驾驶模型。
但2025年8月,Dojo项目被砍,团队转用英伟达GPU,叫Cortex。现在有6.7万个H100等效计算力,够猛,但也烧钱。
马斯克的逻辑是,当汽车市场卷成红海,全球电动车渗透率2025年快22%,中国接近40%,靠硬件赚差价日子到头了。但AI边际成本低,一旦跑通就是印钞机。
特斯拉有416亿现金,三季度自由现金流近40亿,有底气烧钱换未来。用短期利润换长期壁垒。
于是就有了现在研发费用16.3亿,同比+57%,销售行政15.6亿,同比+32%,运营支出34.3亿,同比+50%。
烧钱指的向也很明确,就三个:AI训练、Robotaxi车队、Optimus产线。
马斯克在会上说,特斯拉有现实世界AI的三要素:AI能力、机电工程、规模化生产。这话像创业者路演,“我们有技术团队市场,只差投资”。但他真有底牌:49.7万辆车带来的道路数据,3nm自研芯片,赚钱的储能业务。这些凑一起,不是“造车+AI”,而是覆盖出行能源工业的智能生态。
先说马斯克反复提的Robotaxi,这才是他的底牌。
Robotaxi就是无人驾驶出租车,马斯克想象中,你的特斯拉白天上班,它自己拉客赚钱;或特斯拉建车队,像Uber运营。
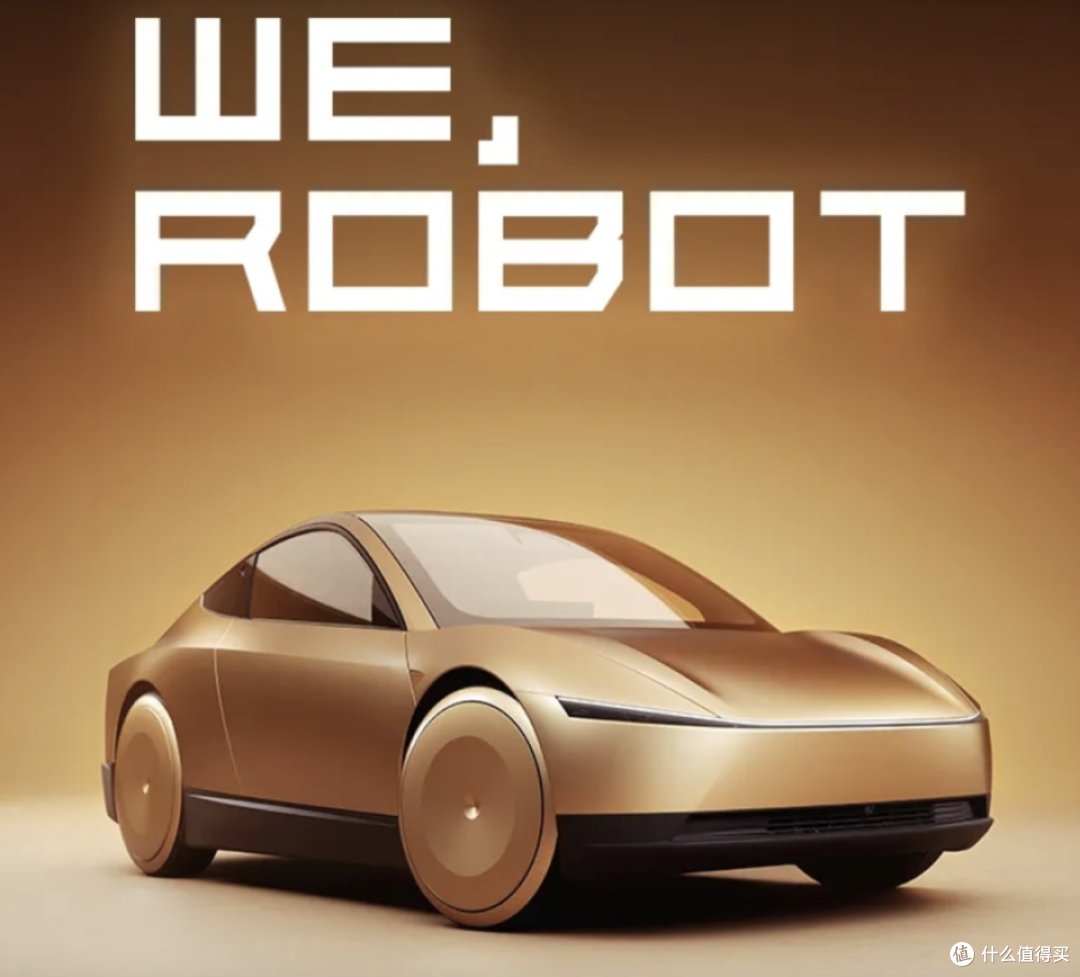
2024年10月,马斯克在加州搞“We, Robot”发布会,展示了Cybercab,两座无人车,说2026年前量产,价格不到3万刀。这车没方向盘没踏板,制造成本2万刀以内,用无涂装彩色塑料外壳、一体压铸技术压成本。
这事儿比卖车牛,一辆车一天跑十几个小时,收入是传统模式的3-4倍。车主租给平台分成,特斯拉抽成赚盆满钵满。估值逻辑从制造业“赚辛苦钱”变服务业的“躺赚现金流”。
计划是到2025年底,在8-10个城市拓展。内华达、佛罗里达、亚利桑那有望年底开通,纽约、伊利诺伊、科罗拉多在招聘相关人员。这比之前网传的,年中“覆盖美国一半人口”的说法靠谱多了。
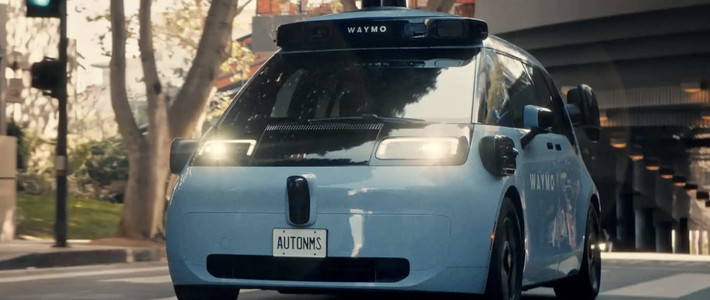
特斯拉的优势是量产和OTA升级,一旦技术安全合规,就能快速扩车队。对比竞争对手,Waymo深耕凤凰城和旧金山等少数城市,亚马逊的Zoox更是“战五渣”,目前只在拉斯维加斯一个城市运营。
但这事儿也不是一点风险都没有。一个是法规卡着,美国一年只让2500辆无方向盘车上路,中国只在特定区域试点。二个是FSD v14推送了,但“零接管”仍是玄学,自动驾驶需要Corner Case(边缘案例)考验(在计算机科学和软件工程领域,指在特定条件或特殊情况下,可能导致系统或程序出现异常行为或错误的测试用例),也需要用户市场的培育。
马斯克乐于梭哈,干大事不留后路。这让冷月想起亚马逊,当年常年不赚钱,砸物流云服务,所有人骂烧钱,结果市值一度成了全球最高的公司。特斯拉也在走类似的路,放弃短期利润,赌宏大生态。
再说AI5芯片,这玩意儿是特斯拉自研硬件第五代,专为自动驾驶和机器人设计。马斯克说比HW4强10倍,功耗低,2025年底上车。算力2000-2500 TOPS,是前代的40倍,连英伟达新芯片都靠边站。用3nm工艺,指甲盖大小堆满晶体管,就能处理海量数据。
为什么要自研?因为英伟达的H100太贵了,几万刀一个,特斯拉训练模型得买成千上万个,老马家底再厚实也得肉疼。
当然,按照马斯克的计划,AI5不取代英伟达,只是结合用。
Cortex集群混自研和英伟达的,这事儿像苹果,从2010年自研A系列,现在iPhone Mac全自家货,性能强、生态闭环。特斯拉也想这么玩,芯片+软件+硬件一体,效率更高。
当然,风险也巨大:设计失败延期,竞争对手超车。想想英特尔,当年主导PC,现在AI时代被英伟达远远甩在身后。
再者,芯片是和三星、台积电合作在美国生产的。但“地主家也没余粮呀”!人家的产能早就排期排到“猴年马月”了,特斯拉能抢得到吗?就算能,可成本会不会飙升?
最后聊聊Optimus人形机器人,这看着最科幻,其实是跟汽车AI串一起的。
现在原型机推迟到明年发,但已在工厂干搬运装配,续航从2小时提到8小时,重量轻10公斤。智能系统复用自动驾驶技术,几百万辆车数据改改,就能教机器人认环境做动作。
马斯克说了,2026年底量产,年产能100万台,单价压到2万刀。
用途嘛?工厂替代工人,机器人24小时干活不罢工;家庭能当保姆,帮你遛狗做家务。毕竟,现在全球老龄化严重,尤其是发达国家,不少都面临着劳动力短缺的困扰。
有机构预测,市场规模到2030年能干到几千亿,特斯拉目标是2025年计划产几千台,2026年5-10万,十年百万台。
要是能拿下如此高的市场份额,那利润自然跟着水涨船高。
但问题是,现在Optimus靠遥控,手部20多个自由度控制没完全搞定,电机减速器算法场景落地全是坑。马斯克说Optimus能成“外科医生”,效率是人类的5倍,未来要创建“没有贫困的世界”。
而且,Optimus的竞争对手也不少,波士顿动力Atlas,谷歌Everyday Robots,中国优必选,没有一个是省油的灯。
特斯拉股价过去五年被看空无数次,又无数次新高,核心原因就是有人愿意为未来买单。只是这一次,故事更大,风险更大,时间线更长。
所有看似疯狂的跳跃,都是提前蓄力的深蹲。
特斯拉Q3的利润暴跌,像深蹲时膝盖那一声脆响,吓人,却不一定断腿。关键看马斯克能不能在法规、供应链、技术、资金四条钢丝上同步起舞。
如果成了,特斯拉市值再翻十倍不是梦;如果失败了,也可能沦为“造车+AI概念”的巨型实验厂。
对吃瓜群众而言,不必盲目唱多,也不必冷嘲热讽,保持“让子弹飞一会儿”的心态,毕竟,人家老马早就说过了,“如果我在乎股价,就不会把火箭绑在一起射上天。”
那我们就搬好小板凳,备好花生瓜子快乐水,看老马的表演吧。
这次,火星舱门已开,火箭是Robotaxi+Optimus,燃料是281亿美元营收和40亿美元自由现金流,乘客是地球上所有等着看戏的人。系好安全带,下一站,要么星辰大海,要么空中解体。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~