今晚十点刚过,一财、21财经的稿子几乎同时刷屏:国有大行的大额存单,撑了四十年的"多存多给息",正在成建制地消失。最扎眼的是工行的数字——3个月、6个月、1年期大额存单利率0.75%、0.95%、1.05%,而同期限定存最高是0.8%、1%、1.1%。存够20万门槛,反而比存普通定存每10万少拿5块钱利息:大额存单出现了整排"倒挂"。2年期、3年期(1.2%、1.55%)与定存完全持平,线上5年期干脆没在售。第一财经
建行的情况更干脆:线上2年期、3年期大额存单年利率和定存一字不差,1.2%、1.55%,长期溢价归零。交行表面体面一点——3个月、6个月还各留5bp溢价,1年期持平,但2年、3年、5年期线上根本不发,想多锁久一点都没货。21财经
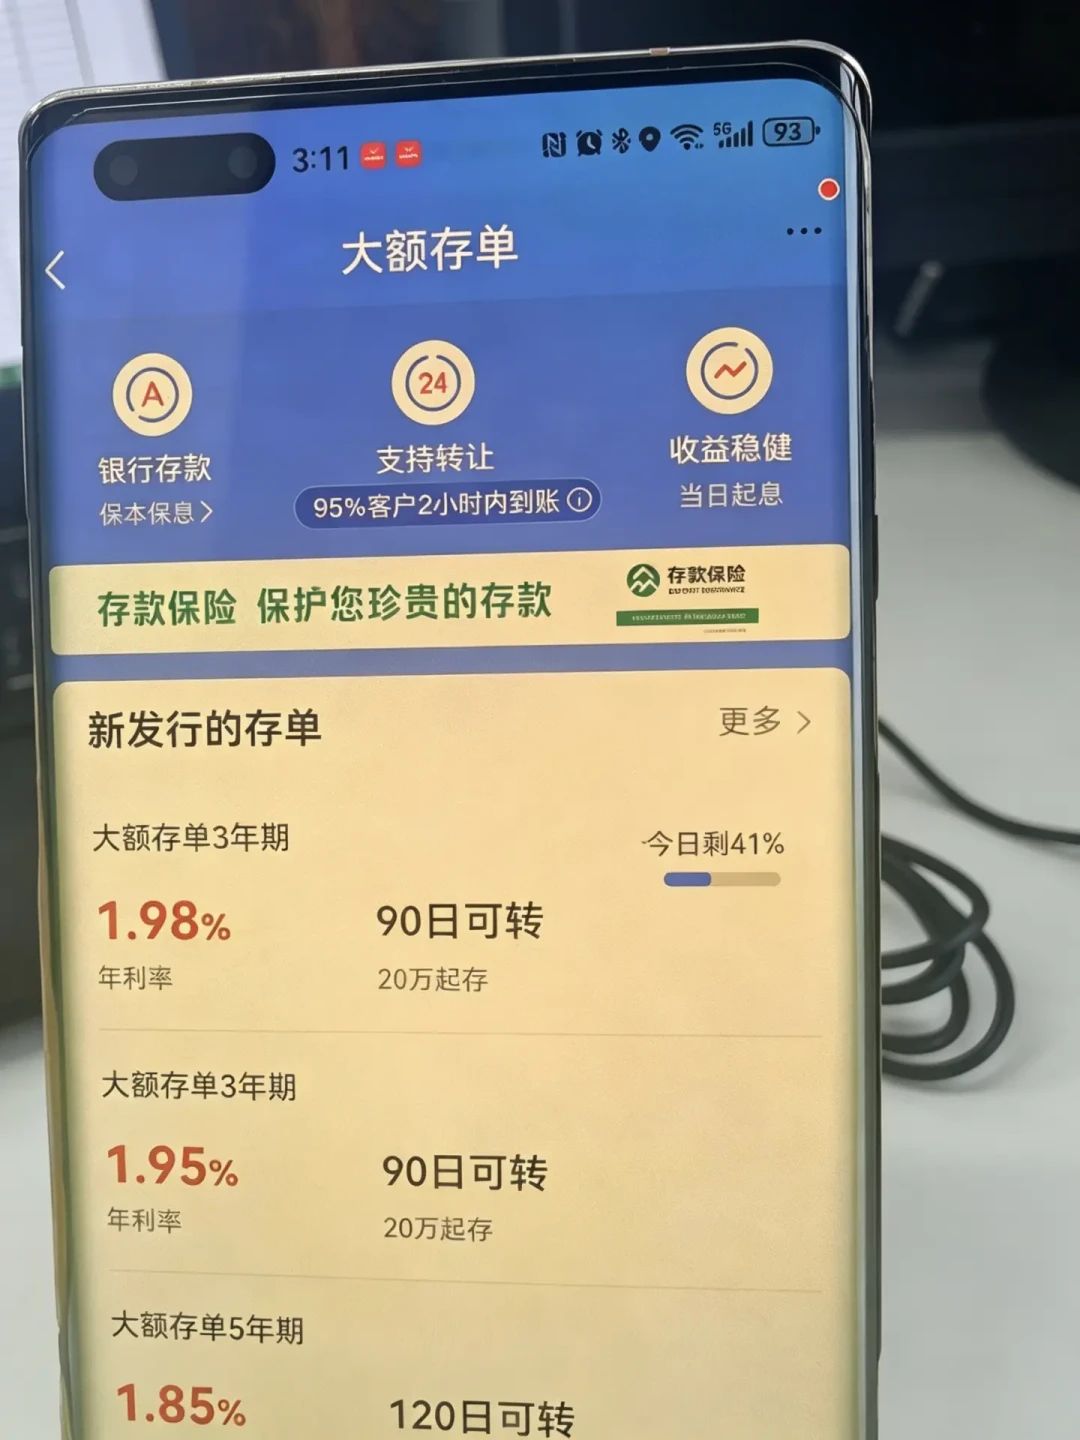
那农行呢?今晚多条媒体汇总的口径是"仅农行等少数银行仍保留利率优势"。但这句是定性话术,没有逐期限的报价表格。能交叉验证的是另一组公开数字:经济观察报8月上旬报道,五大行重启的5年期大额存单利率在1.55%—1.62%区间。也就是说,同为六大行,有的卖1.55%(和定存分毫不差),有的卖到1.62%(还比定存高7bp)。量级已经小到可以吵架说"没有溢价",但"持平"“倒挂”"还高7bp"是三件事。农行新发的真实挂牌价,以你掌银里打开"存款-大额存单"那一页为准——这也是这篇要你做的第一件事:存钱之前,亲眼去对一眼。微博经济观察报
为什么偏偏是现在砍?两个数
一个是到期量:2026年1年期以上定期存款到期规模约50万亿元,其中2年期、3年期到期量都超过20万亿。银行正坐在一座"到期再定价"的火山上,但它不怕——国有大行存款基础厚,到期客户懒得挪,主动压降高成本负债反而省息差。另一个是息差:今年二季度商业银行净息差1.41%,2021年四季度以来首次环比回升。银行刚喘上一口气,第一件事就是把存单这点"面子溢价"撤了。21世纪经济报道微博
但水位另一头在反向动。大众日报旗下媒体8月中就在说"存款市场不再齐步走":过去银行利率要降一起降、要涨一起涨,如今却各走各的路。大行撤溢价的同时,有的中小行在加息——南方都市报7月底报道5年期存单"低调回归"时给的锚点是"利率最高1.8%";常熟农商行8月发行的5年期存单年利率1.70%、起点20万、发行额度5000万。同样的20万,大行和中小行、不同期限之间的价格差,第一次拉开到20bp级别。齐步走的时代结束了,存钱正在变成一件要自己比价的事。齐鲁晚报新华网
还有个今晚同日爆出来的细节:大额存单开始"分人"了。多家银行推出了针对教师、商户、特定区域等客群的差异化大额存单。工行9月初上架的那两款3年期1.55%大额存单,也都设置有一定门槛。同一笔20万,你的身份和渠道可能决定你看到的价。打开掌银时,别急着点存款列表,先看有没有给你弹"专属"。中国经营报微博
真正还剩溢价的货架,在转让区
新发货架1.55%—1.62%的时候,小红书上的转让市场是另一张价目表。9月10日,一位广东用户挂出自家农行大额存单:个人转让、年化1.9%,评论区里剩余期限不到半年、最低30万起接。这两天,各类票据中介每天在发"农行大额存单20-100W、1.9+最高"的收单帖。这些1.9%不是新发的,是2023—2024年卖出去的旧存单——票面利率还停在上一轮周期的高位。六大行掌银里现在唯一还能碰到1.9%级别保本保息的入口,就是这个转让区。小红书
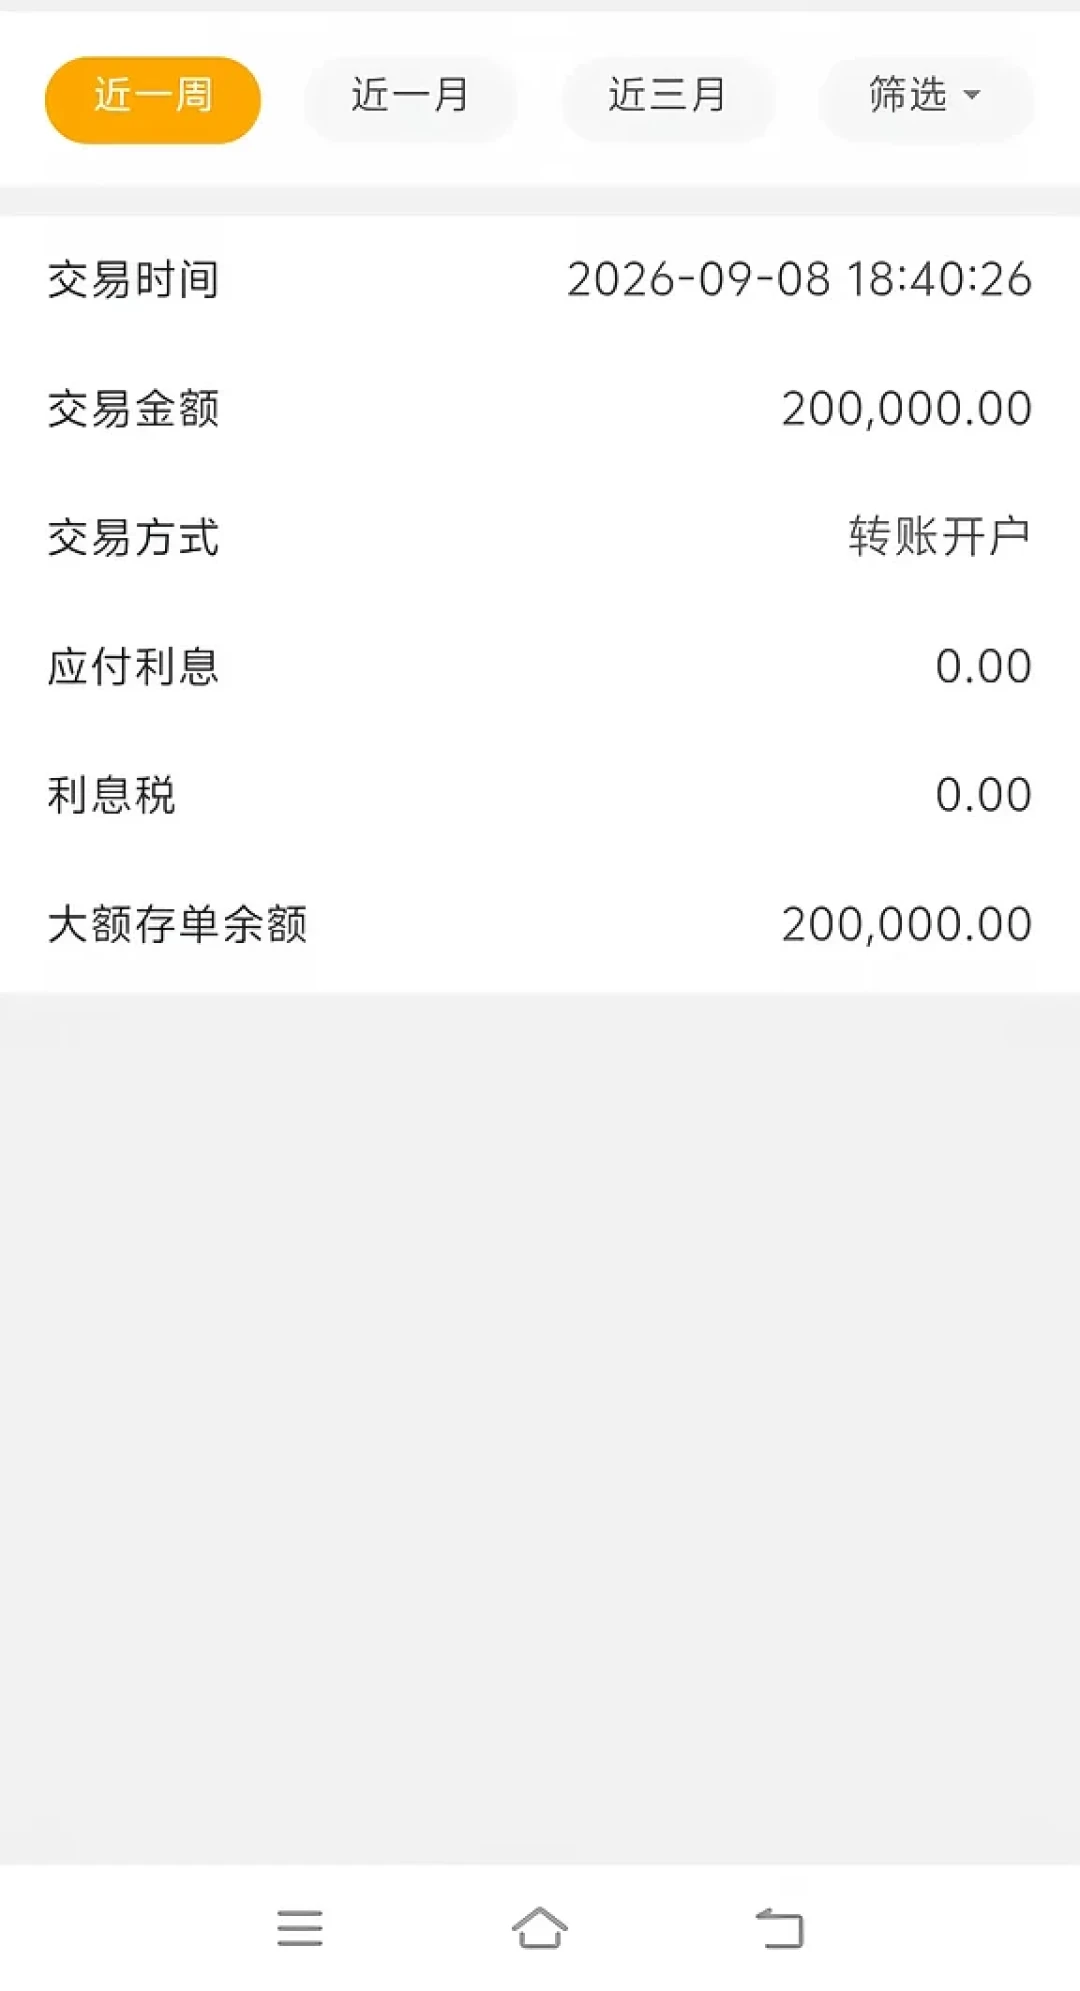
21财经8月那篇《二手大额存单火了》观察到,抢不到新发的老玩家把目光投向了存单转让区,也就是二手大额存单市场。那篇稿子里的四条捡漏规则,放在农行这个市场上逐条都能对上:第一,看清剩余期限,票面1.9%你只拿剩下几个月,别按"存三年"的想象算总账;第二,留意转让价格,分清折价、平价、溢价挂单——完全可能出现拿旧票面当噱头、实际到手利率倒挂的挂单;第三,转让不是随时成交,挂单抢不到就是干等;第四,每家银行手续费和规则不一样,到手数自己算。第四条不用想象就有样本:一位9月刚在农行App接手可转让存单的用户晒过完整数字——买入价202970元、到期拿回209300元,实际年化1.579%。和1.55%的三年定存只差了2.9bp——捡漏捡到最后,可能捡的就是一个"和定存差不多"。21世纪经济报道小红书
再补一条农行评论区特有的坑:那篇1.9%转让帖底下,一片"怎么存"“si我哦”,卖法写的是"我在农行App挂定向转让,您接一下就好了"。定向转让本来是设计给亲属之间转存单的通道,接陌生人的定向挂单,资金安全、费用、对手方资质没有任何一层的保障。想捡漏,只走掌银"大额存单转让区"的公开挂单,任何要你退出平台去私聊的,直接关掉。
所以,存不存?对号入座
钱一年内要用:别碰大额存单。大行短期存单价格已经和定存倒挂,定存+可转让功能,或者干脆现金管理类产品,都比20万门槛划算。
20万—50万、三年以上闲钱:值得动手对三个价——掌银里普通定存上限(农行3年新存大约1.55%这一档)、大额存单新发挂牌价(看农行是不是那个"还高7bp"的)、转让区旧单的到手年化(票面1.9%但只剩X个月的,折算清楚)。哪个到手年息高存哪个,20万一档35bp的差就是每年700块。
20万以下:存单门槛跟你无关,别去转让区给中介送流量。储蓄国债和定存阶梯才是你的战场——上一轮三年定存到期潮那篇里的6层价格依然适用,国债1.63%的窗口就在眼前。
想锁5年的:1.55%—1.62%的5年期存单7月返场后反复售罄、补货,能抢到1.62%的批次比1.55%的多拿14bp、20万每年多280块。还要看清你在用什么换——南方都市报7月底那篇存单回归报道给的锚点,是"利率最高1.8%"。 多花的那点功夫,换的就是"国有大行招牌对20bp利差"值不值这一道题。南方都市报
接下来盯三个信号:掌银"补货"推送(5年期从分钟罄到额度充足反复横跳,别把"售罄"当永久状态);Q4中小行利率牌(南都点名的逆势揽储会不会扩围);以及最重要的——农行新发存单的挂牌数字,媒体汇总里"仅农行等少数银行仍保留利率优势"这句话,最终要落到报价页上才算数。
上篇排的是农行三年定存到期潮的6层价格,这篇把存单两张货架补上。手里的钱到期之前,先对完表再划——存钱这件事,今年开始真的要像比价买东西一样做了。你对到的农行存单挂牌价是多少,评论区晒个截图,把这张表拼完整。