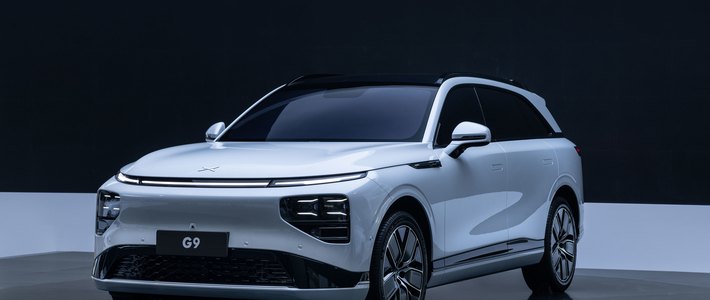
11月16日晚,小鹏集团发布2026年第三季度财报:总收入242.8亿元,同比增加19.1%,交付11.84万辆,双双创下单季历史新高。 净亏损8.7亿元,比二季度的13.4亿元收窄35.1%,但较上年同期的3.8亿元扩大了约1.3倍。 先回答核心问题:智驾和OTA在未来一段时间能持续更新,钱是够的;亏损同比扩大,恰恰是研发和AI投入加码的直接结果。真正要盯的不是"有没有钱更新",而是"卖车赚的毛利追不追得上投入的节奏"。第一财经微博36氪
亏损扩大在费用端,不在造车端
拆开账本就清楚:三季度研发开支28.5亿元,同比增长17.5%,销售、一般及行政开支27.8亿元,同比增长11.4%、环比增加11.2%,两项合计56.3亿元,已经超过当季毛利46.0亿元约22%,这多出来的亏空,很大一部分流向了AI和前沿技术的研发。36氪微博
造车端并没有恶化:汽车毛利率13.1%,同比持平、环比提升1个百分点,产品结构优化带动均价回升。 现金端甚至还在变厚:截至9月30日,在手现金454.1亿元,较二季度末增加49.3亿元,短期不存在"没钱更新"的问题。微博36氪
推送模式已经改成了低成本打法
支撑持续更新的不只是预算,还有成本结构的变化。8月底发布第二代VLA之后,9月起正式推送上车:首搭G9L,同步推送至Ultra、UltraSE车型,搭载单颗图灵芯片的Max版本则更新蒸馏版VLA Lite,让算力不够的老平台也能拿到新模型。 蒸馏下放本质上把训练大模型的成本摊给整个车队:车卖得越多,每次OTA的边际成本越低。硬件端同步在降本,二季度全系切换自研图灵芯片后,单车成本环比下降约0.9万元,据36氪测算单颗图灵成本已压至2500—3000元,相较外购方案有明显下行。 技术投入也开始变成收入:10月小鹏正式发布智能汽车解决方案业务XPENG AI ENGINEERING,面向全球合作伙伴开放,与大众的合作更是从2023年持续兑现至今。知乎36氪知乎
路线图排到了2027,Q4是最近的检验
财报电话会上,何小鹏把智驾更新与物理AI的路线图排到了明年:人形机器人IRON将于明年二季度面向外部的商业客户正式发布。 Robotaxi已于10月获批广州L4级示范运营资质,搭载第二代VLA的量产车完成了超过2000次内测订单,目标2027年实现无安全员载客运营。 出海端,何小鹏称期望明年获得欧盟首批自动驾驶监管许可,智驾更新的战场正在从国内车队扩到全球车型。第一财经36氪第一财经
短期窗口是四季度指引:交付16.9万至17.4万辆、收入304亿至318亿元,环比增速超过四成。 兑现进度不算差:10月单月交付50,237辆,环比增长22%,距离何小鹏给团队定下的"单月突破6万辆"目标已经不算遥远。微博36氪
条件变了,这三件事会决定能撑多久
更新节奏最硬的约束是毛利结构:9月MONA两款车合计卖出1.76万辆,占当月总交付量的57%,走量车型占比越高,单车均价和毛利率越受压制。 研发加销售费用已经超过当季毛利,如果Q4的规模指引落空、毛利率修复停步,投入强度迟早要让位于减亏——这是判断"持续"二字的第一前提。第二个约束来自智驾本身:11月初有GX车主反映开启图灵智驾(NGP)后系统非预期退出、提示接管,最终酿成追尾,小鹏方面的回应是人机共驾、驾驶员需注意路况并做好接管。 智驾铺进单季11.8万辆交付的同时,事故责任边界和监管对宣传口径的收紧,会让"更猛烈的推送"必须换成"更稳定的体验"。36氪知乎
所以答案是:能持续更新——现金、研发预算、摊薄成本的蒸馏下放模式、排到2027年的路线图,四样支撑都在,亏损同比扩大恰恰是投入在加码的证据。但它是个条件句,能撑多久取决于三个数:Q4单月交付能否站上6万辆、汽车毛利率能否继续环比抬升、在手现金能否继续增长。这三个数如果连着两个季度往上走,智驾和OTA的更新节奏就不必担心;反之,更新的频率和覆盖车型范围会最先被压缩。