我就图不亏钱,怎么理财也亏了?赎回前先看这3个数字
"我就图能不亏钱,咋这个也能亏了?"最近几天,这句话刷屏了理财社区。晒出来的截图里,9块、10块地亏。对习惯了银行理财和纯债基金的人来说,第一次见到负收益,比股票下跌还吓人——因为动摇的是前提:钱到底还有没有安全的地方放?小红书
更焦虑的人已经联想到了2022年11月那场债市暴跌、理财破净潮。要不要割肉?先看清跌的原因,再对比跌的程度。
为什么跌?两波"鬼故事"
这轮债市下跌分两波。第一波导火索是华发系债务风险舆情:债券还没出险,机构先预防性赎回,华发系存续债已经剧烈分化。好买研习社界面新闻
第二波发生在11月9日至13日,导火索是税收预期:央行货币政策报告提到,比较国债与信用债利率需要考虑税收因素,市场联想到国债利息恢复征所得税,机构开启砸盘。好买研习社新华财经
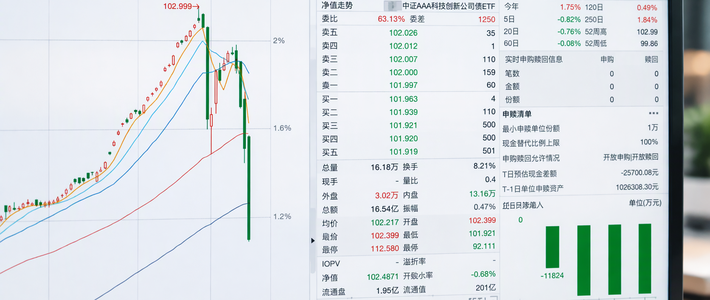
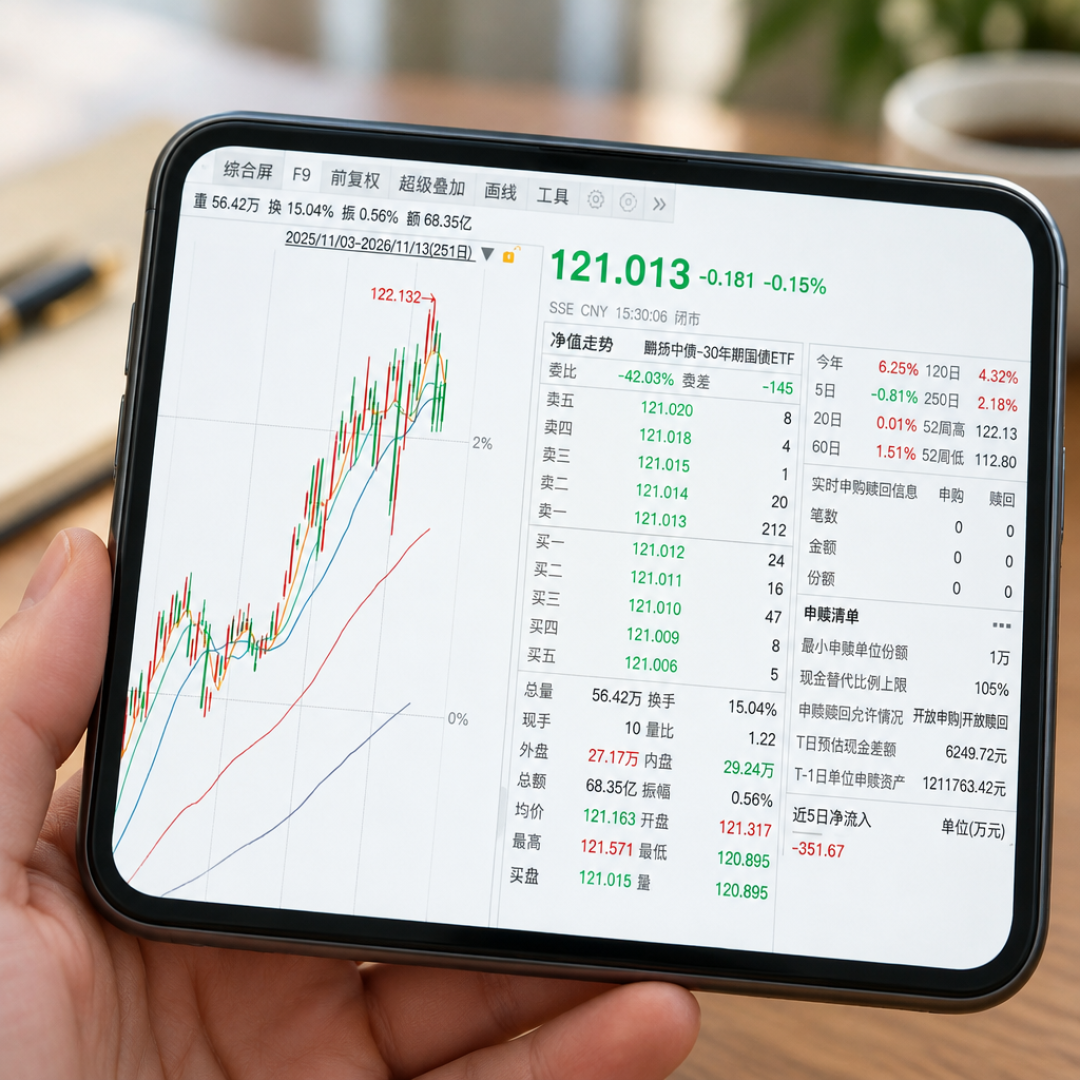
11月16日,连债券最后的堡垒30年国债也开启暴跌模式,国债期货全线收跌,超长期品种跌幅居前。重仓这些债券的债基和理财,净值跟着地动山摇。上海证券报
一句话:这波跌的大头是估值波动,不是债券违约。好买研习社
3个数字,看懂和2022年的差距
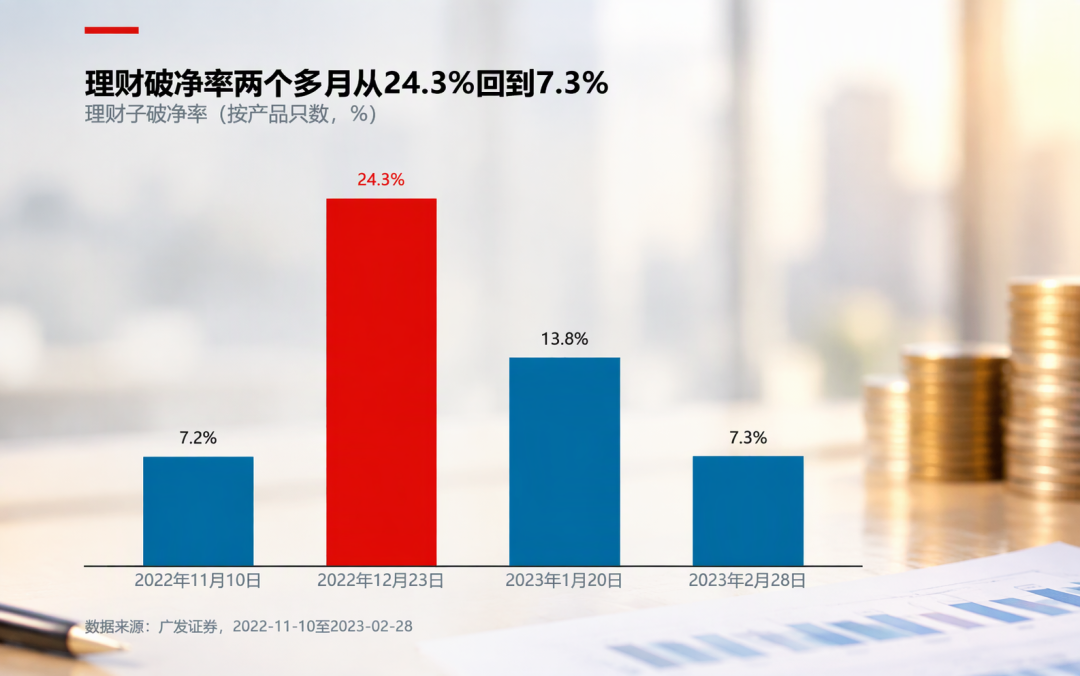
破净率:现在约5%,2022年底峰值24.3%。当年11月,85%的固收类理财出现回撤,全市场踩踏。这回按南财统计,近1个月约三成"固收+权益"理财净值下跌,纯债产品大多还在面上——远没到当年24.3%破净率全市场踩踏的程度。好买研习社21世纪经济报道
实际杀伤:46个基点 vs 10个基点。华泰证券统计,2022年冲击后的前9个交易日,AAA-二级资本债收益率最多上行46个基点,本轮只有10个基点。当年亏大钱的是重仓低流动性信用债、ABS的产品(富荣中短债单日暴跌超12%);这回跌得狠的是重仓国债、政金债、高等级二永债的绩优债基,信用风险比当年低得多——当然二永债带减记条款,高等级也不等于零风险。好买研习社
现金厚度:1万亿→3万亿。银行理财持有的公募基金从2022年底约1万亿元涨到今年9月末约3万亿元。散户真要赎回,理财大多能先拿现金应付,不必像2022年那样不计成本卖债。赎回压力也在减弱:基金全周净卖出债券2294亿元,明显低于前一周的3993亿元。好买研习社
给普通人的三句话
1-2个月内要用的钱:缩短久期,把中长债基换成短债基金或货币基金。这不丢人,你的风险承受力本来就是R1/R2。知乎
半年一年不动的钱:别凭情绪赎,先打开基金季报看两样东西——前五名债券明细(是国债政金债,还是二永城投弱资质信用债)、持有人结构(机构占比过高+规模最近暴涨的,容易被大额赎回误伤)。持仓没问题的,扛着吃票息。2022年12月底熬不住清仓的人,恰好卖在了最低点:当年破净率12月23日见顶,到2月底就回落到7.3%。好买研习社
别试图躲下跌:债基波动比股票小得多,躲一次能省的空间有限,来回交易的手续费很可能比躲掉的金额还多。
接下来盯两个信号:10年国债收益率能否重回1.60%之上、税期央行投放是否慷慨。多家基金公司研判,债市中期趋势未改。但这是机构的观点,低利率环境下债市颠簸会更频繁,按用钱时间把钱放进对应的篮子,比纠结"要不要卖"更重要。界面新闻中国基金报上海证券报
(市场有风险,本文不构成投资建议。)