上周大家还在聊 Zen6 首测,这周 Mercury Research 把 2026 年第三季度的 CPU 数据甩出来,桌面这边直接反转了。
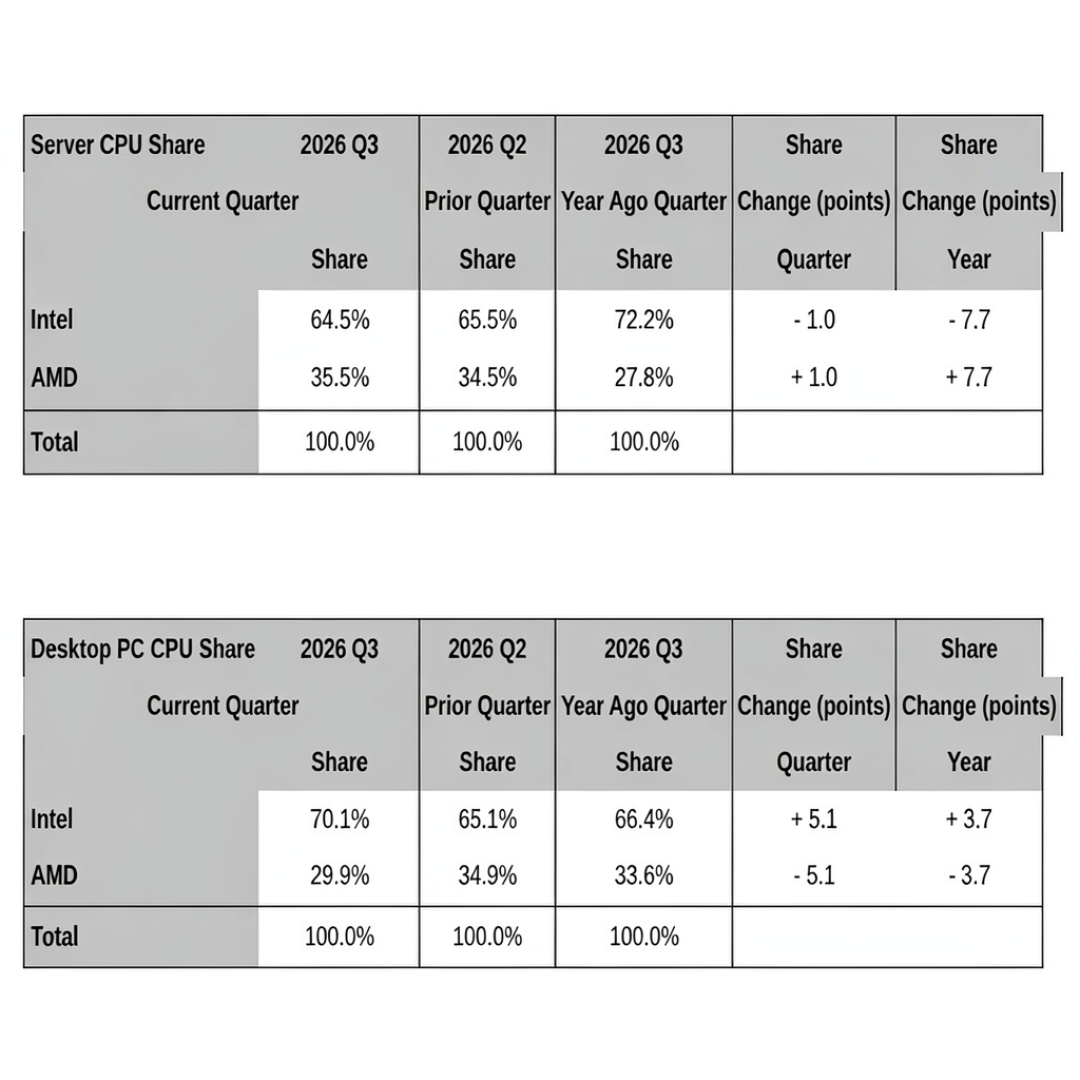
英特尔桌面 x86 处理器出货份额 70.1%,比第二季度的 65.1% 涨了 5 个百分点;AMD 从 34.9% 掉到 29.9%,再次跌破 30%。知乎哔哩哔哩
看到这组数字,先别急着改信仰。这 70.1% 不是玩家用脚投出来的,而是两家公司各自把桌面挪到次要位置之后,剩下来的那个结果。
英特尔的七成,是笔记本让出来的
Mercury Research 给的解释很直白:笔记本处理器需求疲软,英特尔把一部分原本给移动平台的产能挪到了桌面。而英特尔 2026 年上半年恰好在桌面 CPU 上供应不足,这次调整补上了缺口,又撞上第三季度的传统 PC 采购旺季。知乎
翻译一下:不是它的桌面 U 突然变强了,是产线空出来了。
AMD 是另一套逻辑,而且更主动。同一季度,AMD 服务器 CPU 出货份额从 34.5% 涨到 35.5%,数据中心营收 85.46 亿美元、同比涨 97%,占当季总营收的 64%——去年同期这个比例还是 47%。雷科技知乎
上半年苏姿丰还在说"我们没有忘记游戏玩家",下半年的口径已经变成"我们是数据中心优先的公司"。桌面这块地,AMD 是自己在往后撤。开关芝士
它撤得这么顺手,还有个外部推力。Mercury Research 提到,游戏 PC 需求疲软、显卡供应受限、内存涨价,都在压 AMD 的桌面出货——而 AMD 恰恰是两家里更依赖 DIY 和玩家的那个,同一波行情,它挨的刀更重。
这个份额,跟你装机关系不大
有个口径必须先说清楚:70.1% 和 29.9% 统计的是桌面 x86 处理器的出货份额,里面包含品牌机和商用整机的大批量采购,不等于你在电商上看到的零售比例,更说明不了游戏性能的领先关系。知乎
而且蛋糕本身在缩。英特尔在 Q3 财报里给的预期是:2026 年全球 PC 出货量下滑约 12%,下半年跌幅超 20%,2027 年还要再跌约 10%。分蛋糕的比例变了,蛋糕却小了一圈。雷科技
该盯的是另一件事:CPU 在打价格战
两家都不把桌面当主战场,副作用对你反而是好的——CPU 成了这轮 AI 抢货行情里被价格战砸到的那一件。
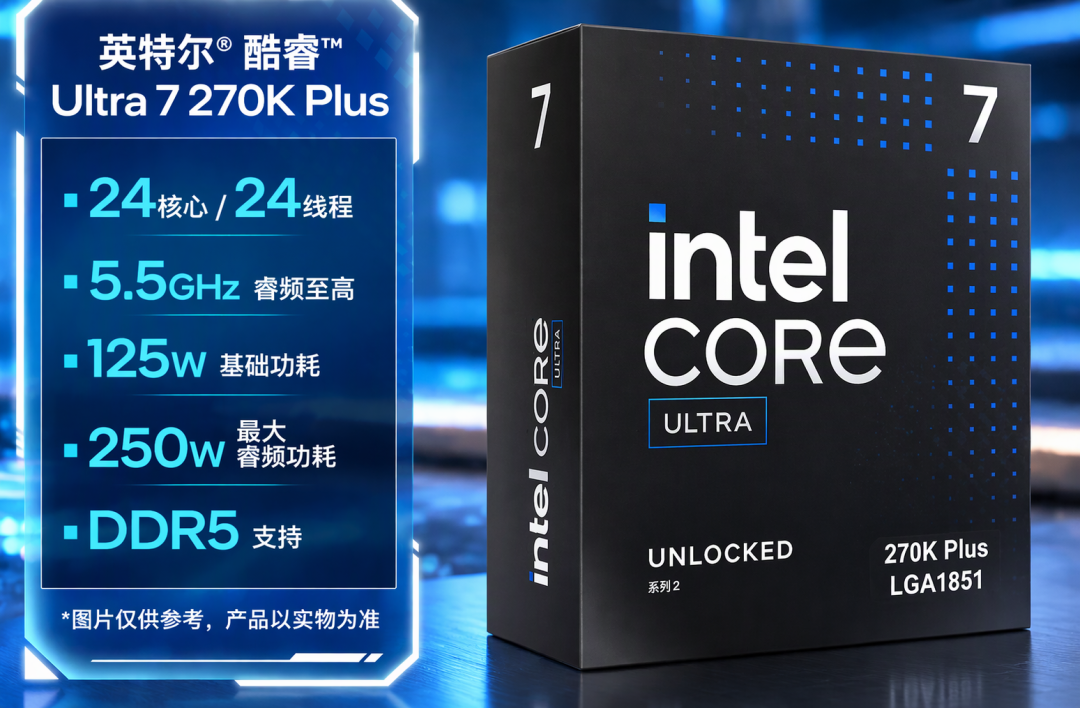
11 月 13 日,9800X3D 报到史低 1876 元。英特尔这边,U7 270K PLUS 参考价约 1975 元,而 U9 285 约 3138 元:270K PLUS 物理规格几乎和 U9 相当,属于 16 代架构,内存频率上限比 15 代的 265KF(6400MHz)高一档,核间通信延迟更低,游戏表现反而比 285K 更好;生产力对标 R9 9950X(约 2780 元),还便宜大几百。哔哩哔哩开关芝士
对照另一边:一根 16GB DDR5,最便宜时两百多,十月底柜台报价 1400—1600 元。同一张装机单里,CPU 这块的钱明显比内存经花。哔哩哔哩
但这个便宜未必长。英特尔 Q3 客户端计算业务收入同比下滑 5% 到 80.97 亿美元、不及预期,Q4 指引还要环比再跌 20% 以上;财报后股价单日跌 28.6% 到 65.76 美元,Q4 毛利率指引从 44.1% 砍到 38%。这种压力下它需要利润,不太可能一直陪着打价格战,何况两家都在把消费级产线往数据中心改。雷科技
现在该怎么下单
刚需装机,CPU 可以定了。 主玩网游追极限帧,9800X3D 在 1876 这个位置是史低;但主要在 4K 下玩 3A 的话,瓶颈在显卡,多花的钱提升有限。要游戏和生产力兼顾,270K PLUS 是英特尔这边当前最划算的一档,别被"U9"的命名忽悠去买 285K。预算紧的,R5 7500F 是进 AM5 的门票,价格比 5600 还便宜;不想现在买高价显卡的,R5 8600G 核显接近 GTX1650,能当过渡。开关芝士
平台寿命比季度份额更该算。 AMD 的 B650、B850 主板官方支持新 CPU 到 2029 年,现在装 AM5,三年后直接换 U;英特尔换代必须换主板。这笔账比"这季谁份额高"实在得多。知乎
要等的,等的也不该是 CPU。 明年初英特尔会推 13—14 代酷睿改良款,Ultra 200 系列新品预计 27 年初发售、D4/D5 都兼容,那波是给性价比平台回血的,你今年这张单等不来它。
至于 70.1% 会不会变成趋势,Mercury Research 自己也留了话:是短期供货调整还是长期反转,要等后面几个季度验证。你不用等——你要买的是价格,不是份额。知乎