

固态明年一季度转跌,内存还在涨:等等党得分开等
十月中下旬起,装机群里最热闹的一句话是"等等党的春天来了"。
理由挺硬:NAND闪存现货价两周跌了约20%。512Gb晶圆报到14.3美元,季度环比跌32%;1Tb晶圆回落到24.9美元,环比跌19%。知乎知乎
但同一份报告里还有行字没人念——16Gb DDR5现货持平。知乎
固态的料在跌,内存的料没动。"存储降价"这四个字,现在得拆开说。
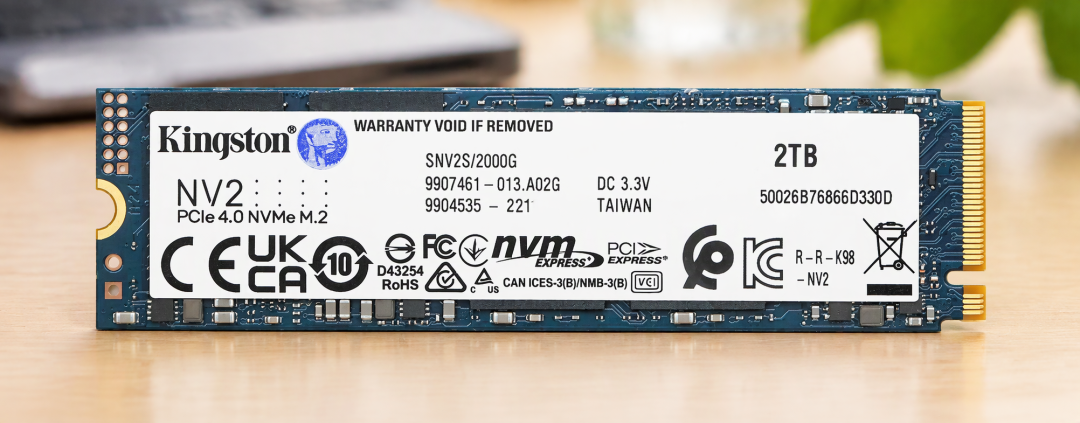
固态:现货先跌,货架慢半拍
先把顺序理清楚:跌的是颗粒现货价,不是你购物车里那块SSD。
合约价还在涨。TrendForce给的2026年四季度是NAND合约价环比涨8%~13%,Client SSD涨幅收敛到5%以内。零售端通常要滞后一到两个季度才传导。知乎知乎
转折点写在11月19日那份预测里:2027年一季度,NAND合约价由涨转跌,跌幅5%以内;二季度起各产品线全面进入跌价循环,跌幅可能逐季扩大。美国银行11月13日的口径接近,预计2027年一季度消费级NAND合约价降5%~10%。知乎知乎
撑起这个判断的是三件事叠加:2027年全球NAND资本支出预计299亿美元、同比增26.7%,容量产出增幅25%~30%;中国云服务商大幅削减企业级SSD订单;消费端需求疲软。NAND靠堆层数扩产,产线改造弹性大、落地快,供给跑起来比需求快。知乎知乎
所以固态的动作既不是现在冲,也不是含糊地"再等等",而是把时间钉在2027年上半年。
顺带一个反直觉的细节:原厂正在主动提高小容量产品的涨价比例,目的是压低生产效益差的小容量比重。翻译过来就是——512G、1T这一段是涨价重灾区,2T以上反而更好谈价。年内真要加盘,往大容量走。知乎
也得说在前面:现货报价下跌只能证明元件市场松了,推不出某款成品已经降价,更推不出哪天买一定划算。知乎
内存:等不到,只能分批
内存这条曲线长得完全不一样。
TrendForce 11月18日在首尔路演给出的2027年通用DRAM合约价环比是:一季度涨5%~10%,二季度涨3%~8%,三、四季度各涨0~5%。知乎
注意形状——它一直在涨,只是涨得越来越慢。涨幅收窄不代表行情结束,代表这轮涨价进了后半程。而2026年四季度PC DRAM合约价还要季增13%~18%。知乎知乎
更要命的一句在供给端:原厂已初步计划2027年缩减PC DRAM供应,理由是AI需求稳健、产能消化压力小。知乎
DRAM靠制程微缩和新建晶圆厂,周期长、资本重、落地慢。指望它一年内掉头,物理上就不成立。知乎
所以内存的动作反过来:别等,分批。这台机器现在要多少就买多少,别给"以后再加"留预算,以后只会更贵。
连带影响:明年的整机会缩水
PC OEM已经扛不住了。三季度笔记本出货量季减15.8%,四季度预估还有个位数百分比的下滑,OEM端和北美渠道的整机库存都在堆高。知乎
TrendForce提到,部分OEM正重新评估产品规划,有意在2027年扩大贴牌机型出货比重,搭配降规颗粒和较低核心的CPU。知乎
说白了:明年买品牌整机和笔记本,更可能在配置单上看不见的地方找补回来。自己动手配的好处恰恰是,每一项都写在纸上。
最后
这套时间表有两个前提:AI资本开支维持当前强度,扩产按计划落地。任何一条变了,节奏就得重排。知乎
别把它当价目表,当日历用就行——固态看明年上半年,内存看你这台机器还能撑多久。知乎
当前文章无评论,是时候发表评论了