

年底还款潮里的怪事:钱还回去了,额度没了
最扎心的不是降额,是你按"标准好客户"的姿势用卡,照样中招。
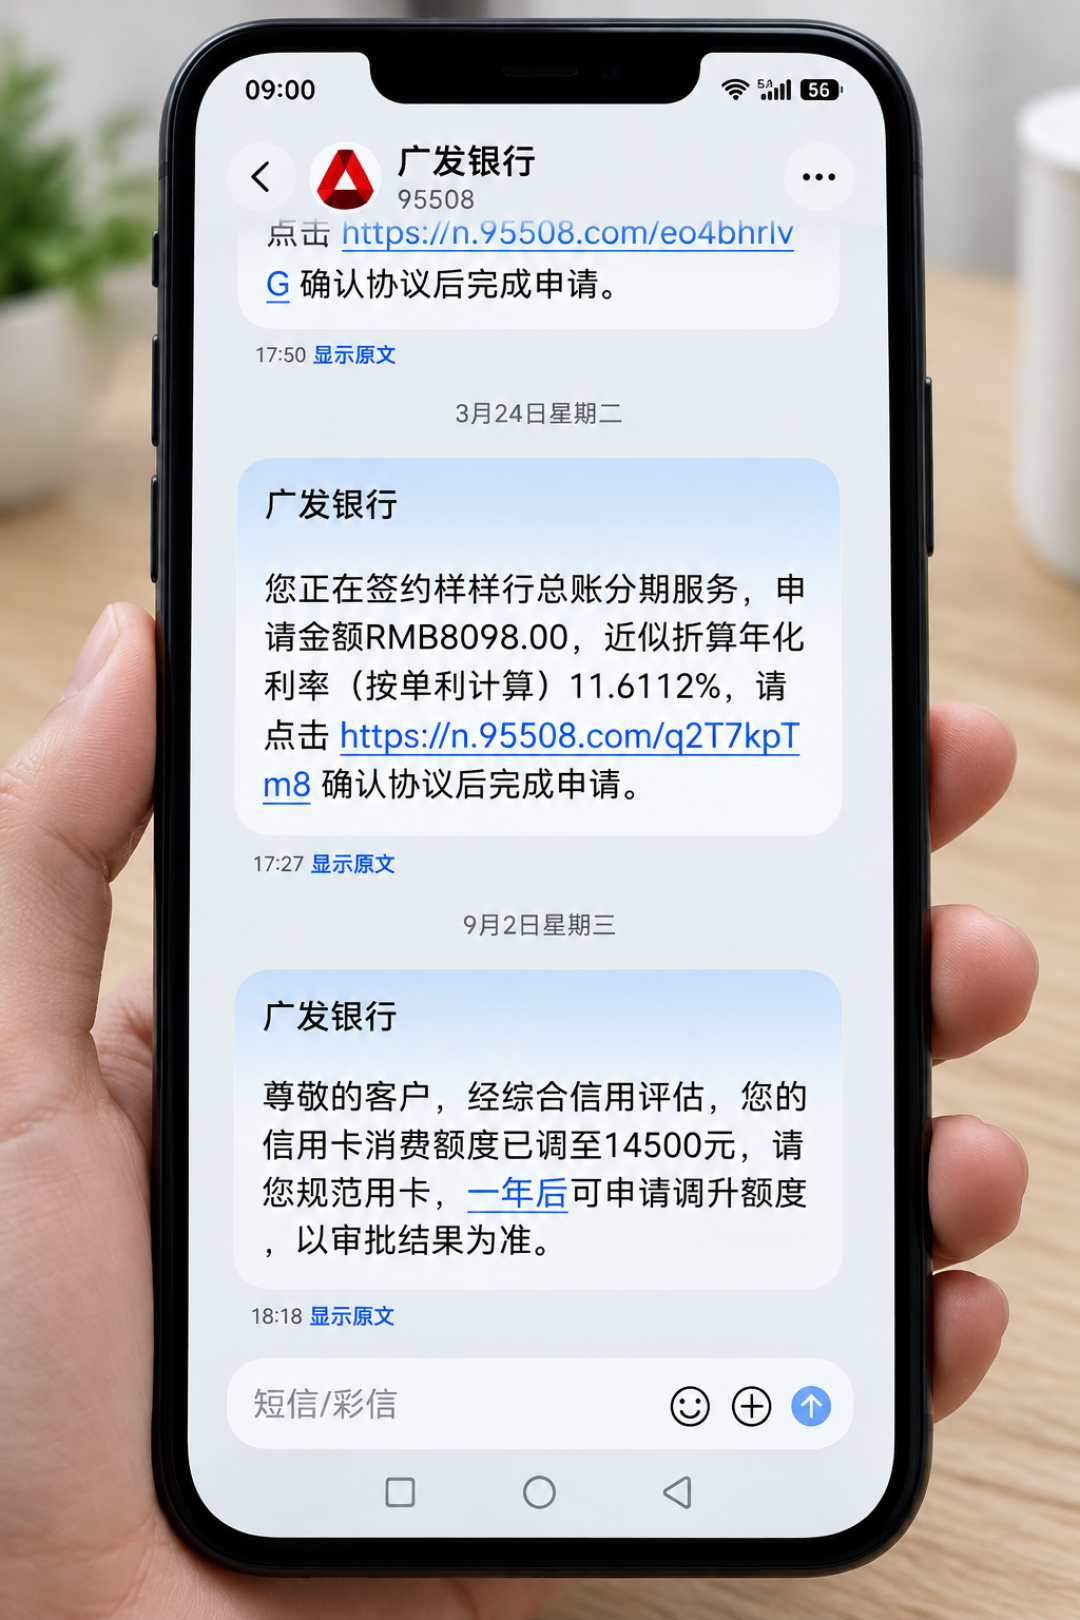
一位广发卡友在知乎自述:9月初提前15天还清了13958.6元账单,换来的不是提额,是29000元额度被一刀砍到14500,事前零通知。拉锯一个多月后,他拿到了一张《消费投诉处理意见书》,但银行始终没给出具体降额指标的书面依据。知乎知乎知乎
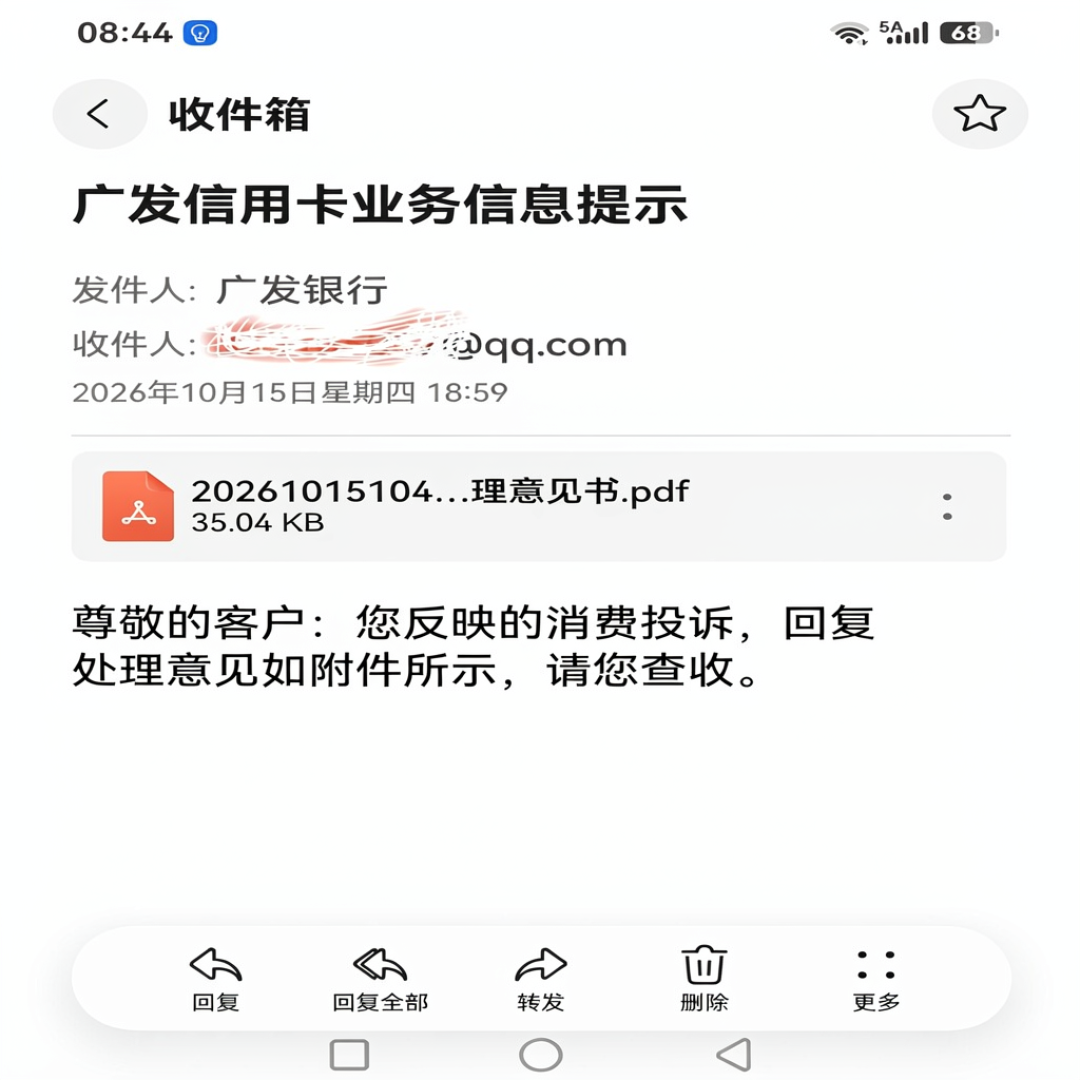
这不是个例。10月底到11月20日,小红书上"刚还进去就降了"的广发帖子一茬接一茬,共性高度一致:多年按时还款、无逾期、降额短信事后才到。评论区清一色在问同一句话:“怎么恢复?”小红书小红书小红书
“还款秒降”,不是广发一家的事
卡圈把这叫"还款节点触发降额":风控模型眼里,还款不是安全落地,而是账户重审的窗口——资金回卡,系统顺手重算负债率、用卡行为和外部资信,判断风险上升就先动手。
这波也轮不到广发独扛。据卡友反馈,中信、平安、浦发都在同一节奏里:有中信卡友"还一次降一次",10万额度一路降到5千。有卡圈博主梳理,2022年发布的信用卡新规(银保监规〔2022〕13号)过渡期于2026年6月结束,年底各家银行风控收口明显更严。年底最危险的不是你不还钱,而是你的负债表不好看。知乎知乎知乎
客服三句套话,听懂了少踩坑
以这位知乎卡友的沟通记录为例,银行侧的标准动作就三板斧:
问依据,答"依据《客户协议》“——协议给的是银行可以调额的权力,不是这次降额的事实。这就好比交警拦下你,你说凭啥,他回你"依据道交法”;
要复核,让你"提供收入证明、负债结清材料"——这位卡友的复盘是:先要银行出示具体风控指标,再谈自证;
走正式投诉,会拿到"通过95508联系但您未接受"式的意见书——它只能证明流程走完了,不能证明降额合规。知乎
被降额之后,做对三件事
先分清是什么"降":临时额度到期回落,是正常机制;固定额度被砍,才是风控命中。两者处理方式完全不同。
管住征信:降负债率,多刷超市、餐饮、加油这类真实消费场景,别碰房贷首付、炒股、经营周转、套现四条红线——新规落地后,这几类资金流向是降额、封卡的最大诱因。
真被误伤,就升级对路径:95508沟通时明确要"具体降额指标的书面依据";没有结果再找12378,投诉重点写"拒绝披露降额具体依据",而不是笼统一句"无故降额"——前者银行很难用格式合同挡回来,后者大概率也是同样一句话答复。通话录音、账单截图、额度变化前后对比,全部留档。知乎
最后泼两句冷水
额度恢复的路本来就慢。多位长期观察各行风控的卡圈博主观点一致:短期基本没有操作空间,谁能给你画"一周恢复30万"的饼,基本是盯着你的钱包——所谓"风控解封""内部渠道"服务,既可能是二次诈骗,也可能泄露你的征信材料。知乎
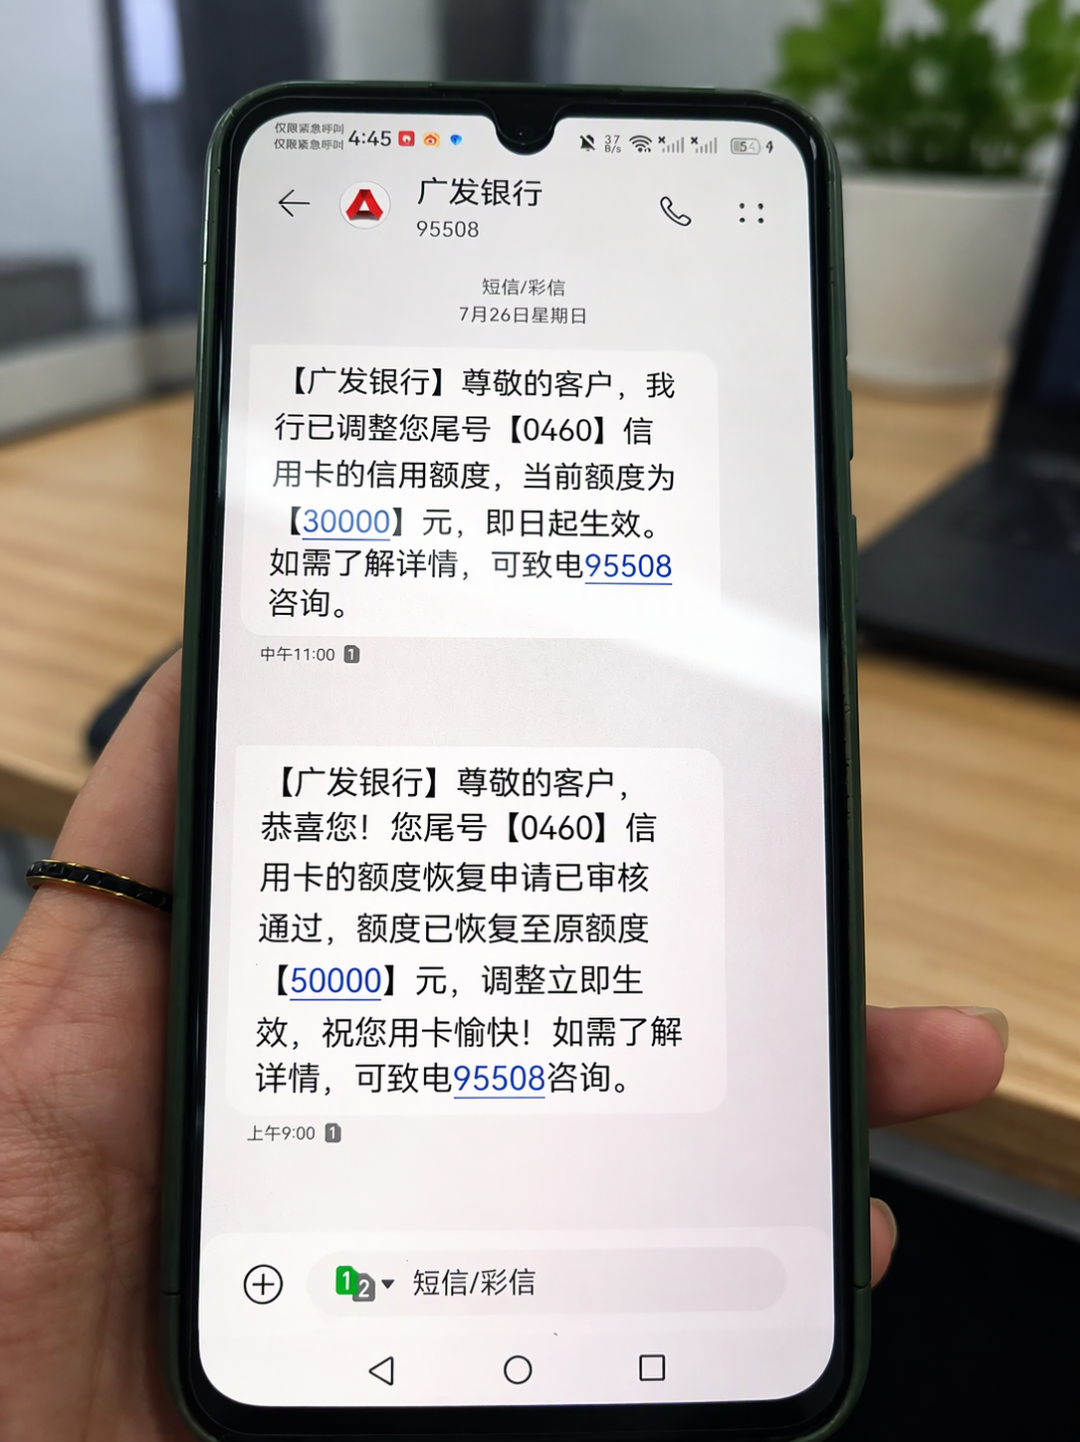
监管的方向倒是越收越紧:2026年9月1日起施行的《北京地区信用卡业务信息披露管理办法(试行)》白纸黑字写了"信用额度发生调整的,应及时通知"。这是地方试点,未必直接约束广发,但信号很直白:降额可以,闷声降额越来越不行。知乎
至于广发这轮"还款秒降"到底会不会持续,银行未发官方说明,卡友自述只能证明"发生了",不能证明"系统性降额"。你能做的,是留好证据,管好自己的负债和用卡姿势。

当前文章无评论,是时候发表评论了