2026年10月12日,大众汽车集团发布前三季度交付数据:三季度在华交付40.58万辆,较上年同期的66.03万辆下滑38.5%,是所有区域中跌幅最深的板块;前三季度在华累计交付137.9万辆,同比大跌30.2%,而同期其在欧洲市场仍增长1.7%。三周前,大众股价较2021年高点下跌约七成、处于16年来低位,被近15年来首次剔出欧洲斯托克50蓝筹指数,集团同步把2026财年营业销售回报率预期从4.0%~5.5%下调至最高1%。这不是一家放弃了中国市场的公司交出的成绩单,却是一家曾经的中国"神车"制造商三十年来最陌生的处境。大众的失灵,不在于"没有本土化"——它三十多年里一直本土化的是制造和供应链,而中国市场对"本土化"的定义,已经被电动化和智能化改写为研发本土化与中国节奏的产品迭代。新体系的答卷——合肥研发中心、与小鹏共研的电子电气架构——直到2025年前后才成型,而支撑神车地位的燃油车基本盘恰好在同期加速崩塌,两代本土化之间出现了致命错位。界面新闻第一财经
大众进入中国已超过四十年。按集团(中国)高管在2025年初的总结,是"40年、30家工厂、3000家经销商伙伴、5000万客户"。这套体系始于1985年国产的桑塔纳:有汽车史作者梳理,桑塔纳国产化元年整车国产化率仅2.7%,全车只有轮胎、收音机、蓄电池是国产的,上海大众随后以"桑塔纳共同体"把上百家本土零部件厂拉上德国的公差与检测标准。这正是大众第一代本土化战略的精髓:车型与技术来自德国总部,本土化任务的边界是"造出来、造得便宜、造得可靠"。"拥有桑塔纳,走遍天下都不怕"的国民口碑从这条制造链上长出来;桑塔纳、捷达、富康的"老三样"之后,朗逸、迈腾、途观一代"神车"沿用同一剧本,吃下了中国私家车普及的整个红利期。中国新闻网知乎
红利期的体量在两份年度业绩里。2024年,上汽大众整车销售120万辆。2025年,一汽-大众全年销量158.7万辆,其中大众品牌90.2万辆、奥迪品牌56.7万辆。但同一时期的另一组数字已经揭示水位变化:2024年上半年,中国市场贡献了大众集团30.9%的总销量、比巅峰时期回落约10个百分点,在华营业利润则同比大跌30%至8.01亿欧元、较2022年同期跌幅高达43%。价格战吃掉利润、销量守住体面——旧模式还在运转,但已经开始失血。界面新闻界面新闻
真正的转折是评价体系的换轨。2026年7月,全国新能源乘用车零售渗透率已达65.1%,而主流合资品牌的新能源零售渗透率只有13.7%,自主品牌高达83.8%,主流合资品牌整体市占率滑落至20.3%。上汽大众总经理傅强的判断更直白:今年某些月份渗透率可能超过70%,“留给燃油车市场的份额和空间越来越小,只有30%”。当竞争核心从空间、皮实、保值切换为三电、车机、智驾和上新速度时,大众几十年攒下的制造资产不再等于产品优势。第一财经
换轨之后,大众的旧短板集中暴露:试水电动化早期,车机系统普遍沿用欧洲逻辑、导航体验落后,跨国高管一度坚信"全球统一标准"足以征服中国市场。而中国市场的用户结构恰好与旧优势错位:中国新能源车主的平均年龄比欧洲年轻20岁,对新品牌、新技术的接受度远高于对"德系光环"的忠诚。价格体系的塌方随之而来:大众、丰田的B级车只卖A+级车的价格已成常态,宝马5系、奔驰E级、奥迪A6L的起售价从40万元以上跨进30万~40万元区间。"神车"曾经意味着加价提车,如今意味着官方降价和权益让利——品牌溢价的消解,是三十年本土化模式失去定价权的直接证据。第一财经中国新闻网第一财经
大众的应对是第二次本土化,姿态放得很低。2023年以来,集团向合肥的智能网联汽车创新中心投入35亿欧元,设立德国总部以外最大的研发中心VCTC,汇聚近3000名技术人才;2025年11月,集团首个德国本土以外的全流程研发测试车间在合肥启用。技术补短板的动作集中在2024到2025年:与小鹏签订电子电气架构(CEA)合作框架协议后,双方把联合开发的架构从大众在华纯电平台进一步扩展到燃油和插混平台。智驾方案交给与地平线合资的酷睿程承接,其自研辅助驾驶系统已进入规模量产阶段;2026年7月,大众在华智驾重心进一步从卓驭转向酷睿程。界面新闻界面新闻第一财经
新体系的定位也在变。集团定下的目标是到2030年继续成为中国市场第一的外资车企;按照"2030未来计划",中国被重新定位为产品出口方和技术输出方,不再只是最大单一市场。奥博穆说"中国就像汽车行业的健身房",与中国市场深度绑定的大众,正在庆幸自己可以"像中国车企一样行动"。中国新闻网知乎
问题在于,新体系刚成型,塌方在加速。2025年,大众集团在华交付量降至269.4万辆,同比下滑8.0%。2026年跌幅扩大到两位数:上半年在华交付97.1万辆、同比下滑26.1%。大众虽称三季度在华电动化车型交付同比增长,但这点增量远补不上燃油车基盘的窟窿。整个集团为此付出的代价是:裁员规模推至10万人,车型阵容到2035年削减一半。界面新闻第一财经界面新闻
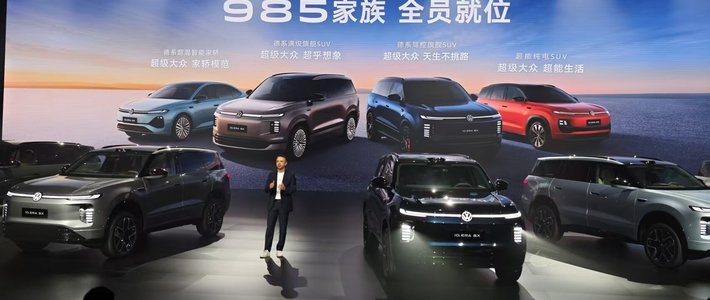
新产品线的处境更能说明时间差。上汽大众把ID.ERA 5S的限时权益价压到8.99万元起——这是大众品牌全球首款支持城市NOA的轿车;大众安徽的与众06、07也换上了与小鹏共研的CEA架构,先行上市的与众08却未达预期。产品对了,渠道还在补课:大众安徽门店总量只有不少主流新能源品牌的三分之一,一二线城市渗透率仅55%,其数字化销售公司CEO刘展术坦言"在我力所能及范围内,07和06必须成功,否则没有退路"。第一财经第一财经
把这条时间线摆在一起,失灵的逻辑就清楚了:大众中国三十年本土化策略的失败,不是本土化本身的失败,而是本土化长期停留在制造端,错过了中国市场把竞争核心切换到研发端的窗口。合资结构让大众坐享"德国定义产品、中国复制产能"的确定性现金流,德国总部的全球平台节奏也因此压过了本土迭代速度;VCTC、CEA、酷睿程组成的新体系2025年才跑通,市场留给它的时间却已经不是一个三年,而是整个时代。
对普通用户,这组事实意味着两件事:其一,大众四十年攒下的制造、渠道与供应链体系仍在,8.99万元起、配城市NOA的合资新能源轿车说明产品力在快速补课,以合理价格买到德系工艺叠加本土智能化的车,窗口是真实的;其二,"神车"的保值率与技术领先叙事已经破裂,把大众电动车当作与自主品牌同等的第一梯队智能产品来预期,并不成立。接下来三个信号值得盯住:2026年四季度大众在华交付能否止住两位数下滑、CEA与酷睿程车型的实际上量表现、以及合资品牌13.7%的新能源渗透率能否开始向自主品牌的83.8%收敛。它们将决定大众第二套本土化答卷是亡羊补牢,还是迟到但可兑现的翻身起点。