马斯克这几天在X上的三连发声,把全球内存股按进了年内最深的坑里:10月13日,他回应分析师对存储股暴跌的质疑时说,“当中国弄清楚如何制造一种产品时,其规模化能力往往超过世界其他地区的总和”,并把锂电池、太阳能作为先例。10月14日,他点名美光在存储定价上"一直很合理",暗示其他厂商漫天要价;10月15日,他又转发韩国《每日经济》一篇"靠内存赚钱的好日子只剩2-3年"的专栏,跟评"中国将在2028年产出超多内存"。标题里"盯上"二字的答案就藏在这三连帖里:马斯克不是以技术观察者的身份围观中国内存,而是以全球最大内存买家之一的身份,把中国产能视为打破三星、SK海力士、美光定价权的唯一可见力量。华尔街见闻环球时报
10月13日,韩国交易所启动SIDECAR机制暂停程序化卖盘,三星电子收盘跌7.39%,SK海力士跌10.09%,KOSPI指数被拖下水5.46%。更早一个交易日,4F²突破的消息已经让费城半导体指数周一下跌2.7%,创三周新低,美光、闪迪、SK海力士ADR等内存股领跌。36氪华尔街见闻
调整并未就此止步。截至美东时间10月14日,芯片股风向标SOXX已连续第七个交易日下跌,为2025年5月23日以来最长连跌。16日,随着"2028年"表态持续发酵,海力士股价再度大跌,韩国股市出现熔断,相关话题登上热搜。橡树财经太平洋科技
被涨价"宰"过的人,才最有资格喊话
马斯克盯上中国内存,第一层原因是他自己的成本账。本轮存储行情由AI需求推动,涨价幅度已经脱离常规周期的节奏:据Counterpoint统计,2026年第一季度内存价格环比上涨80%至90%,服务器用的64GB RDIMM模组从2025年三季度的255美元涨到四季度的450美元,今年3月进一步攀升至约700美元;巴克莱报告显示,截至今年10月,DDR4合约价近三个月累计上涨24%,DDR5上涨20%。36氪
特斯拉、SpaceX、xAI全都在这张价签下面采购,马斯克已经用行动投过票:他公开表示,特斯拉AI5/AI6芯片将减少配套DRAM容量,AI5的LPDDR5从144GB降到96GB、AI6的LPDDR6从216GB降到144GB,均砍掉三分之一——宁可牺牲芯片规格,也要压住内存成本。所以他夸美光、敲打另外两家"漫天要价",断言中国将复刻锂电池和光伏的规模化剧本,本质上是采购方对寡头定价周期的公开宣战:只要中国产能把DRAM打回大宗商品价格,他的车、火箭和AI训练集群都会直接受益。新浪科技
他的判断有底气,因为长鑫的数据是真的
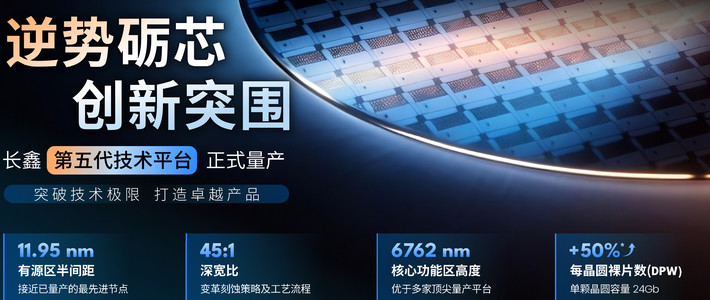
10月10日的上海,长鑫科技总裁曹堪宇在第四届集成芯片和芯粒大会上宣布,公司在下一代4F²存储单元架构上取得关键进展,并计划于2026年底前推出基于该架构的DDR5服务器内存产品。4F²的直观含义是:主流6F²架构中每个存储单元占6个单位面积,而长鑫把晶体管从"躺着"改成"站着",用自研VSG垂直包围沟道晶体管改善漏电和短沟道效应,靠架构创新而非制程微缩来提升密度,同等晶圆能切出更多芯片。时间表的对照更刺眼:SK海力士2025年6月才公布4F²技术路线图,三星的十纳米级以下DRAM量产目标定在2028年,长鑫若年底如期交样品,节奏反而在前。此外,长鑫G5平台已量产,每片晶圆产出裸片数量较上一代提升至少50%;自研LPDDR6芯片全球首发搭载于小米旗舰折叠手机。华尔街见闻36氪
规模的曲线同样在兑现。Counterpoint的报告显示,长鑫在全球DRAM营收中的份额已从2025年二季度的4%攀升至2026年二季度的10%,稳居全球第四;公司半年报显示,上半年营收1503.1亿元、同比增长873.64%,归母净利润776.05亿元,毛利率高达84.84%。往前看,韩媒和机构预估其2028年DRAM月产能可达55万至60万片晶圆,接近SK海力士59万片的规模。叠加投片量近乎翻倍的爬坡计划,其全球份额预计将在2028年冲向18%左右。"中国一旦学会制造,产能就压过全世界"这个剧本,马斯克在光伏和锂电池上看过两遍,如今机构数据让他相信内存是第三遍。36氪微博知乎
但马斯克自己也没说满
被市场当成"看空韩国"弹药转发的,其实只是他表态的一半。在同一条长帖里,他明确列出了中国短期难啃的部分:更新的HBM架构、在逻辑层下方设置SRAM层、把RAM三维堆叠在逻辑层之上同时解决散热,“这些都会更难解决”。现状也印证了这条边界:三星HBM4已于今年2月量产出货,长鑫的HBM3E预计2027年量产,整体落后三到四年——AI算力最稀缺的高带宽内存,恰恰不在这轮突破的射程之内。微博36氪
看空方也有像样的反驳。引发马斯克回应的原帖作者、AI分析师Melvin就说得很直白:宣布技术架构与实现大规模良率爬坡是两回事,长鑫仍需证明其在定价、可靠性和产量上的综合竞争力。至于"2028年大量生产内存",它来自机构预估和马斯克对韩媒专栏的跟评转述,长鑫方面确认的只有"年底出样品"——证据能确认的是突破真实存在,产能释放的年份仍是预测。华尔街见闻
对用户来说,真正的看点是什么
对普通消费者,这个热点不是即期利好。国内内存条价格仍在历史高位,10月中旬双48GB DDR5单日下跌1600元,靠的是平台补贴而非行情转向。涨价正在向下游传导,据数码闲聊站估算,近期DRAM与NAND的组合成本涨幅已达340%,超过部分顶级SoC的价格;Counterpoint统计显示,三季度全球智能手机出货同比下滑20%,创2012年以来同期新低。知乎36氪
真正值得盯的是一个时间窗口:如果长鑫4F²产品在年底如期送样、并在2027至2028年完成良率爬坡,传统DRAM的定价逻辑可能先于HBM松动,届时装机、手机和AI训练成本的回落才会传导到普通用户;爬坡不及预期,这轮由AI撑起的存储超级周期就会按高盛"紧张持续到2028年"的基准走完。韩国《每日经济》那句"好日子只剩2-3年"之所以刺眼,是因为它把选择权第一次摆到了买家面前——而马斯克,只是第一个忍不住替所有买家说出这句话的人。