10月27日,一条中信信用卡降额的帖子下面,42条评论里,能看到好几个人在问同一件事:额度还能不能恢复。发帖人写得很具体——没有逾期,没有拖欠,刚把这期账单还完,额度反而被砍了。小红书
按时还款、没有逾期,却还是被降额,这样的经历不止一例。10月10日,一位用了快七年的持卡人每期提前还款,还清后额度直接下调;9月,另一位用卡15年的持卡人自称从未套现或逾期,也没躲过。小红书微博
2月,一位持卡人发文称,原本3万元的额度被降到2.17万元,事前没有短信、电话或App通知;客服的答复是“系统综合评定风险预警”。微博
3月,另一位用户贴出的中信短信写着:监测到信用卡存在同一商户集中交易情况,提醒规范用卡,否则将采取交易限制。微博
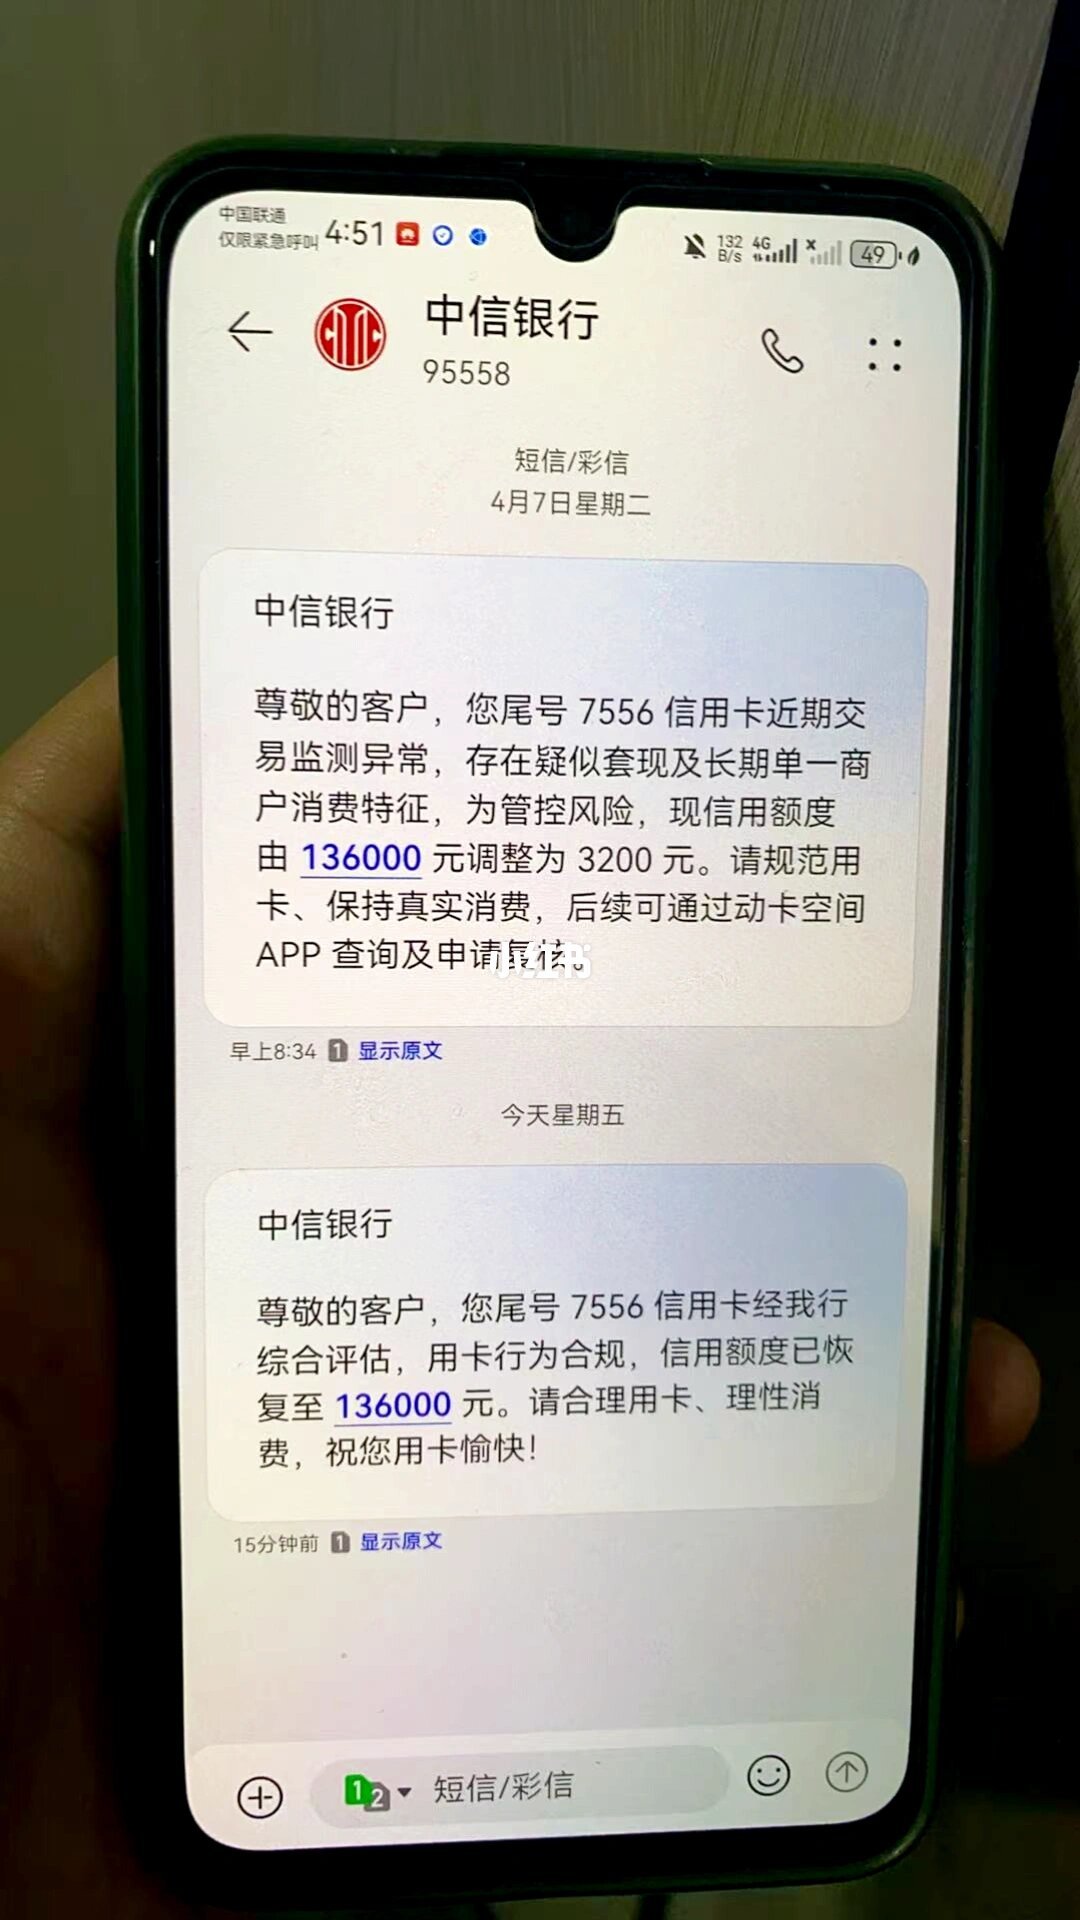
把这些碎片拼起来,能看到两条线。
一条在银行侧。中信银行2026年半年报显示,截至6月末,集团信用卡贷款余额为4538.51亿元,较2025年末减少92.40亿元。节点财经
这不是中信一家的事:上半年11家披露数据的国有大行和股份行,信用卡贷款余额均较上年末有所回落。十字财经
中信给信用卡业务定的方向是“减量提质”,增量端严把授信准入,存量端做差异化授信额度配置,并及时回收高风险客群敞口。节点财经十字财经
央行数据也显示,全国信用卡和借贷合一卡在2022年三季度末触及8.07亿张后持续回落。十字财经
截至2026年二季度末,存量降到6.77亿张,连续15个季度收缩。节点财经
过去那种靠多发卡、多授信冲规模的打法,已经停了。
换句话说,很多降额并不是针对某一个人的惩罚,而是银行在整体收缩信用卡的风险敞口。
另一条在个人侧。额度调整本来就会看很多指标:负债率、近期征信查询次数、他行还款记录、刷卡商户和时段、卡片使用率、是否长期空卡或最低还款。按时还款只是其中一项,不能保证额度不降。
很多人觉得“刚还完就降”,很多时候是因为还款日前后正好是一次重新评估的节点。银行不会把模型参数告诉你,客服最常给的答复就是“综合评分不足”或“系统综合评定风险预警”。
常见的触发点并不神秘:长期在同一商户集中刷卡、刚还完就刷空、频繁申请网贷或信用卡、卡片长期闲置、异地大额消费,都可能让系统把你标成高风险。
所以,先别把降额理解成“银行认定你逾期”。降额本身不是一条逾期记录,不会直接变成征信不良;真正会影响征信的,是额度不够导致还款失败后产生的逾期。
真遇到了,先分清是固定额度被调,还是临时额度到期。打开动卡空间或翻短信,看清额度类型和生效时间,别把临时额度到期当成永久降额。
然后打客服问具体原因,别接受一句“综合评分不足”就挂断。问清楚是贷后风险调整、交易异常,还是资料过期,并要求登记工单。
如果是同一商户集中交易、异地大额刷卡这类疑似套现的误判,把发票、订单、合同、物流记录准备好,按客服给的渠道提交复核。
接下来别折腾“养额度”。恢复正常、分散的真实消费,按时还款,别刷空,也别为了提额去做虚假交易。额度能不能回来、多久回来,银行不会给准话,通常要看后面几个账单周期的表现。
最后提醒一句:这类帖子下面,最常见的评论就是“怎么恢复”,最容易被盯上的也是这批人。任何声称“内部渠道、包恢复额度”的,大多是在利用你着急。
正规银行渠道不会让你先交钱再恢复额度;卡号、有效期、CVV、短信验证码给出去,风险比降额大得多。
真要投诉,走中信银行客服95558、动卡空间,或者12378金融消费者投诉热线。
额度是银行给的授信,不是你的存款。留足备用金,比盯着一条降额短信更实在。