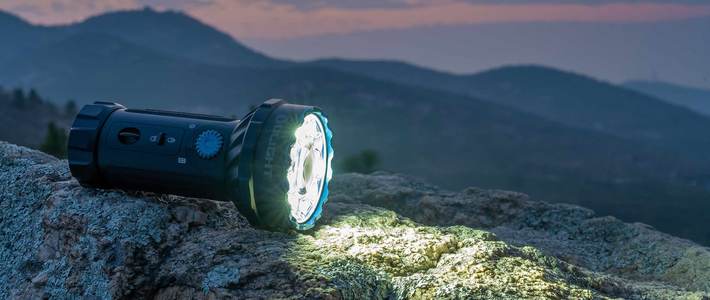
一支傲雷户外手电,2025年的平均售价是721.56元。卖出去一支,按整体净利率折算,公司落到利润表上的净利润大约36元。野马财经
这是招股书里最扎眼的一对数字:主营业务毛利率54.70%,净利率5.06%。高毛利、薄利润,中间隔着一整套出海生意。
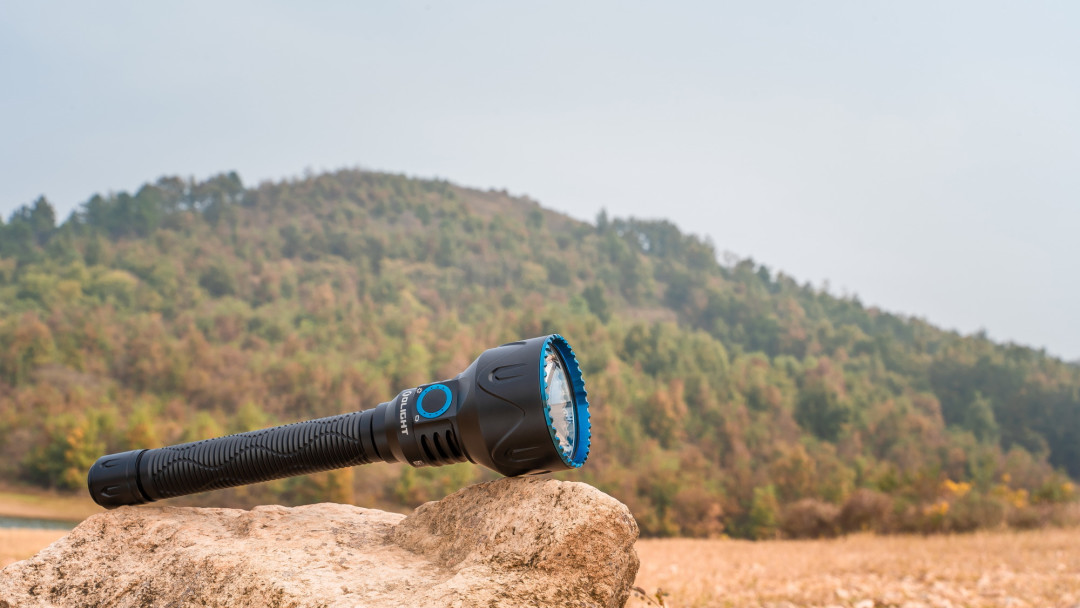
2007年,范江和两个合伙人在深圳做手电代工。他做过武钢的模具工程师,也在富士康做过结构工程师,后来去了海能达,设计、模具、供应链都摸过一遍。IPO参考
2015年,他停掉全部代工,改做自有品牌Olight。订单断崖式下滑,新品牌还没起量,现金流一度吃紧。
第二年,妻子肖美琴只身飞往美国。她判断Olight在亚马逊没有品牌积累,先做独立站,再投手电媒体、户外论坛和本土KOL。独立站上线3天,拿到10万美元订单。IPO参考
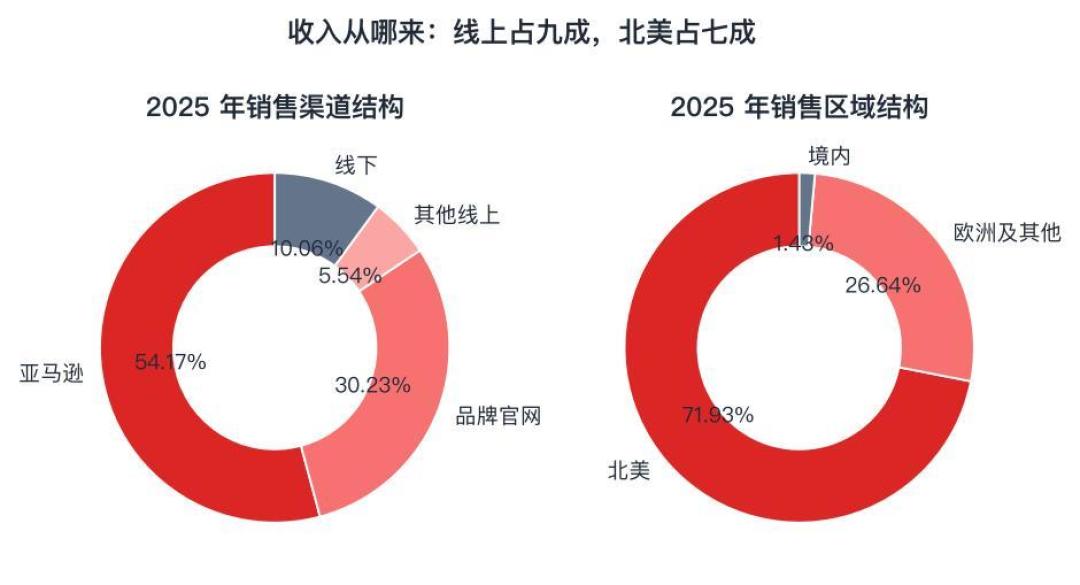
到2025年,傲雷营收16.65亿元。归母净利润8423.20万元,境外收入占98.57%,其中北美71.93%。洞察IPO
灯卖得贵,钱却没有想象中好赚。2025年销售费用5.19亿元,占营收31.14%,是研发费用8911.40万元的5.8倍。野马财经
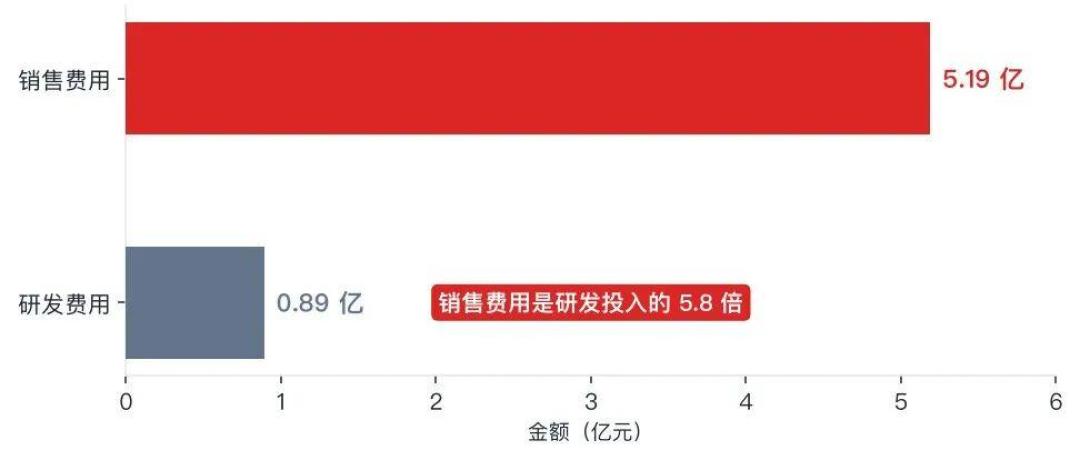
市场推广费2亿元,平台服务费1.34亿元。平台服务费这一项,就是当年归母净利润的1.59倍。港湾商业观察
亚马逊渠道收入8.21亿元,占主营54.17%,同比增长48.54%。品牌官网收入5.03亿元,占30.23%,只增4.05%。所谓“双轮驱动”,实际是一轮越转越快,一轮原地踏步。野马财经新财渤社
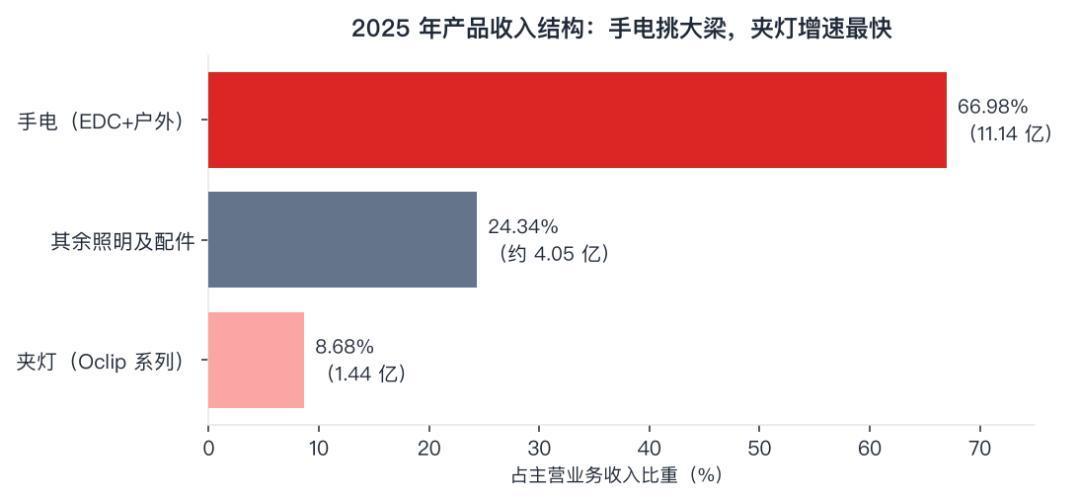
品类也在挪动。手电仍占收入66.98%,但结构变了:EDC手电从2023年的29.76%升到38.26%。户外手电从25.10%降到16.54%,轨道灯从21.71%降到12.18%。洞察IPO
夹灯成了第二曲线,收入从1282.12万元涨到1.44亿元,占比8.68%。港湾商业观察
全球消费级移动照明市场,2024年规模29.45亿美元,傲雷市占率约6.52%。天花板看得见。洞察IPO
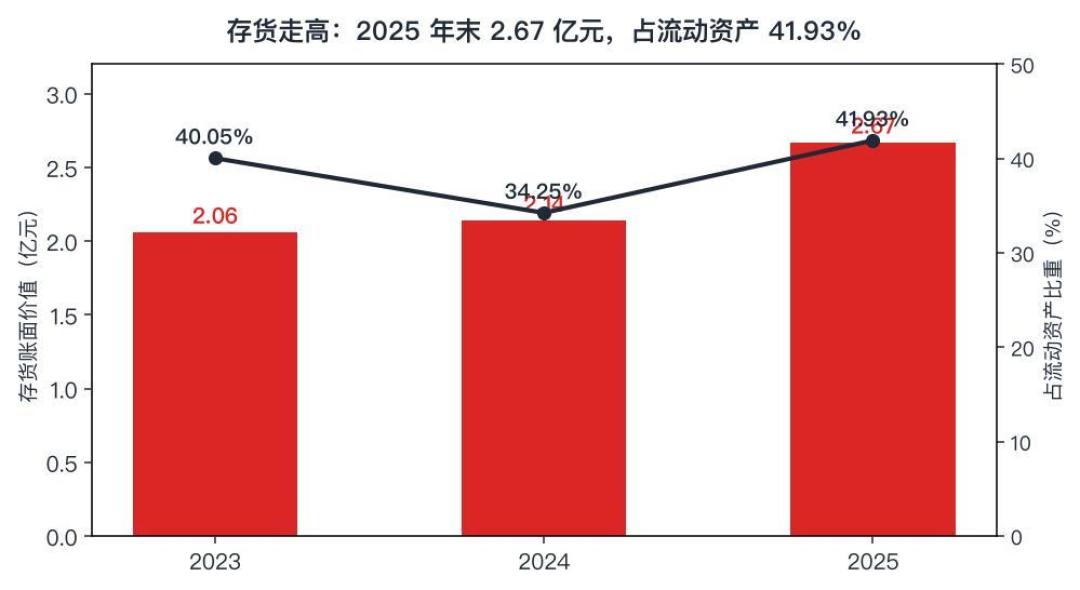
风险也写在报表里。2025年经营现金流7918.98万元,低于净利润8423.20万元。存货2.67亿元,占流动资产41.93%。港湾商业观察
2025年2月起,美国对华关税一度加到145%,后来回落到16%至25%。公司测算,头程物流成本若上涨30%,当年扣非净利润减少1211.79万元,占14.21%。野马财经
这次IPO拟募资12.25亿元:5.59亿元建生产基地,2.89亿元建研发基地,2.27亿元投市场推广和品牌,1.5亿元补流。港湾商业观察洞察IPO
研发费用率5.35%,销售费用率31.14%。钱偏向哪边,招股书没有遮掩。
股权同样集中。范江通过直接持股和14个持股平台,掌握91.93%的表决权,兼任董事长和总经理。A轮到C轮投资者的补充协议里还有自动恢复条款:IPO一旦撤回或被否,回购义务立刻恢复。新财渤社
对买手电的人来说,这份招股书解释了一件事:傲雷的高价不全是材料费。品牌、渠道、广告、海外仓,层层叠在售价里。
一支手电亮不亮,按下开关就知道。这家公司能不能一直亮下去,要看它什么时候不必把一半收入交给亚马逊。