

11月19日,袁记食品的聆讯后资料集挂上了港交所网站。这碗冲了两年多上市的饺子,快要敲钟了。
这份招股书给我的第一印象:它写得比门店招牌诚实。
全国4700多家店,玻璃上贴着「手工现包、现包现煮」,透明橱窗里阿姨边包边煮;可到了招股书的行业分类那一页,它给自己归的类目是四个字——包装食品。
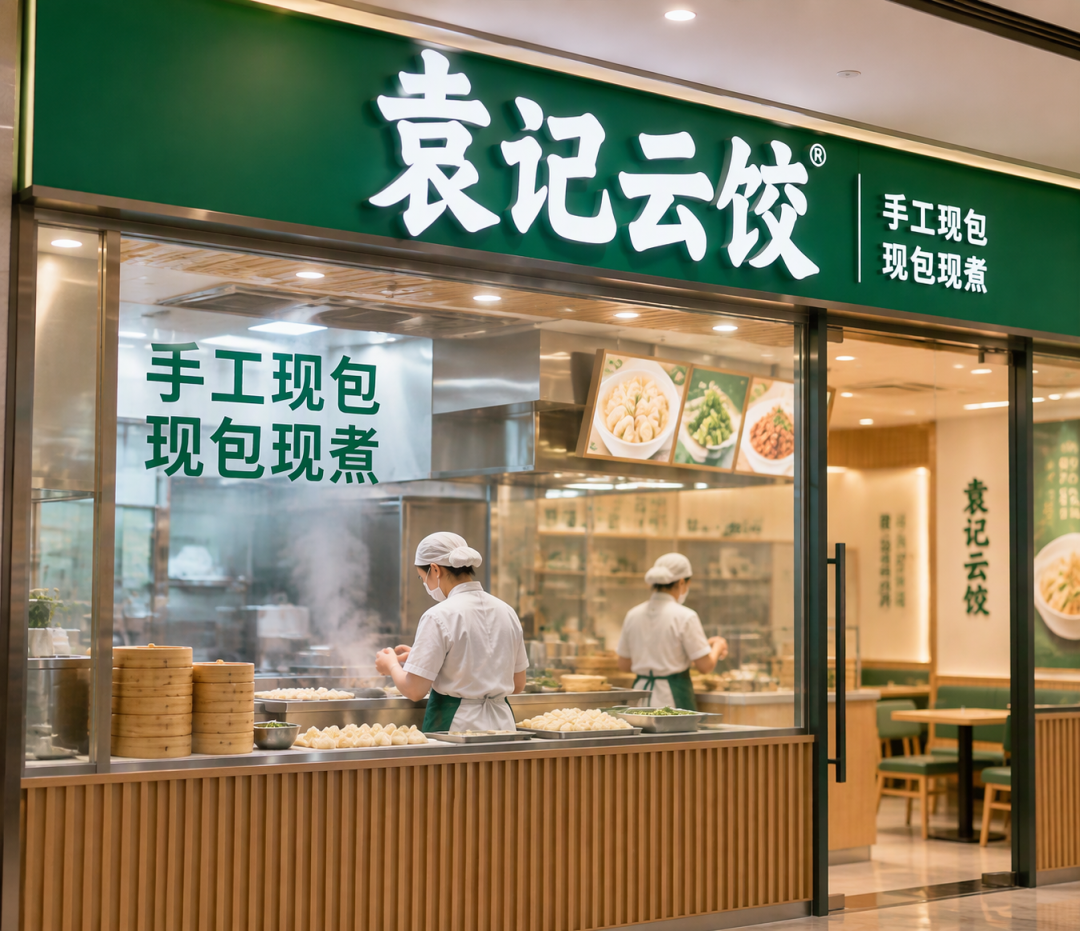
手工现包,包的是哪一步
馅料和面皮由公司自有的工厂做好,冷链送到门店,门店只完成最后一道工序:包。
袁记的宣传口径是「短保两天一配」:猪肉馅、云吞皮是冷藏5天的短保品,七成门店两天补一批新货。招股书里另有账本:存货周转13.7天,制成品占了存货的七成以上。粗算一下,你眼前那袋皮那盆馅,平均是半个月前在工厂做出来的。
这谈不上吓人。连锁餐饮的中央厨房都这么转。前几年争议起来时品牌也解释过:馅由总部统一生产配送,门店解冻后现场包制,「现包」说的是包这个动作。
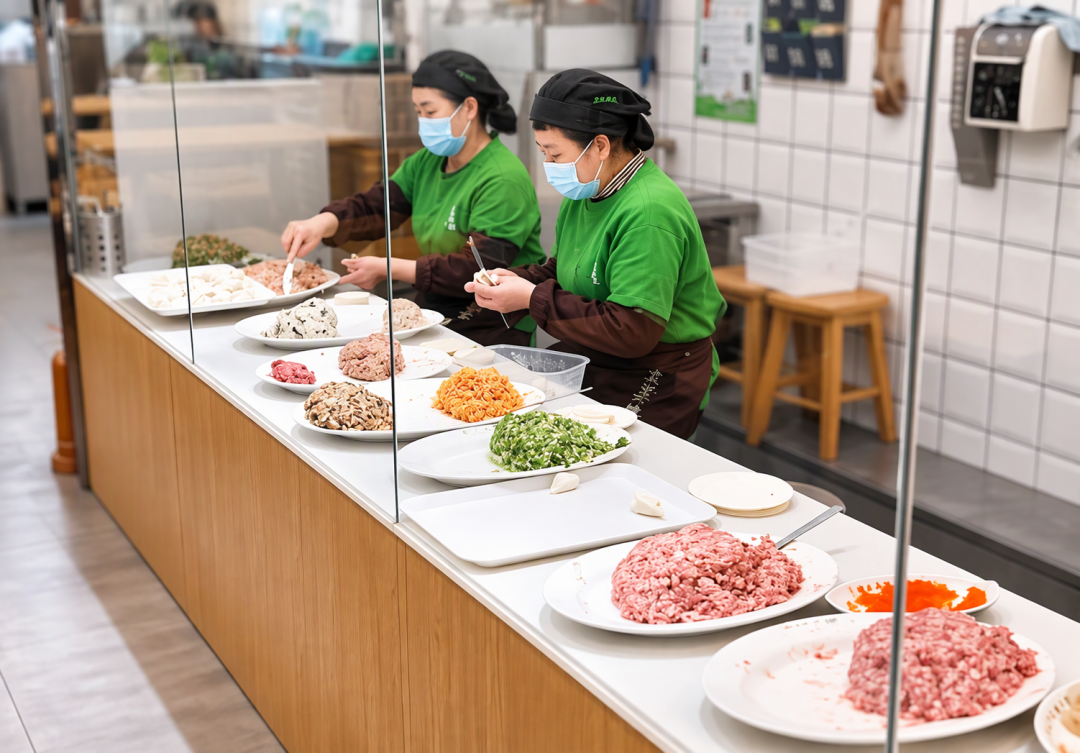
对不上的只是话术。明档的灯光只照亮最后一步,冷柜里那袋馅没人提。招股书反而提了——那是要盖章担责的文件。
总部利润翻倍,一碗饺子降了三块
2026年前五个月,袁记收入13.06亿元,同比增长39.8%;经调整净利润1.85亿元,翻了一倍还多,毛利率升到28.4%。
翻到加盟商那一侧,曲线是反着的:单店日均流水从5394.4元连降三年,降到4687.6元;每单均价从26.1元滑到22.5元;2025年线下订单量掉了9.6%;2024年关了254家加盟店,闭店率一度冲到8.13%。
两本账为什么背离?每开一家新店,装修、设备、首批馅和皮,都是总部先确认的收入;店能不能活,要等时间给答案。店开得越多,总部账面越亮。
再看收入结构,这笔生意的本质藏不住了:总部95%的收入来自卖货,其中87.4%是向加盟商卖馅料、面皮和包装物。它做的其实是给近5000家店供货的批发生意——有意思的是,自家直营的23家店,毛利率长期是负的。总部未必多会开饺子馆,但很会让别人帮它开。
利润翻倍还有半个运气成分:招股书解释这轮毛利率改善,猪肉等原料降价帮了不少忙。招股书自己也算了笔敏感性账:原料涨一成,仅2026年前五个月的税前利润就要少5000多万元。猪价的顺风过去,省下来的成本是公司自己留着,还是往下游分,这个问题早晚要来问。
你那一碗,22块钱买的是什么
看到这你可能会问:以后还吃不吃了?
吃。你平均花的那22块5,贵的从来不是那袋馅和皮,是人工和房租,买的是「当着你的面包好、煮热」这最后一道。这笔钱也没借着「手工」两个字涨过价——恰恰相反,客单价连降三年,他们是在降价换量。
只是你该明白:如果不执着于最后一道,公司另有预包装的「袁记味享」线,同样的馅进超市冷柜,价签是另一档;执着这道工序的,付的是服务费,不是手艺费。
真正值得盯的是敲钟之后的几件事:门店话术里「现包」两个字还留不留;外卖已经占到GMV的45.3%,客单价会不会继续被压着走;闭店率会不会再抬头。募来的钱最稳的去向是工厂和仓库,最难改变的,是加盟商冷柜里那袋已经放了多久的馅。
手工现包的故事,招股书已经替我们讲完了一半。剩下一半,它欠消费者一句明白话。
当前文章无评论,是时候发表评论了