今年8月,专柜的配货口风变了。
Birkin 25普皮热门色,1:1.2到1:1.5能谈下来。去年同期,热门色开口就是1:2。康康19降到1:1左右,Lindy 26常常零配就能拿。小红书
到了11月,二手价跟着往下走。Birkin 25黑银跌破17万,Birkin 30跌破16万。二手商的报价写得很直白:25黑银最低16万出头,无纹的还要贵一些。小红书
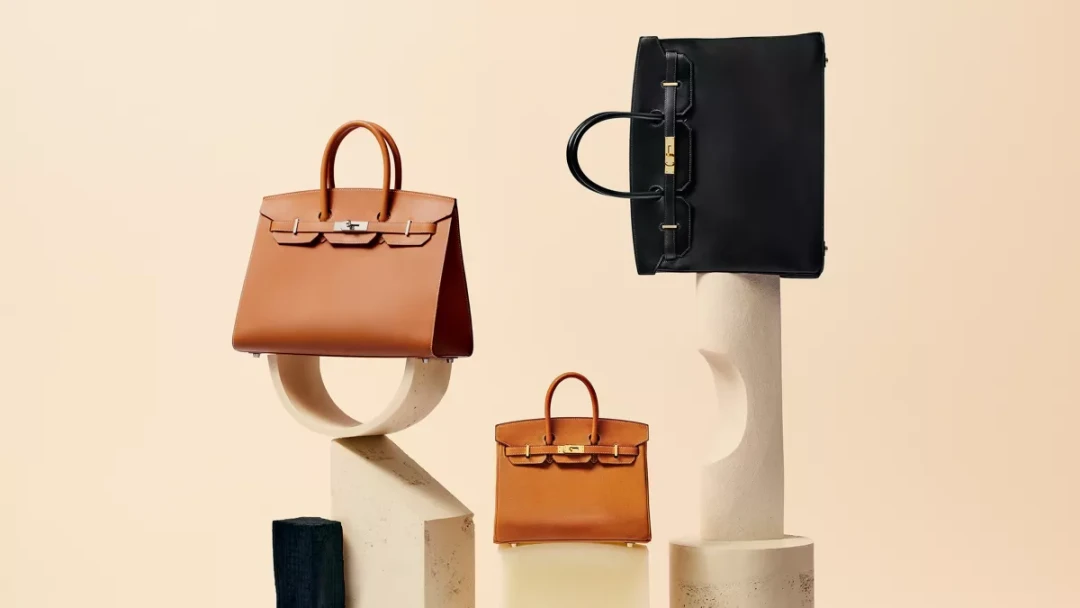
配货降了,包价也降了。看上去是买家终于占了上风。
把两笔数放在一起,结论会反过来。
配货从来不是单纯的“额外消费”。它更像一笔押金:先买丝巾、成衣、餐具,换一个拿包的机会。等包到手,二级市场的高溢价会把押金退回来,甚至还能赚一点。
这套循环能转起来,靠的是包的溢价足够高。
伯恩斯坦统计,Birkin 25的二手成交价与专柜公价之比,2022年高峰约2.6倍,今年三季度降到1.7倍。瑞银的估算更直接:全球二手市场挂牌的Birkin、Kelly,是疫情前的6到7倍。界面新闻
算一笔账,不用假设具体价格,只看倍数。
配货从2倍的高点降到1.2倍,省下0.8个包的钱。包的溢价从2.6倍掉到1.7倍,少了0.9个包。省下的,还没跌掉的多。热门色如果还要1.5倍配货,缺口更大。
这还没算配货商品自己。丝巾、鞋履、餐具一离开专柜,转手就要打折,热门款也未必能原价出。押金不但退不全,还要再扣一道。
所以“配货松了”这件事,得看你是哪一类买家。
想自己背的人,确实等到了一个窗口。这一轮比前两年松得多,冷门色和季节色有机会谈到1:1,Lindy、康康23甚至零配。
专柜也不再端着,北京三里屯、香港Elements、成都太古里几家店年内先后开业或翻新,货架上的选择比前两年多。
但把包当存钱的人,账已经不一样了。
爱马仕10月22日发的三季报,把另一头的压力摊开了。三季度营收40.96亿欧元,固定汇率增长4.3%,低于市场预期的5.2%。界面新闻
这是2020年初以来最慢的单季增速。亚太(不含日本)增速归零,大中华区总体持平。美洲增长8.8%,日本9.6%。
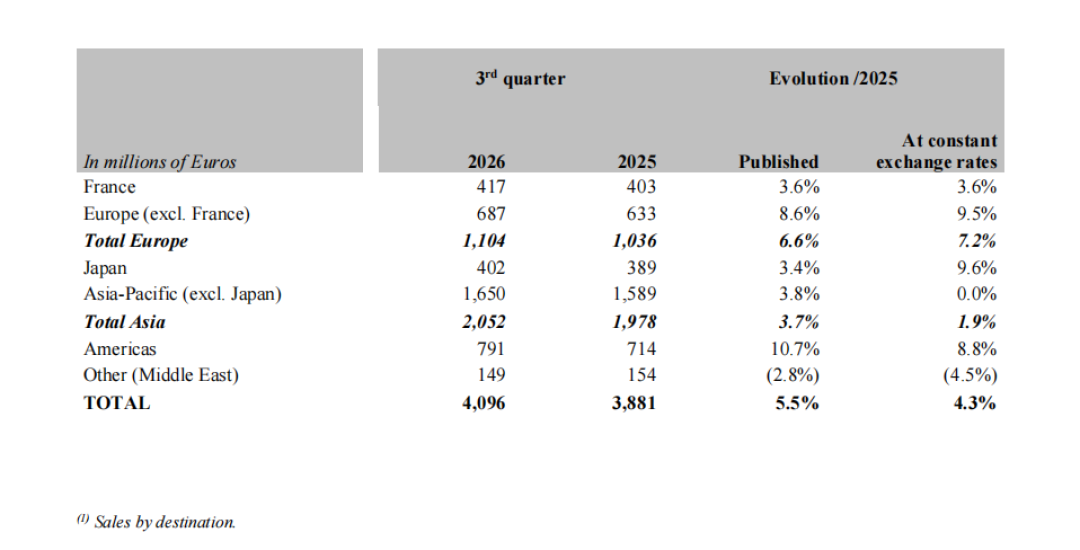
分业务看,皮具与马具还在涨,三季度10.8%;成衣与配饰下滑2%,腕表下滑6%,香水美妆下滑0.7%。包依然最好卖,靠配货带动的品类先冷了。
资本市场先投了票。股价从2025年初的2957欧元跌到10月盘中最低1234欧元,年内跌约39%,朝着1993年上市以来最差的年度表现去。
10月初,高盛和瑞银同时给出卖出评级;彭博社称,预期市盈率已降到约27倍,不到2025年初的一半。
这不只是中国的问题,但中国是最重的一块。爱马仕CFO在电话会上说,中国是最大单一市场,目前“非常困难”。界面新闻
更底层的变化在消费端。贝恩的数据显示,全球奢侈品消费者从2022年的约4亿降到2025年的约3.4亿;中国内地个人奢侈品市场2025年再收缩3%到5%。
胡润2026年的高净值人群调查里,受访者计划把物质消费砍掉10%,把服务体验消费增加12%。
钱没有消失,只是换了去处。
回到那只包。它依然是一只做工极好的包,爱马仕也依然是一家好公司,去年经常性营业利润率41%。变的是它身上那层“硬通货”的光。
过去买Birkin,一半是买包,一半是买一个随时能变现的念想。现在这个念想的标价,被二手市场重新写了。
如果你本来就喜欢,配货区里的东西也是你真会用的,这轮松动是实的。如果你打算靠它保值,先去看看二手商的报价单,再决定要不要走进专柜。
那只包还在玻璃柜里。旁边那摞你并不需要的丝巾,才是这张考卷真正的价格。