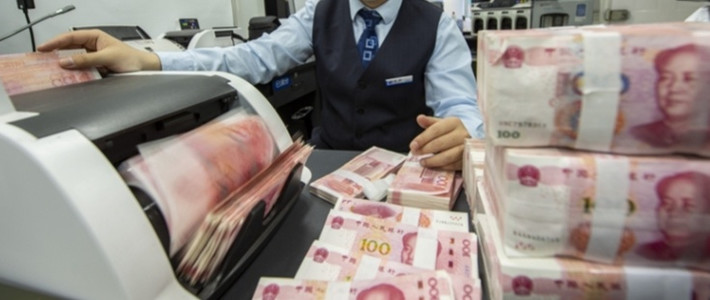
挂在银行柜台几十年的“现金当面点清,离柜概不负责”,被湖北这起案子白纸黑字认定:无法律效力。湖北松滋法院近日调解的一起不当得利纠纷案引发热议:银行职员把2500元输成25000元,储户严某援引这块告示牌拒还多出的22500元,法院认定这属于银行单方面制作的格式声明,免除己方责任、限制对方权利,本身无法律效力。热搜词条“银行早该撤‘离柜概不负责’了”戳中的,不是储户想占便宜,而是它照出的双重标准:银行少给钱时,搬出牌子挡人;银行多给钱时,依法起诉追讨。湖北日报
完整还原案情:2025年12月,严某交给银行职员现金2500元,职员一时疏忽在系统里录成了25000元;严某离开后发现余额变多,非但没吭声,还把多出的钱转给了妻子。当晚银行核对账目发现22500元差额,调阅监控确认是录入差错,联系严某退还,被他一句“柜台上告示牌写着‘现金当面点清,离柜概不负责’,为什么要还?”顶了回来,银行遂起诉至法院。 需要注意,这起案件最终以严某同意返还、双方签订调解协议结案,并非许多转载标题所说的“法院判决”,但法院审理中亮明的两个观点分量不亚于判决:多出的22500元没有法律依据,属于民法典第九百八十五条规定的不当得利;告示牌本身无效,不能作为对抗银行合法请求权的理由。前者意味着“天降横财”拿不得,后者意味着银行自家的牌子也救不了银行——法官在本案中特别提醒,拒还操作失误多给的钱,民事纠纷可能升级为刑事风险。湖北日报
牌子一直在贴,司法实践却反复不认。2019年12月,甘肃酒泉银行职员将储户300元存款误存为49000元,银行要求归还遭拒后起诉,法院认定客户构成不当得利、应退还银行。中新网早在2017年就曾在评论中点破:储户被银行多付了钱、拿银行自己定的规矩拒还,闹上法庭毫无悬念地败诉,“离柜概不负责”的店堂告示大不过法律。2022年,江苏常熟市人民法院也明确:该告示属于单方性质的条款,确有证据证明银行存在过错时,并不能减免银行的法律责任。逻辑一脉相承:返还不当得利是法定义务,单方贴出来的纸,从来大不过法律。中国新闻网光明网
但这块大不过法律的牌子,偏偏在储户吃亏时“很好用”。2010年,广东广州一位储户取款后发现有100元假币,返回银行理论,负责人以已离开柜台为由拒不承认,直到储户报警、调取监控,银行才承认错误并道歉;2014年,湖北武汉一位储户在ATM机取款8000元,转存时被柜员告知差200元,折回讨说法,得到一句“离柜后概不负责”。同样是“离柜”,银行多给了就依法追讨,储户少了就被一纸告示打发——本案冲上热搜后,微博评论区获赞过万的高赞评论十个字说尽这种观感:只有他可以,但是你不行!光明网新浪银行
争议的核心不是“提醒点清钱款”有没有必要,而是标准的两套。光明网评论员文章说得很直白:本来无效的条款,却被银行选择性地使用,这对储户显然是不公平的。这块“大不过法律”的牌子其实早被盯上多年:2019年中国经济网就刊发评论,认为离柜概不负责的霸王条款该撕下了。;2018年中国新闻网一项调查显示,“禁止自带酒水”“离柜概不负责”等霸王条款依然可见,85%的受访者称此类霸王条款尚未绝迹。光明网中国经济网中国新闻网
撤牌也不会让银行“裸奔”:银行早就有高清监控、交易记录,如今又可以通过人民币冠字号码查询等方式还原交易过程、核实现金差错。 对不上的账从来藏不住,“离柜”两个字挡不住,也无需再拿来当挡箭牌。银行担心的个别储户借漏洞无理索赔,靠的是“当面点清”的提醒和事后透明核查机制,而不是让一块无效的免责牌把举证压力全部推给顾客。“提醒”可以留下,“免责”注定无效——这面牌子真正能保留的功能,和它想承担的责任,早就不匹配了。光明网
对普通储户,这起案子划出两条清晰的边界:银行多给钱,不是“天降横财”,拒还可能从民事纠纷升级为刑事风险;反过来,银行少给钱,牌子也不是挡箭牌,关键是第一时间清点、当场提出、及时固定证据并要求调取监控——2010年广州那位储户报警验监控走通的路,拖得越久越难自证。至于这块牌子该不该撤,光明网评论员文章在本案的讨论里已经说得很清楚:与其让一块没有法律效力的告示继续制造误解和争议,不如把双方的权利义务讲清楚,让每一笔差错都得到公正处理。光明网