这周刷海力士新闻的朋友,大概已经看累了"赴美"连续剧:
9月18日,有报道称SK海力士旗下NAND子公司Solidigm正在考虑在美国东海岸建设首座NAND工厂,连产品组合、量产时间表都在谈了。 海力士官方的回应很克制:正在评估各种选项,但尚未确认任何计划。华尔街见闻知乎
往前两天,路透9月16日爆料海力士与英特尔洽谈合作,租用或共用俄亥俄州工厂产能,首次在美国本土生产存储芯片。消息当天韩股收涨超4%,英特尔盘前一度涨超5%。知乎
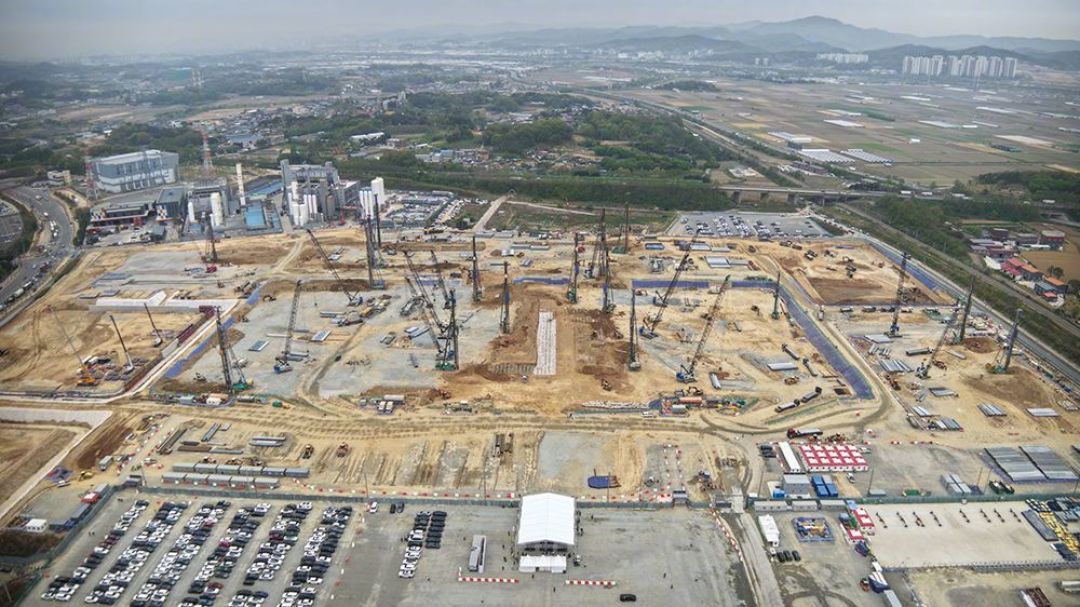
再往前,8月27日海力士已经在美国印第安纳州西拉斐特动工了真金白银:一座投资超40亿美元的AI存储先进封装基地,拿了芯片法案约4.58亿美元补贴,计划2029年三季度量产HBM4E。微博
厂房一个个官宣,股价一波波拉升。但9月17日CNBC把一份麦肯锡与SEMI的报告重新翻了出来:到本十年末,美国半导体行业最多可能短缺15.7万名熟练工人。 这份报告其实7月就由彭博报道过(麦肯锡、SEMI与美国国家科学基金会联合发布),当时给出的结构是:约74%的岗位空缺集中在制造端,60%在工程端,缺口最集中的正是得州、加州这些新建晶圆厂扎堆的地方。 CNBC这次重提,标题里点名的建厂方就是三星(得州,据报道累计投入350亿美元)、SK海力士(印第安纳封装厂)和台积电。 也就是说,"美国造内存"接下来要过的,不只是审批、补贴和政府关系这一关——还有"谁来上班"这一关。凤凰网微博哔哩哔哩
74%的缺口不在实验室,在无尘服里
很多人听到"缺15.7万人",第一反应是缺芯片科学家。翻回报告原文的数字结构,恰恰相反:四分之三的空位在制造岗。这些岗位是设备技术员、工艺整合、良率工程师、封装产线的熟练操作员——培养周期以年计,而且必须站在产线旁边才学得会。
更扎心的是钱。领事闲谈、紫扬剑等多个搬运账号9月18日整理的信息都指向同一点:美国半导体制造的薪资竞争力低于亚洲同业,台积电、三星、美光在美国一起抢人,抢的还是本地不愿意进厂的人。 市场自发平衡这条路,目前看是堵着的。高盛9月17日在AI主题播客里讲电力问题,逻辑其实是同一套:瓶颈已经不是"要不要建",而是"设备、技术工人、地方阻力,能不能及时把它跑起来"。 海力士自己比谁都清楚这一点。印第安纳封装厂的奠基地点选在普渡大学研究园区内,CNBC那期节目恰好就去了普渡——美国高校配合芯片法案开设半导体实训项目、和企业合办培训,正是行业给"用工荒"开出的药方。药方对不对先不说,剂量得看时间:学生入学到上岗,本来就是三年起步的事。微博高盛
韩国国内那头,抢人抢到了大学课堂
同一周(9月17日),华尔街见闻报道了一个很少被装机党注意的动向:三星和SK海力士正在与韩国多所顶尖高校合设"契约学系"——全额奖学金、毕业包录用,换学生入学即绑定企业。 这类项目的申请热度正在快速升温,竞争激烈程度逐年加剧。华尔街见闻
把这条新闻放进海力士这个秋天的动作序列里看,味道就出来了:8月底砸40亿美元去印第安纳、9月中旬和英特尔谈俄亥俄、9月18日被曝考虑Solidigm美国东岸NAND厂、同时在国内用"包录用"提前锁定大学生——这几件事共用一个假设:未来几年行业扩产的约束,正在从钱和设备,转向人。
而且亚洲也逃不掉。日经亚洲9月16日的报道说得很直白:AI基础设施投资热带动台日韩和东南亚半导体集体扩产,从芯片制造、先进封装到设备、材料、厂房建设,全都在抢工程和熟练工。 美国不是缺人的孤岛,是这轮全球抢人战争的其中一个战场。日经亚洲
这本账跟谁有关
追概念的投资者。这轮行情里,9月17日美股存储板块普涨,Arm涨超8%、英特尔涨超7%、闪迪涨超6%、美光涨超5%,海力士自己也挤进涨超4%的那一排。 但另一边,外资6天净卖出三星、海力士等韩国半导体合计93万亿韩元(约合人民币577亿元),其中海力士被净卖出5.85万亿韩元,股价较6月高点已回落约41%。 多空分歧本来就大,"赴美"新闻的每一次拉升,交易的都是宣布,不是产出。以后看到建厂消息,先查三个更硬的东西:招了多少人、产线培训跑没跑起来、量产节点(比如印第安纳厂2029Q3)有没有因为缺人被往后推。蓝鲸新闻知乎知乎
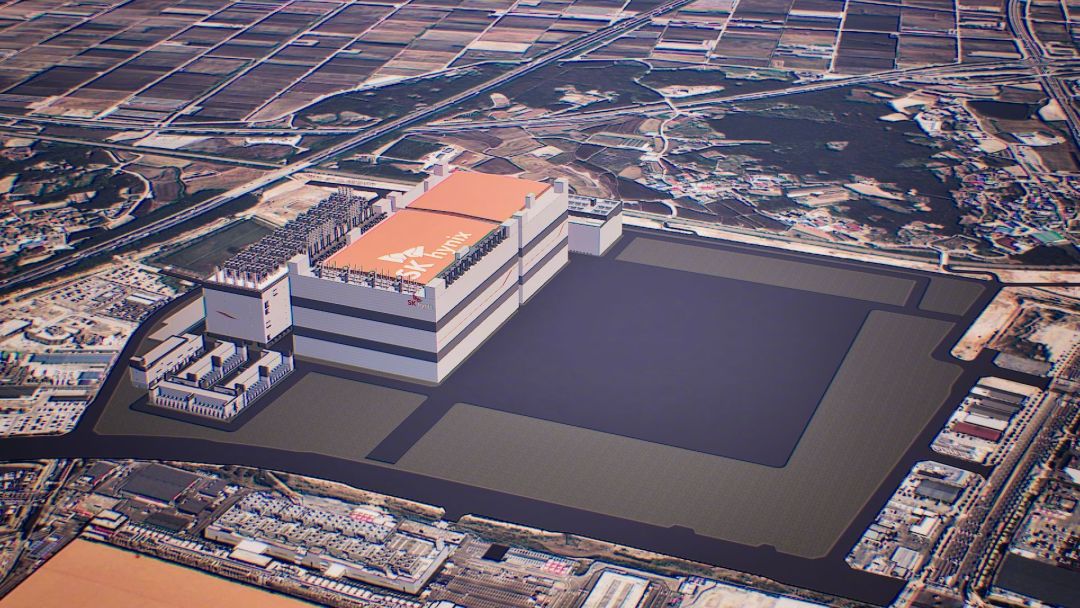
想等"美国造"打低价格的装机党。上篇我们对过"谈判"和"价格"两口钟,这本人力账是第三口:一座厂从动工到满产,要先把74%的制造岗招满、培训出来。美国首波本土存储产能按官方口径最快也要2029年之后才成规模——中间还叠加工人短缺的延期风险。指望"美国厂建成→产能释放→颗粒降价"这条线传导到装机单上,保守估计要按季度往后放,而不是按新闻放。
看行业选方向的人。"契约学系"热度上升这件事,值得家长和学生当成一个产业信号读:企业开始用全额奖学金提前三年锁人,说明良率工程师、设备技术员这类岗位的真实稀缺度,已经高过很多白领岗位。这比任何"半导体是风口"的口号都具体。
接下来盯什么
俄亥俄和Solidigm东岸这两个"洽谈/评估中"的项目,什么时候出现招聘、培训合作的落地公告——只谈不招的,都还是概念;
印第安纳厂在2027年前后的本地用工数据和薪资报价,验证"美国薪资低于亚洲"会不会被企业加价打破;
韩国"契约学系"的申请分数线,这是人才紧缺传导回本土的领先指标;
2029Q3这个量产节点是否被官方口径悄悄改写成"2029年之后"。
最后说明两点边界:15.7万是报告的高值情形,不是必然结果;Solidigm建厂和海力士英特尔合作,目前都还是"评估中、未确认"。证据到哪儿,判断就该说到哪儿——但"工厂建好之前先要有人可雇"这件事,已经不需要预测了,它是现在进行时。