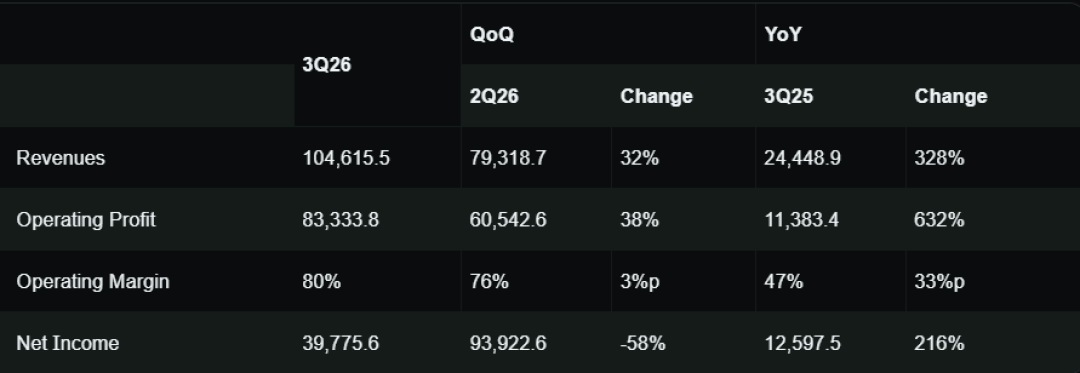
10月28日到29日这48小时,存储圈的消息密度高到需要一张表才能理顺。路透社爆料长鑫科技计划启动HBM3E小批量生产,预计未来两个月内开始。 SK海力士交出营业利润率约80%的三季报,并确认DRAM和HBM到2029年的产能已全部售罄。 三星这边也同步给出节奏,HBM4E计划2027年上半年量产。东方财富财联社东方财富网
行情也立刻跟上:10月28日美股存储板块收盘集体暴涨,SK海力士收涨13.20%,闪迪涨7.66%,美光收涨5.86%。 单独看,每条都是热搜级新闻。但如果你一直在跟美光这轮的操作,这次真正值得琢磨的是长鑫那条——不是因为"国产终于来了"这句口号,而是因为它处处反常识:良率数字几个来源都对不上,官方报价口径反而比海外竞品更高,而且投产时间定在两个月内。 一个"还没站稳"的玩家,坐进了一张三巨头把持多年、货都卖到2029年的桌子。这篇就干一件事:把这些互相打架的数字排一遍,告诉你这件事到底动了谁的奶酪、没动谁的。微博
一、先把"谁说了什么"排干净
路透社10月28日的原始爆料,信息量其实只有四点,其余都是各平台在转述时自行加码的:
长鑫科技计划启动HBM3E小批量生产,预计未来两个月内开始;
已经向国内多家AI芯片设计公司发送了样品;
售价或高于海外竞品;
消息来自两位知情人士,因计划未公开所以要求匿名——也就是说,长鑫官方截至发稿没有确认。
注意"样品已送"和"量产已定"是两回事,中间还隔着客户验证。长鑫已向中国国内多家AI芯片设计企业发送HBM3E样品,这条被多方转载的核心信息,至今没有长鑫官方背书。 国内圈子里10月28日晚就有帖子喊"正式挑战三巨头",情绪没错,但严格按路透社的口径,目前能钉死的只有"送样+计划限量投产"这半步。东方财富
二、良率:三个来源三个数,分歧本身就是结论
网上流传最广的说法是"长鑫HBM良率20%–30%,海力士约70%“,出自路透社转引。 但微博上当天就有人质疑这个20%的数字是媒体造谣。 更微妙的是10月29日知乎上有参会者复述,韩国存储大厂一位VP的说法是"长鑫HBM3良率已经有10%,并且开始产了”。 注意,这里说的是HBM3,不是HBM3E,代际和数字全都不一样。知乎微博知乎
把三个口径摆在一起:路透社"20–30%"是匿名信源,"70%"是对海力士成熟HBM3E产品线的通行估计,"10%"指向更早的HBM3。它们没有一个是长鑫官方披露。所以诚实的结论不是"良率到底多少",而是:所有来源都同意"与国际大厂存在明显代差",分歧只在代差有多大。 做判断时,把"20–30%"当基准线看待就好,它是唯一同时被多家外媒采用、且被TrendForce"明年威胁不到三巨头"的研判所间接支持的口径。
三、良率这么低还要硬上?把账算给你看
“良率低还投产、卖得更贵还抢着买”,这三件事放在一起像悖论,拆开就通了。
先看分母:这轮周期里三巨头的产能是什么状态?海力士财报会披露,公司已经和包含全球头部云服务商在内的14家核心客户签署长期协议。 其CEO在财报会上把话挑明:未来三年直至2029年,DRAM以及HBM产能实际上已经近乎售罄。 三星更直接,其HBM2027年的货已售罄。 翻译成人话:你排队也插不进三巨头的产线——这不是价格问题,是配给问题。知乎财联社东方财富网
再看成本账,粗算即可:假设一片晶圆切出同样数量的HBM颗粒,良率从70%掉到25%,等于单位合格品的晶圆投入是对手的2.8倍。这个成本放在"内存跌到白菜价"的年代是死刑,可现在的行情是80%营业利润率、现货天天小涨、华强北DDR5 16G条冲破1300元档的卖方市场。 只要客户是"有预算、没货源"的国内AI芯片厂,高成本完全可以被高售价覆盖:美国早已收紧先进HBM出口管制,国内AI芯片厂拿不到足够先进的内存。 这就是"售价或高于海外竞品"的底层逻辑:不是长鑫飘了,是稀缺把定价权给了有货的人。小红书微博
还有一层更关键的:良率不是等出来的,是跑出来的。业内共识是HBM的良率爬坡必须靠真实订单练手——20–30%的产线只要转起来,每一批晶圆都在给下一代攒数据。TrendForce在10月底的研讨会上判断,长鑫明年在HBM上仍威胁不到三巨头。 这句话的另一面是:给了两三年窗口,变量才可能出现。微博
四、对三巨头格局动了多少?美光玩家先看这三处
按Counterpoint的口径,2025年三季度全球HBM市场份额是海力士57%、三星22%、美光21%。"50:32:18"是另一种市场流传的近似口径。长鑫进来,动的不是这张饼的分配,而是三条约束:微博
短期(6个月):三家营收几乎不受影响。 长鑫的HBM3E进不了英伟达的验证体系——那三家靠的是多年认证绑定下来的供应关系,且国内厂商的货本来也被管制挡在北美市场外。它的市场是国产算力闭环,客户名单是"国内多家AI芯片设计企业"。有意思的是黄仁勋10月24日的表态:对采购长鑫存储内存持开放态度,否认2029年内存会供过于求。 这是来自最大客户侧的一个罕见信号,但停留在"开放"层面。知乎
中期(1–2年):真正被训练的是长鑫自己的成本曲线。 限量投产意味着小批量、高单价、客户陪跑,这是最贵的练手方式,也是最有效的。20–30%良率在这个窗口里是"可接受"而不是"可交差",年底能不能如期点亮产线、明年量产规模能不能从"限量"变"规模",是判断成色的硬指标。
对美光自身: 这轮它手里的牌是HBM约两成的份额和10月21日刚公开的"不做4F²、走6F²+3D DRAM"路线,以及资本市场热度:美国银行发布看多研报当天,美光股价上涨2.5%。 10月28日,期权看涨资金又集中布局960美元行权合约,Put/Call成交量比降到0.68。 与其担心长鑫,美光眼下更需要证明的是:80%利润率的存储行情,它的合约价能续到多久。东方财富东方财富
五、装机用户:顺手把"降价"假设里的新变量记上
这条新闻对2026年双十一装机的直接影响很小——长鑫HBM3E是限量生产,分走的是自家晶圆,体量到不了影响消费级DDR颗粒行情的程度。但它往"内存什么时候降价"的方程里添了一个此前没有的变量:卖方市场的天花板被验证得更高了。
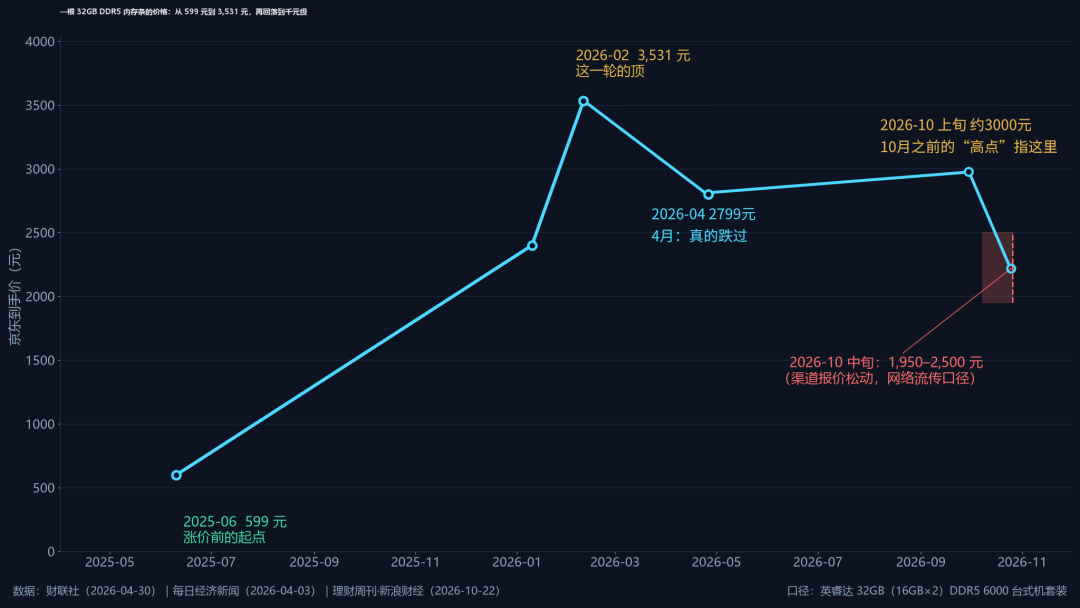
有博主把英睿达32GB DDR5套装的零售到手价画成了一条两年曲线:2025年6月到手599元,2026年4月底则是2799元,几乎是一年前的5倍。 4月之后到10月中旬,价格一度报到约3000元,随后又回落到1950到2500元。注意这条曲线的口径是零售套装价,和华强北的单条现货价不是一个体系,但形状说明了一件事:每一次"看起来要跌"都只回到高位盘整,没有一次跌回2024年的起点。知乎
海力士那句"短缺到2030",官方口径明确是公司基于当前趋势的判断:受制于技术难度和新建厂房周期,预计全球存储供不应求的局面将延续至2030年。 国产HBM的加入则说明"AI优先、消费靠后"的产能分配逻辑,接下来几年会被每一家厂商复制。等等党真正要对冲的,从来不是某一次现货回调,而是这个产能分配的结构性转向。知乎
六、三类人各看各的
拿着存储股/在观察美光的: 这次事件短期不改三巨头的订单池,别拿"长鑫威胁论"做减仓理由,但也别拿"国产替代"当无脑加仓逻辑——盯美光12月的下一份财报指引,HBM收入占比和合约价延续性才是它的命门。
追国产硬件路线的: 接下来60天内看两件事:限量投产是否如期启动、国内AI芯片厂样品验证是否转化为批量订单。这两件事有任一落空,“第四人上桌"就要重新定义成"试吃嘉宾”。
准备装机的: 你唯一需要更新的是预期管理——"国产HBM量产"在可预见的未来不会变成你内存条降价的理由。
以上不构成投资建议。周期故事讲到第二年,所有人最缺的都不是观点,是可验证的数字:良率、产能、订单、长约覆盖率。12月底之前,长鑫会给出第一个答卷。