过去半年盯着内存价格的装机党,大概率都在心里骂过美光:DDR5翻倍、固态翻倍,连相机存储卡都涨出了理财产品的气质。10月19日,首尔COEX会展中心的SEDEX 2026半导体展上,美光科技副总裁李哲(Lee Cheol)透露,公司正在研发专为物理AI应用设计的边缘推理存储器(EIM),方案押在LPDDR6上,业内预估2028年下半年量产。 注意,"抢你产能"的这家存储厂,这次瞄准的不是你的电脑,而是机器人。财闻
EIM不是存内计算,是给机器人准备的"端侧HBM"
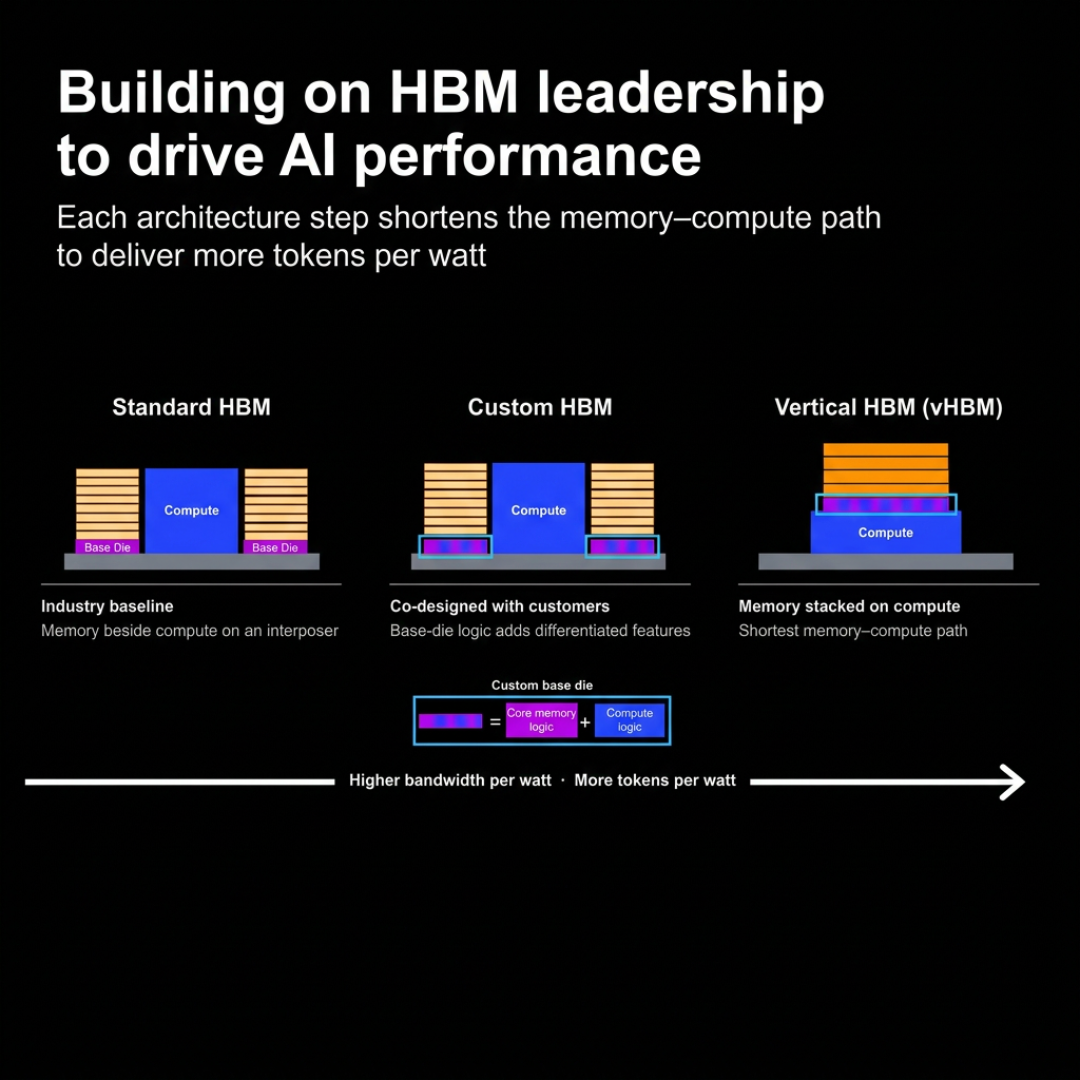
先把名词掰开。很多人一听"堆叠"就想到PIM(存内计算)——把运算单元塞进内存芯片;EIM不是这个思路,它只是把内存搬得更快:EIM技术定位于AI芯片和内存之间,将LPDDR堆叠在逻辑芯片之上,高速处理AI推理所需的数据,而该技术的计算架构尚未完全公开。科创板日报
给个参照系。美光在10月21日的技术网络研讨会上,把端侧型号vEIM和垂直堆叠HBM(vHBM)一起排进了2028年,vEIM初代目标实现2TB/s带宽和低于1pJ/bit的能效——对照一下,RTX 4090的显存带宽约1TB/s,旗舰手机的LPDDR5X只有几十GB/s,这是要把台式机级的带宽塞进一个背着电池干活的机器人里。 这些还是路线图上的目标数,官方暂未公布具体性能指标。IT之家财闻
美光报的数,和机构算的数,差了4倍多
美光顺手给了一组对比数字:当下商用服务机器人大多只配12GB DRAM+256GB存储,而未来高性能人形机器人将需要200GB DRAM+4TB存储。 200GB单台是什么概念?大约等于12台16GB内存的主流旗舰手机,或者3台插满64GB的游戏PC。财闻
但把"机器人要吃多少内存"从概念变成可计算的数字时,你会遇到另一套口径:Counterpoint Research发布报告,全球人形机器人行业的DRAM需求将从今年约8300太比特增至2030年约17.2万太比特,增幅超过20倍;单台机器人的DRAM容量则从19GB涨到39GB。科创板日报
把两组数放在一起做交叉核对,这轮最有意思的账在这里:
口径自检:按Smart Analytics Global今年全球人形机器人出货6万台(去年的3倍)估算,6万台×19GB约等于9100太比特,与Counterpoint给出的8300太比特基本同量级——机构之间的账对得上。新浪财经
缺口所在:若2030年出货真达到50万台(这也是浙商证券给的数),且每台都按美光终态吃200GB,需求就是约80万太比特,比机构预估高出近4.7倍;美光自己在财报电话会上给的锚点是:L4及以上自动驾驶车通常搭载200GB以上内存与数TB存储,人形机器人所需容量将达到相近水平。知乎
怎么读:美光的200GB不是市场预测,是终态路线图——它描述"真正高性能人形机器人"的天花板,机构数字描述的是2030年大概率的主流配置。两个数都指向同一件事:下一波内存需求的主角,正在从手机和PC换成机器人。
先别激动,这个行业正在挤自己的泡沫
我特意检索了冷水证据,因为机器人侧的内存故事比内存涨价本身脆弱得多。
宇树科技的股价异动公告披露,其滚动市盈率388.25倍,同期行业均值只有39.51倍——龙头自己在给估值降温。知乎
订单和交付常常是两本账:优必选U1预售订单破了1.3万台,公司却在8月财报会上把年内实际交付预期下调到1500—2000台。知乎
买单结构也偏"表演":2026年上半年国内人形/具身机器人中标218个、总额17.23亿元,其中教育科研约占55.5%、政府及公共平台约占20.6%、工业企业仅约21.1%。
租赁市场凉得最快:人形机器人日租金从一万块跌到289块,跌幅97%;特斯拉则把Optimus的对外交付推到了2027年底。知乎
翻译一下:2026年机器人的内存需求还在"万台级起步",200GB/台是2028年之后的词汇。方向没法证伪,但时间表要打折——从论坛表态到量产落地,中间隔着流片、验证、客户导入和产能爬坡,"业内估"三个字不是美光的官方承诺。知乎
真正和你有关的部分:EIM只是产能争夺的投影
机器人吃内存还早,但产能争夺已经开始了。同一个月内,供给侧的三组数字值得收藏:
集邦咨询预估2026年第四季度DRAM合约价格环比上涨约20%,只是涨幅较二三季度放缓——涨价没停,在减速。观点网
三星电子已通过长期供应协议锁定明年近80%的存储芯片产能(含HBM),英伟达、谷歌、微软等下单的锁定期普遍在五年以上。韩国经济日报
瑞银模型显示,三星HBM出货市场份额将从2025年的20%升至今年的31%,2027年进一步升至40%,届时将首次超过SK海力士的39%。快科技
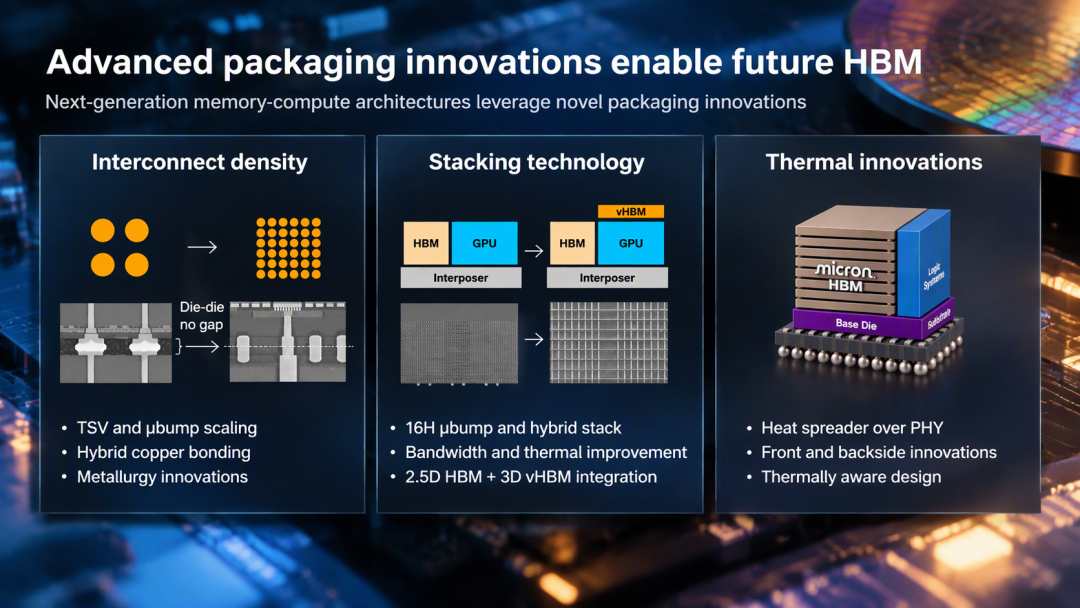
而端侧战场也不止美光一家:三星7月就表示正前瞻性研发面向机器人的下一代半导体整体方案,涵盖高带宽低功耗内存、图像传感器、晶圆代工服务以及先进封装,并专门设立了机器人体验业务部。 SK海力士则为英伟达Jetson Thor机器人芯片平台联合开发下一代内存产品,走的是绑定芯片大厂的路子。再往云端看,英伟达已要求三星、SK海力士和美光用台积电3nm制程的基底裸片定制生产NVHBM,三星已决定接受这一技术要求——定制HBM正在把内存厂拖进"按客户画图纸干活"的时代。新浪财经第一财经
格局说穿了就一句话:云端这一轮,HBM已经吃掉了三大原厂的主流产能;端侧这一轮,EIM和机器人内存包是第二战场。美光CEO桑贾伊·梅洛特拉甚至说过,人形机器人单机存储容量是普通L2+乘用车的10倍,存储行业将从2030年前后迎来持续数十年的需求增长周期。 对装机党来说,结论并不复杂:消费级DRAM/NAND永远是这场产能争夺里的让步方,机器人接棒的真实供货冲击排在2028年之后,但"为AI让产能"这件事本身,眼下就压着你的内存和固态的降价空间。科创板日报
不同人群对号入座
双11前后装机/升级的人:别指望"等机器人产能泡沫破了降价",Q4合约价还在环比+20%的口径里,DDR5、固态该上就上,等党这波等不来主角级拐点;
本地大模型玩家:你就是最早一批"边缘推理"用户,EIM想解决的延迟、带宽、功耗,正是你的下一台端侧设备要用的规格,可以开始关注LPDDR6机型;
机器人赛道观察党:盯三个信号——美光是否给出EIM流片或验证的官方节点;2027年宇树、优必选们的实际交付能否从万台走向十万台;下届技术日vEIM的2TB/s是否从目标数字变成产品规格;
股票/财经党:EIM目前只是一场论坛预告,连性能指标都没公布,把它当业绩惊喜炒之前,先回头看看上面那串挤泡沫的数据。
从"涨价的内存"到"机器人的内存",美光把自己从你骂的公司,变成了你不得不盯着的公司。200GB是它画的天花板,39GB是机构算得出来的主流,中间的落差就是这轮周期的真实进度条。买内存看价格,看机器人看交付——别把路线图当成价签,也别急着把路线图当成噱头,这条时间线上,两种错误都有人犯过。