这两周的攒机信息流基本被"涨"字刷屏:内存、显卡、机械硬盘一路往上走,双11开局前大家都在比谁的价签更贵。但最近三天,存储圈突然吵出了一个怪论——装机号的每日行情帖在庆祝"高端固态大降价",另一边日经的统计却说SSD合约价一年翻了四倍。一个让你别等,一个让你等一等。
两拨人报的都是真价格,只是不在同一张单子上。这篇把两张价签摊开,告诉你2026年双11,固态到底是不是那个可以"等"的例外。
一张是纸面价,一张是货架价
先看"越涨越贵"这一派手里的数据。日经的SSD大宗价已经连涨六个季度,一年翻约四倍:256G合约价从去年的33美元涨到今年三季度的134美元,512G从62涨到252。知乎
长江存储在与投资者交流时也确认,NAND整体涨了3到5倍,短缺可能还要持续三年左右。 群智进一步预测,四季度512G消费级固态合约价还要再涨一成多。知乎
落到实物上,三星T7 2TB移动硬盘去年1149元能拿下,现在报价2387;铠侠RC20 1TB 2023年只要269,现在已过千。 按这个口径,“今晚开门红该买就买、越等越贵”,逻辑完全成立。知乎
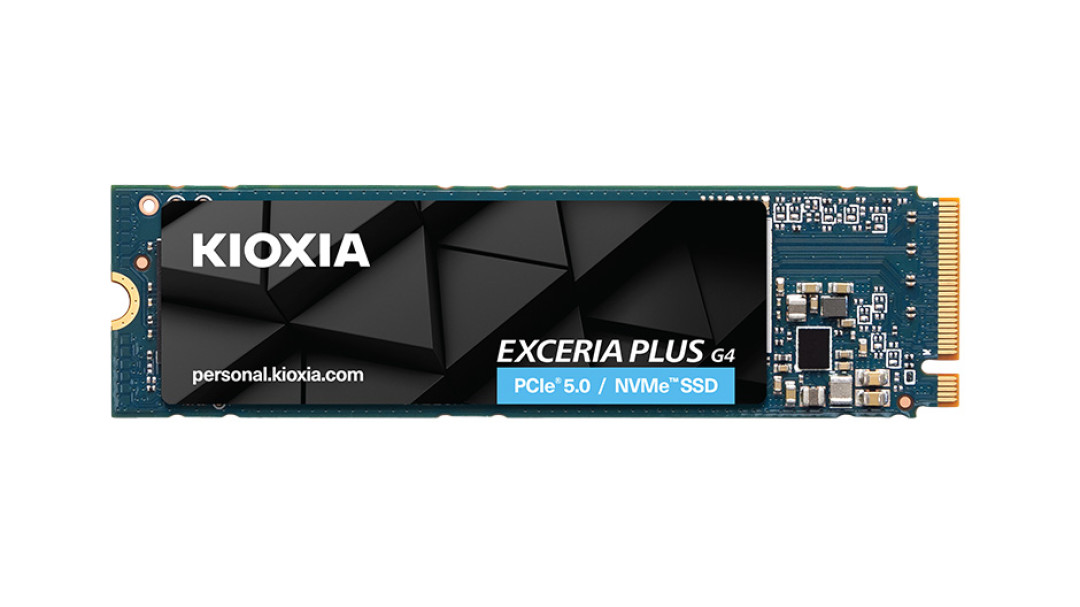
再看"货架在跳水"这一派的实价。10月21日装机号的行情日报里,铠侠VD10 2T(官方名EXCERIA PLUS G4)拼到1400元,宏碁GM9 4T做到3080——折算每T约770,而涨价前高端2T普遍要1800到1900。知乎知乎
到10月23日,同一份日报里VD10 2T凑单后报1420,两天只动了20块;三星990 EVO Plus 2T也报出1520的近期低价。 更关键的是该日报自己给出的判断:大牌PCIe 5.0的2T按1400到1500算,GM7、RD10这类中端2T该在1200附近,杂牌2T在900到1000,“中低端还是贵”。知乎知乎
微博上7月中就有人实地探店,发现线下门店的SSD终端报价已经在往下调,只是"幅度没有那么大"。 去年双11也出现过同款4T比六月份入手价还便宜四百多的情况。 10月23日知乎新起的问题"2026年双11,固态硬盘、内存会降价吗"下面,被顶到前面的答案是同一个逻辑:原厂把产能集中到企业级,消费级固态反倒成了需要被清掉的库存,加上几个月涨价把消费端需求打崩,货架价格自然往下松动。微博微博知乎

为什么会"越涨越跌":涨价把买家涨没了
这两派数据不打架的前提,是它们各自描述的是链条的不同环节。AI数据中心抢产能,原厂把晶圆推去对企业级盘——那是大单、不差钱;留给消费级的份额少了,合约价一路抬。可消费端的反应不是抢购,是退出:Counterpoint的三季度数据里个人电脑出货量降幅超过20%,官方归因就是零部件涨价。 买不起、不想接盘,渠道手里那批低价周期进来的消费级库存就卖不动,只能靠双11的券和补贴往外清。知乎
所以"合约价"和"货架价"的分叉不是矛盾,是传导还没走完:清完这一批老库存,补货用的就是新的合约成本价。这也解释了为什么跳水只出现在特定档口——能压出历史低价的,是渠道里还压着货的大容量TLC盘;256G、512G小容量合约价涨幅最凶(62涨到252那种),货架上根本没有便宜的老库存可清,杂牌和小容量自然"还是贵"。移动硬盘、内存、机械硬盘走的是另外两本账:移动盘和HDD是企业级挤压下真缺货,内存是被AI服务器的HBM抢走了产能,跟消费固态这种"需求崩出来的降价"完全不是一回事,别拿固态的跳水去给等内存找理由。
按档口动手,别按心情动手
把结论折成三张清单:
可以等的:2TB及以上、TLC颗粒、大牌PCIe 4.0/5.0的内置盘。VD10 1400、GM9 4T 3080这类价格已经是近期低价,双11正日有概率再往下探一点。但盯"到手价",别盯"券后宣传价"——1400是要V3叠加150券的拼购口径,日常单拿未必是这个数。
不要等的:刚需已经盘满、素材没地方放的,直接按当前好价上车,别赌双11正日。512G及以下小容量系统盘也别等,合约价四季度还要涨一成多,这个档口没有降价逻辑。
别顺手一起等的:内存、机械硬盘、移动固态。这三样的涨价理由跟消费级固态相反,固态的松动帮不了你省钱,只会让你把该办的三件小事拖成大件全没配齐。
两个继续观察的信号足够用了:一看群智、日经说的四季度合约涨价有没有真的落地到品牌官方店报价;二看双11正日大容量盘的"不带券裸价"能不能跌破今年7月那轮门店松动的底价。前者落地、后者破不下去,就说明渠道库存清完了,这扇窗口正式关闭,之后消费固态会重新跟着合约价走。
这轮全行业涨价潮里,消费级固态是唯一一个"厂商越控产、货架越松动"的品类——因为它的买家是普通人,涨价真能把需求涨没。窗口不宽,只对2T以上的档口开着,大概率也就开到双11库存清完为止。够得着就上车,够不着也别拿它安慰自己"再等等内存"。