



















27
35
装修尾款6万,定存还有81天到期:我把4条应急路的账排了序
2026-10-23 15:58:41
0点赞
0收藏
0评论
尾款不等人:一张不能动的存单
我家这张存单是2024年1月12日存的,20万,三年期,执行利率2.6%。去年8月12号,孩子开学要交4万,我在手机银行上点了"部分提前支取"。办的时候没人提醒过我:这笔支取,机会只有一次。下文所有日期、金额、利率均按存单合同与公开挂牌口径做示例演示。
那4万块的账后来我是倒算出来的:已经存了578天,按支取日挂牌活期利率0.05%结算(2026年10月六大行挂牌口径),4万块只拿到31块6毛的利息,而按合同2.6%本来应拿1647元——一天没差,倒亏1615元(示例,按日计息口径)。
今年双11前,装修尾款6万块被合同钉死在11月15号之前付。我翻了紫阳法院和桐城法院两起装修尾款纠纷的通报:工程完工、业主验收入住后,哪怕有局部小瑕疵,可以要求维修、协商扣款,但不能拖着尾款不付,拖就是违约。付款是刚性的。

而存单到期日是2027年1月12日——今天(2026年10月23日)算过去,还有81天。
先把三条规则钉死,再动计算器
第一条:定期存款提前支取,支取的那部分按支取日挂牌活期利率计息,没动的部分继续按原定利率、原存期存到到期。这是《储蓄管理条例》定的,各银行执行口径一致,多篇文章交叉核对过。
第二条:部分提前支取,多数银行只给一次机会,取完剩下的不能低于50元起存金额。我家那次机会已经在孩子学费上花掉了——这就是我家的第一处翻车:我以为部分支取像取活期一样,随时可以再来一笔。

第三条:网上传的"2026年5月全面取消靠档计息新规",多地已经辟谣。真相不刺激但更实用:靠档计息产品2020年末就余额清零了,所谓"存满两年按两年档算"是老黄历;每笔产品到底怎么算,以产品说明书为准,不是以群聊截图为准。
四笔账,都用这6万块算
前提示例统一:本金存单余额16万,合同利率2.6%,挂牌活期0.05%,用钱窗口81天(到存单到期),已存1015天。
账一,全部提前支取16万。 利息按活期重算,16万×0.05%÷365×1015≈222元(示例);存单要是拿到到期,16万×2.6%×3=12480元。等于为了当场拿钱,烧掉12258元利息。
账二,部分提前支取6万(假如还有次数)。 取出的6万按活期,只拿83元(示例),对应的到期利息是4680元,亏4597元;剩下10万不动,继续吃2.6%。这是多数应急文章推荐的做法——但我家次数用完了,进不了这道门。
账三,存单质押贷款6万。 把存单押给开户行,贷6万周转,存单按原合同继续计息、到期利息一分不少。质押率多源交叉核对为80%-90%,16万存单最高可贷14.4万(示例按90%算);贷款期限不能超过存单到期日,81天刚好装得下。利率口径同样多源交叉:有区域农商行的存单质押贷手册写明按1年期LPR加50-150个基点、常见区间3.95%-4.95%,多篇家庭理财测算按3%-4%计,本文示例统一取3.5%:6万×3.5%×81÷365=466元。代价是:质押期间存单冻结,提前取不了、也转让不了;逾期银行有权直接处置存单,有的质押合同还写了"可从他行账户划扣",签字前必须逐条看。
账四,信用卡取现6万。 日息万分之五,年化18%,81天就是6万×0.05%×81=2430元(示例)——还没算取现手续费和额度占用。这是我家差点先走的一条。
四条路排下来:质押466元<取现2430元<部分支取4597元<全取12258元。
一条盈亏线:什么时候该反过来选支取
质押和支取的分界不在感觉,在一个天数线。设质押用款天数为m(天):
质押利息 = 动用金额 × 质押年利率 × m ÷ 365
支取损失 = 动用金额 × (合同利率 − 活期利率) × 已存天数 ÷ 365
两边相等时 m* = 已存天数 × (2.6%−0.05%) ÷ 3.5% = 1015×2.55÷3.5 = 739天。翻译成大白话:这笔钱用不满两年(739天)就质押,要用三年以上就老实做部分支取。 我家只要81天,离到期近、已存久——存单这张2.6%的老合同在当下越来越值钱(10月以来国有大行挂牌已到3年期1.25%、活期0.05%,多地中小银行还在继续下调),提前支取等于亲手掐死它。这笔钱,取不得。
我家怎么办:质押,把期限直接顶到存单到期日
10月23号当天,我在开户行APP申请存单质押贷6万,期限81天、到期日对齐存单到期,几分钟到账,11月14号把尾款转给了装修队。2027年1月12号存单到期,本息172480元优先结清贷款60466元,剩下112014元再按届时挂牌重新安排——转存那笔账另说。

两处翻车留给大家避坑:一是我到申请这步才发现部分支取只有一次,规则在合同里躺了两年我没读过;二是接到装修队催款的第一反应是信用卡取现,点开页面才想起来算一遍账,取现81天2430元对比质押466元,差1964元。顺带说一个我家存钱习惯上的修正:这张20万存单当初该拆成两张存,一张10万一张6万,各自留各自的部分支取次数——拆单不是为了好看,是给每笔钱留一条独立的应急通道。

可直接抄走的应急清单
家里每笔定期记两个数:到期日、还能不能部分支取,做成一行一条的表。
急用钱先问三件事:差多少、用几个月、离到期几天。离到期90天内的,质押或短借过渡优先。
用不到 m* 天(见上面公式)选质押,用得上三年以上选部分支取,两者都不合适再考虑全额支取。
办质押前核对三处:质押率、贷款利率与计息方式、逾期与划扣条款。
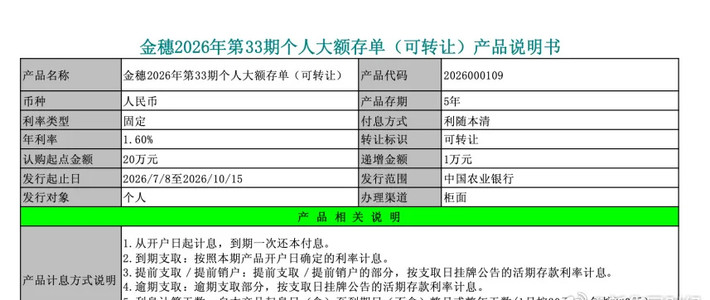
大额存单问一句是否可转让;普通定期存单没有转让通道,别拿存单转让的攻略套普通定存。
计息有争议:先拿存单和当日挂牌公告找网点核对,说不清再打12378或12363。
应急的账,本质是拿"确定的小成本"换"确定的大损失不发生"。466块买回1615块学费亏过的教训、买回12258块没烧掉的利息,这钱我付得心甘情愿。
我是老周,家里那个管钱的人。以上是我家的账,文中利率均为示例口径并注明了公开来源、时效截至2026年10月。我的选择≠普遍建议,请对着你的存单合同和支取当日挂牌利率再算一遍。
内容由AI生成










