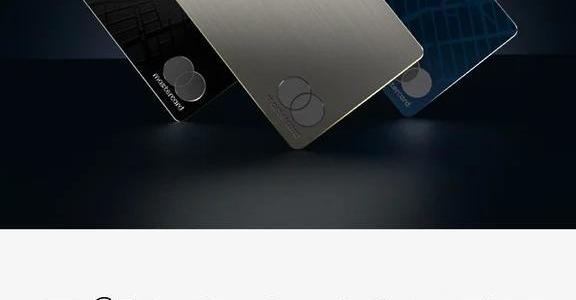
Bilt 2.0改版后规则变复杂,让许多用户感到困惑。其核心价值点仍在于通过支付房租或房贷来累积积分。本文将深入解析其新的攒点机制,并评估它在现有信用卡体系中的定位,帮助持卡人判断这张卡是否还值得保留,以及如何最大化其价值。
 智能速览
Bilt 2.0的最大攒点能力与房租或房贷的75%挂钩。
无年费版本等效返现率约3.5%,高年费版可达5%。
该卡更适用于无特定分类的消费,如境外购物和各类账单。
新卡为Mastercard,无法在Costco直接使用。
Bilt积分价值稳定,至少为1.5分/点,可兑换多个航司酒店。
 精华内容
面对Bilt 2.0的复杂新规,需要从数据出发,客观分析其攒点效率和适用场景,才能做出最明智的决策。
核心攒点规则
Bilt 2.0改版后,用户的最大点数收益与房租或房贷金额直接相关,上限为每月75%的房货支出。这意味着,如果你的房租是2000美元,那么每月通过Bilt卡最多能获取1500美元消费额度的积分奖励。这一设定明确了该卡的核心价值场景,即围绕住房支出进行积分累积。
回报率对比
从实际回报看,无年费的Bilt卡综合返现率约为2.33x。按照Bilt积分1.5分/点的保守估值,等效现金回报是3.5%,高于市面上许多主流返现卡(如Robinhood的3%)。如果选择支付年费的最高等级卡片,攒点效率则提升至3.33x,等效回报率可达5%,对消费能力强的用户具有吸引力。
适用场景分析
对于已经持有其他旅行奖励卡的用户,Bilt 2.0的最佳定位是补充卡。它特别适合处理那些没有特定分类的消费,例如日常线下购物、境外消费(因其免海外交易费)、医疗或修车等账单。需要注意的是,新版Bilt卡已切换为Mastercard网络,无法在Costco仓库直接刷用,持卡人需相应调整消费计划。
积分价值评估
Bilt积分的价值在业内备受认可。它可以灵活兑换凯悦、美联航、阿拉斯加航空等合作伙伴的里程或酒店积分,并且能用出远超1.5分/点的价值。因此,文中1.5分/点的估值是相对保守且可靠的,这为评估整张卡的回报提供了坚实基础。
综合来看,Bilt 2.0虽变得复杂,但对特定消费习惯的用户仍有价值。关键在于能否利用好房租/房贷这一核心优势,并合理规划无分类消费。结合自身情况,这张卡是你的必备选择还是可以割舍的选项呢?
 关键评论
有网友分享,可以在Bilt的Rent Day活动时在线购买Costco Cash Card,实现双倍积分,再到线下消费。
也有用户提醒需警惕年费卡可能存在的“反薅”风险,如苛刻的积分保级和住晚要求。
有海外用户提问,在不交房租的情况下,仅凭免海外交易费的优势,是否还值得保留这张卡。