

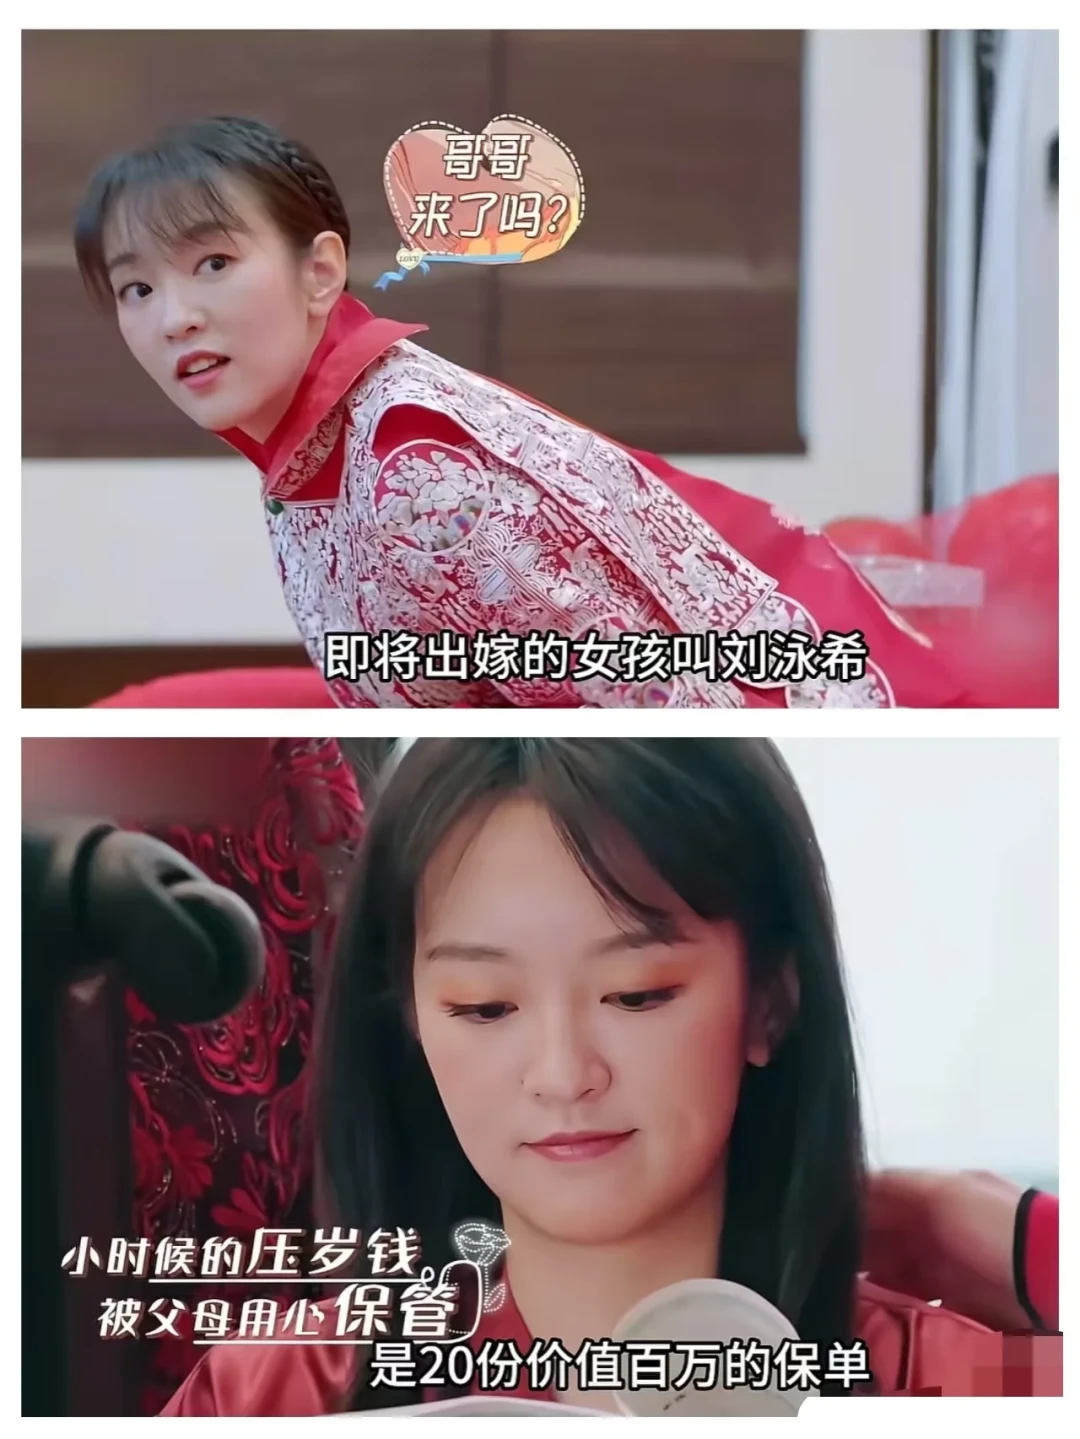
刘泳希离婚引发关注,其父母早在1997年购置的20张保单作为嫁妆,因架构设计巧妙成为个人婚前财产。这不仅是高利率锁定的理财手段,更是利用法律框架为子女婚姻风险提供的防御性资产配置思路。
 智能速览
1997年购置的保单锁定8.8%高利率,价值百万
父母做投保人掌握控制权,保单归属权明确
相比房产和现金,保单能有效隔离婚姻财产风险
这种配置方式兼顾了财富增值与传承的私密性
 精华内容
面对婚姻的不确定性,资产隔离成为热门话题,通过保险架构设计嫁妆,不仅保住了财富,更锁定了法律赋予的安全感。
锁定高利率
这批保单始于1997年,当时预定利率高达8.8%,而如今银行定存利率已跌破2%。几十年的复利滚动下,这笔资产不仅实现了巨额增值,更在长期低息环境中跑赢了通胀。利用时间红利,父母为孩子打下了一笔丰厚的物质基础。
法律巧隔离
保单架构设计极为精妙:父母为投保人,握有保单所有权及退保决定权;女儿为被保人,享受终身生存金;父母为受益人。这种安排确保了即便婚姻生变,这笔财产也完全属于投保人家庭,对方无法分割,实现了法律层面的资产隔离。
资产更安全
对比现金、房产和车辆,保单的优势明显。现金易与婚后收入混同,房产加名或置换可能变成共同财产,车辆则是快速贬值品。而婚前缴清保费的保单,始终属于个人婚前财产,不仅不会贬值,还能持续提供现金流,是更为稳妥的嫁妆形式。
父母之爱子,则为之计深远。用保单做嫁妆,既是理性的财务规划,也是对孩子未来最温情的守护。这种未雨绸缪的智慧,或许比单纯的财富给予更具价值。
当前文章无评论,是时候发表评论了